 ×
Un modelo práctico de costos para laboratorios y distribuidores de circonio
Cuando los laboratorios comparan materiales de circonio, la conversación suele comenzar con el precio de un disco.
Ese valor es fácil de obtener, fácil de ingresar en una hoja de cálculo y fácil de negociar. Sin embargo, también es incompleto.
Un disco no genera ingresos simplemente por ingresar al laboratorio. Debe ser anidado, fresado, separado, sinterizado, acabado, inspeccionado y aceptado. Algunos residuos siguen siendo útiles; otros se convierten en inventario inservible. Algunas restauraciones atraviesan el flujo de trabajo una sola vez; otras consumen otra posición de fresado, otro ciclo del horno y más tiempo técnico.
La pregunta económica más útil es, por tanto, no:
¿Cuánto cuesta un disco?
Es:
¿Cuánto cuesta este flujo de trabajo por cada restauración aceptable que realmente enviamos?
Comience con el denominador correcto
Un precio bajo del material puede parecer atractivo cuando el costo se divide entre la cantidad de unidades anidadas. Pero anidar una restauración no equivale a completarla.
Para la toma de decisiones internas, un cálculo más práctico es:
Coste real por restauración aceptada = coste total de producción atribuible ÷ restauraciones aceptadas enviadas
el «coste total de producción atribuible» puede incluir materiales, mano de obra activa, capacidad de equipo, reprocesamientos, trabajos correctivos y una provisión adecuada para inventario.
Esto no pretende sustituir el sistema contable formal de un laboratorio. Es una herramienta de gestión para comparar materiales y flujos de trabajo sobre una base común.
El denominador es especialmente importante. Si un disco produce muchas unidades anidadas, pero varias requieren fresado nuevo o correcciones extensas, el ahorro aparente de material puede desaparecer antes de que el caso llegue al envío.
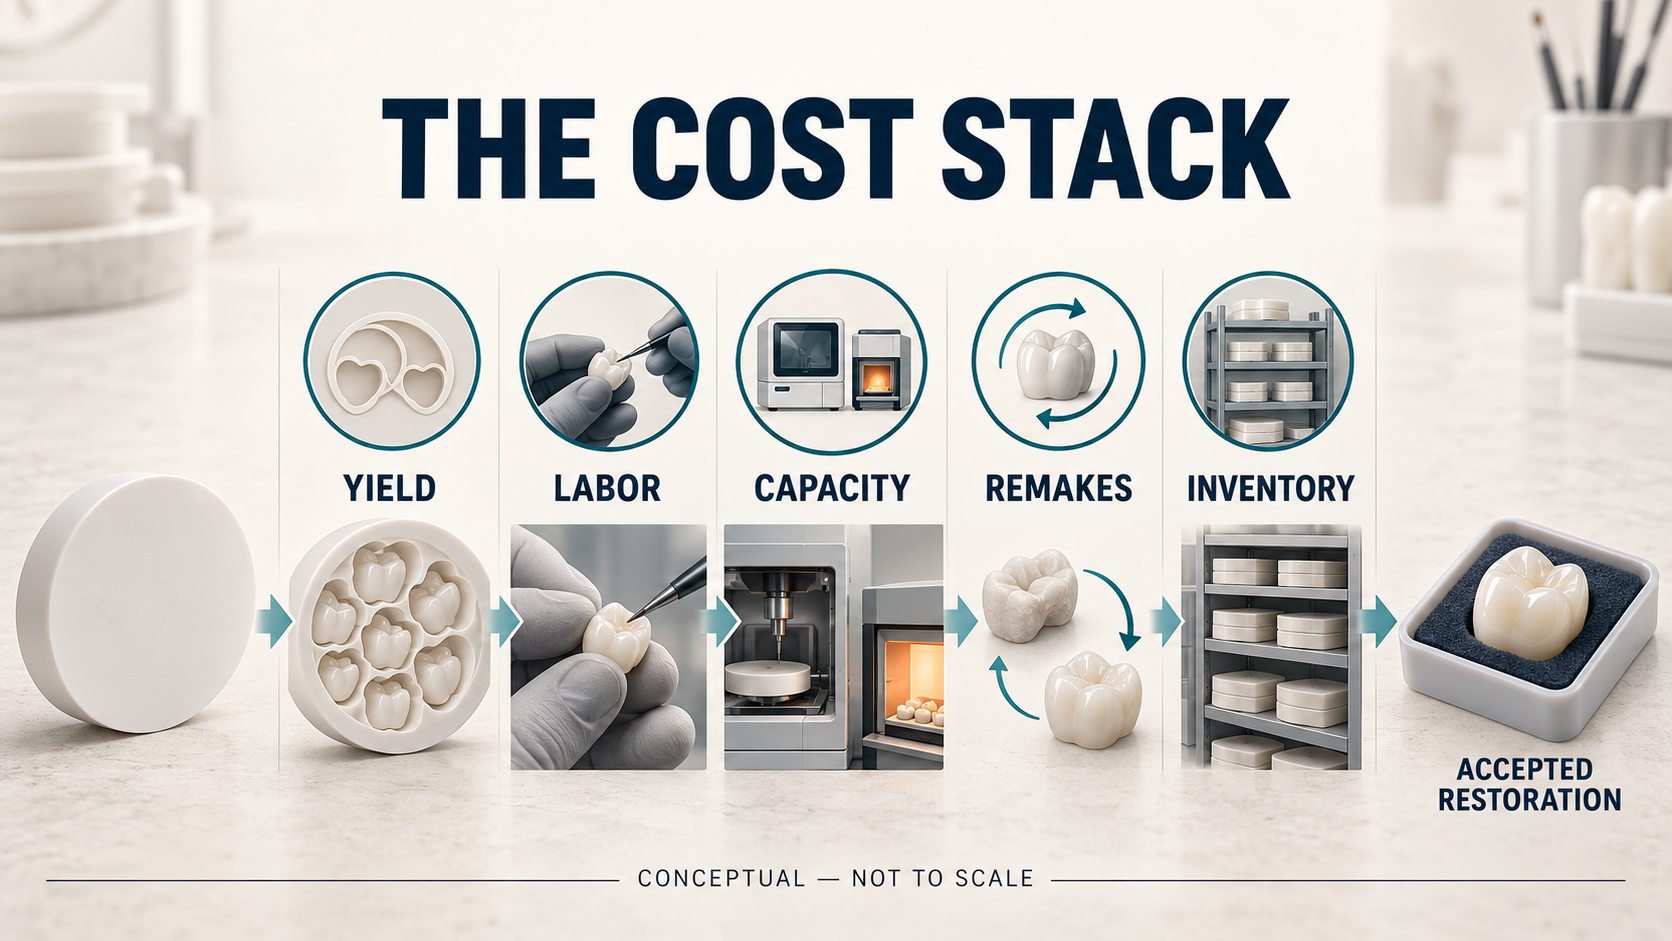
La estructura completa de costes
El precio de compra sigue siendo relevante, pero constituye únicamente la primera capa.
1. Aprovechamiento del material
El rendimiento útil depende de más que del área teórica de un disco.
La altura del disco, la geometría de restauración, los requisitos del conector o del soporte, los límites de fresado, las zonas previamente utilizadas y la política del laboratorio sobre la conservación de restos influyen todos en la cantidad de valor utilizable obtenido.
Una sección restante de circonio no debe contarse automáticamente ni como desecho ni como ahorro. Solo tiene valor si el laboratorio puede identificarla, almacenarla, recuperarla y utilizarla en un caso futuro adecuado.
2. Mano de obra técnica activa
El tiempo de máquina y el tiempo técnico son costes distintos.
Un técnico puede dedicar tiempo activo a preparar archivos CAM, seleccionar el disco correcto, cambiar las herramientas, cargar la máquina, separar las unidades, suavizar los conectores, aplicar color, acabar las superficies, corregir los contactos y realizar controles de calidad.
Un flujo de trabajo que requiere varias pequeñas correcciones manuales en cada caso puede parecer aceptable si se considera cada corrección por separado. A lo largo de un mes de producción, esos minutos se convierten en un coste significativo.
Registrar el trabajo activo en lugar de asumir que un flujo de trabajo automatizado está libre de trabajo manual.
3. Capacidad de fresado y de horno
La capacidad del equipo tiene valor económico incluso cuando la máquina ya está en propiedad.
Un reprocesamiento ocupa una posición que podría haberse utilizado para un nuevo caso. Un ciclo innecesario de horno consume capacidad programada y puede afectar la planificación de la expedición. Una mala agrupación puede generar ciclos innecesarios o retrasos mientras los casos esperan la siguiente carga adecuada.
El costo de la capacidad no necesita calcularse mediante un modelo financiero complejo. Los laboratorios pueden comenzar registrando el tiempo de fresado ocupado, los ciclos de horno y los casos retrasados por falta de capacidad disponible.
El objetivo es identificar dónde las decisiones sobre materiales o procesos consumen repetidamente ranuras de producción.
4. Reprocesamientos y pérdidas de calidad
El costo de un reprocesamiento no es simplemente otra pieza de circonio.
Puede incluir una segunda configuración de CAM, más tiempo de máquina, otra posición en el horno, acabado e inspección adicionales, interrupción del cronograma, comunicación con el cliente y entrega acelerada.
Algunas pérdidas están relacionadas con el material; otras se originan en el escaneo, el diseño, las herramientas de fresado, la manipulación, la sinterización, el acabado o la información incompleta del caso. Un sistema justo de costos debe registrar primero la pérdida e investigar su causa por separado.
Asignar automáticamente cada fallo al material genera datos de compra poco fiables. Excluir automáticamente cada fallo de la evaluación del material es igualmente inútil.
5. Inventario
Cada combinación de familia de material, transparencia, tonalidad, diámetro y altura genera un nuevo requisito de control de stock.
Un catálogo amplio puede ser comercialmente útil, pero únicamente si el movimiento de stock justifica su amplitud. Los discos de movimiento lento inmovilizan capital, consumen espacio de almacenamiento, requieren identificación y trazabilidad, y pueden volverse difíciles de usar a medida que cambian las gamas de productos o la demanda de los clientes.
Para los distribuidores, el mismo principio se aplica a mayor escala. Un precio de compra bajo resulta menos atractivo si las cantidades mínimas de pedido generan meses de existencias con baja rotación.
El costo de inventario debe evaluarse, por tanto, por familia de productos y tamaño, no solo por el valor total del almacén.
La eficiencia de anidamiento no es el rendimiento de producción
Los laboratorios suelen usar el término «rendimiento» para describir varias cosas distintas.
El rendimiento geométrico describe cuántas unidades pueden colocarse en un disco o qué proporción del área del disco ocupan.
El rendimiento de producción describe cuántas unidades completan las etapas de fresado, sinterización y acabado sin necesidad de refresado ni trabajos correctivos importantes.
El rendimiento comercial describe cuántas restauraciones cumplen los criterios de aceptación del laboratorio y se envían.
Las tres mediciones son útiles, pero no deben confundirse.
El anidamiento agresivo puede mejorar la utilización geométrica, pero debe permanecer dentro de las limitaciones de diseño, fresado, soporte y material del flujo de trabajo validado. Más unidades en la pantalla de CAM no significan automáticamente más restauraciones aceptadas.
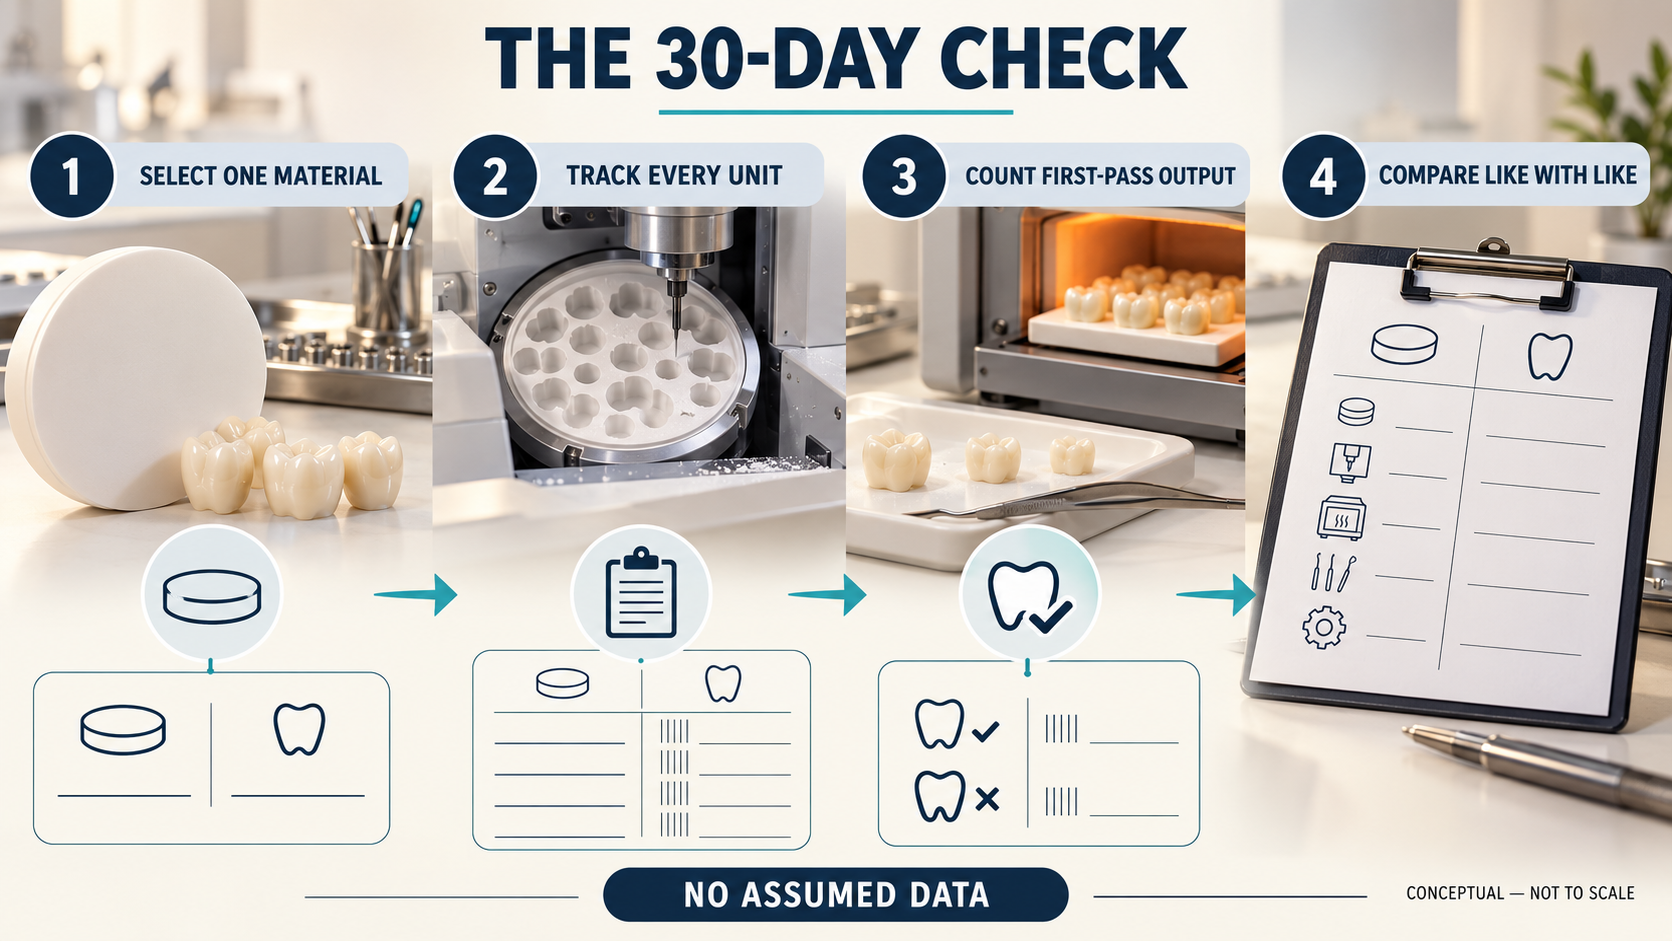
Realice una verificación de 30 días
Un laboratorio no necesita un gran proyecto financiero para mejorar su cálculo de costos. Comience con una familia de materiales de alto volumen y una categoría de restauración comparable.
Durante 30 días, registre:
Al final del período, divida el costo atribuible entre el número de restauraciones aceptadas enviadas.
Luego examine la diferencia entre las unidades anidadas y las unidades aceptadas en primera pasada. Esa brecha suele ser más informativa que el precio del disco mismo.
La investigación publicada también explica por qué los laboratorios deberían utilizar sus propios datos de flujo de trabajo. Una revisión sistemática encontró que los procesos digitales pueden acortar partes de la producción de prótesis fijas, pero los tiempos reportados variaron según la técnica, y los estudios incluidos no ofrecieron una comparación directa de costos para restauraciones soportadas por dientes.
Ensayos individuales han demostrado ventajas de eficiencia para flujos de trabajo digitales específicos, pero esos resultados dependen del equipo, del tipo de restauración, del protocolo y de los supuestos de costos empleados en cada estudio. No deben considerarse como una cifra de costos universal aplicable a todo laboratorio.
Compare lo comparable con lo comparable
Una comparación de proveedores solo es significativa cuando las condiciones de producción son comparables.
Utilice una mezcla similar de casos, criterios de aceptación definidos, operadores capacitados, equipos mantenidos y el proceso validado adecuado para cada material. Registre los problemas de etapas anteriores —por ejemplo, escaneos incompletos, diseños inadecuados o herramientas desgastadas— para que no se atribuyan incorrectamente al disco.
Generalmente, una prueba piloto de producción limitada resulta más informativa que reemplazar todo el inventario de una sola vez. Permite que el laboratorio examine el rendimiento en la primera pasada, la mano de obra activa, la corrección de superficies, la compatibilidad con el flujo de trabajo y los requisitos de stock antes de tomar una decisión de compra mayor.
El disco más económico puede seguir siendo la opción más rentable. El propósito de este modelo no es argumentar que un producto de mayor precio sea automáticamente mejor.
Su finalidad es hacer que la conclusión sea medible.
Para los fabricantes y distribuidores, esto también modifica la conversación de ventas. Además del precio, los compradores necesitan instrucciones claras de manipulación, trazabilidad, condiciones documentadas de procesamiento, disponibilidad práctica de existencias y soporte técnico ágil. Estos factores influyen en si un material avanza de forma predecible a través de la producción.
Elija una familia de zirconia de alto volumen y mídala durante 30 días. Una vez que el laboratorio conozca su costo por restauración aceptada, las decisiones sobre proveedores y flujos de trabajo resultan más fáciles de justificar —y mucho más difíciles de distorsionar con un único precio de factura.


 EN

