 ×
Un model practic de costuri pentru laboratoarele și distribuitorii de zirconiu
Când laboratoarele compară materialele din zirconiu, conversația începe adesea cu prețul unui disc.
Această valoare este ușor de obținut, ușor de introdus într-o foaie de calcul și ușor de negociat. Este, totuși, incompletă.
Un disc nu generează venituri doar pentru că intră în laborator. El trebuie să fie așezat într-un layout (nested), frezat, separat, sinterizat, finisat, inspectat și acceptat. Unele resturi rămân utile; altele devin stoc inutilizabil. Unele restaurări trec o singură dată prin fluxul de lucru; altele consumă o altă poziție de frezare, un alt ciclu în cuptor și mai mult timp al tehnicianului.
Întrebarea economică mai utilă este, așadar, nu:
Cât costă un disc?
Este:
Cât costă acest flux de lucru pentru fiecare restaurare acceptabilă pe care o livrăm efectiv?
Începeți cu numitorul corect
Un preț scăzut al materialului poate părea atrăgător atunci când costul este împărțit la numărul de unități așezate într-un layout (nested). Dar așezarea unei restaurări într-un layout nu este același lucru cu finalizarea acesteia.
Pentru luarea deciziilor interne, un calcul mai practic este:
Costul real pe restaurare acceptată = costul total de producție atribuibil ÷ restaurări acceptate expediate
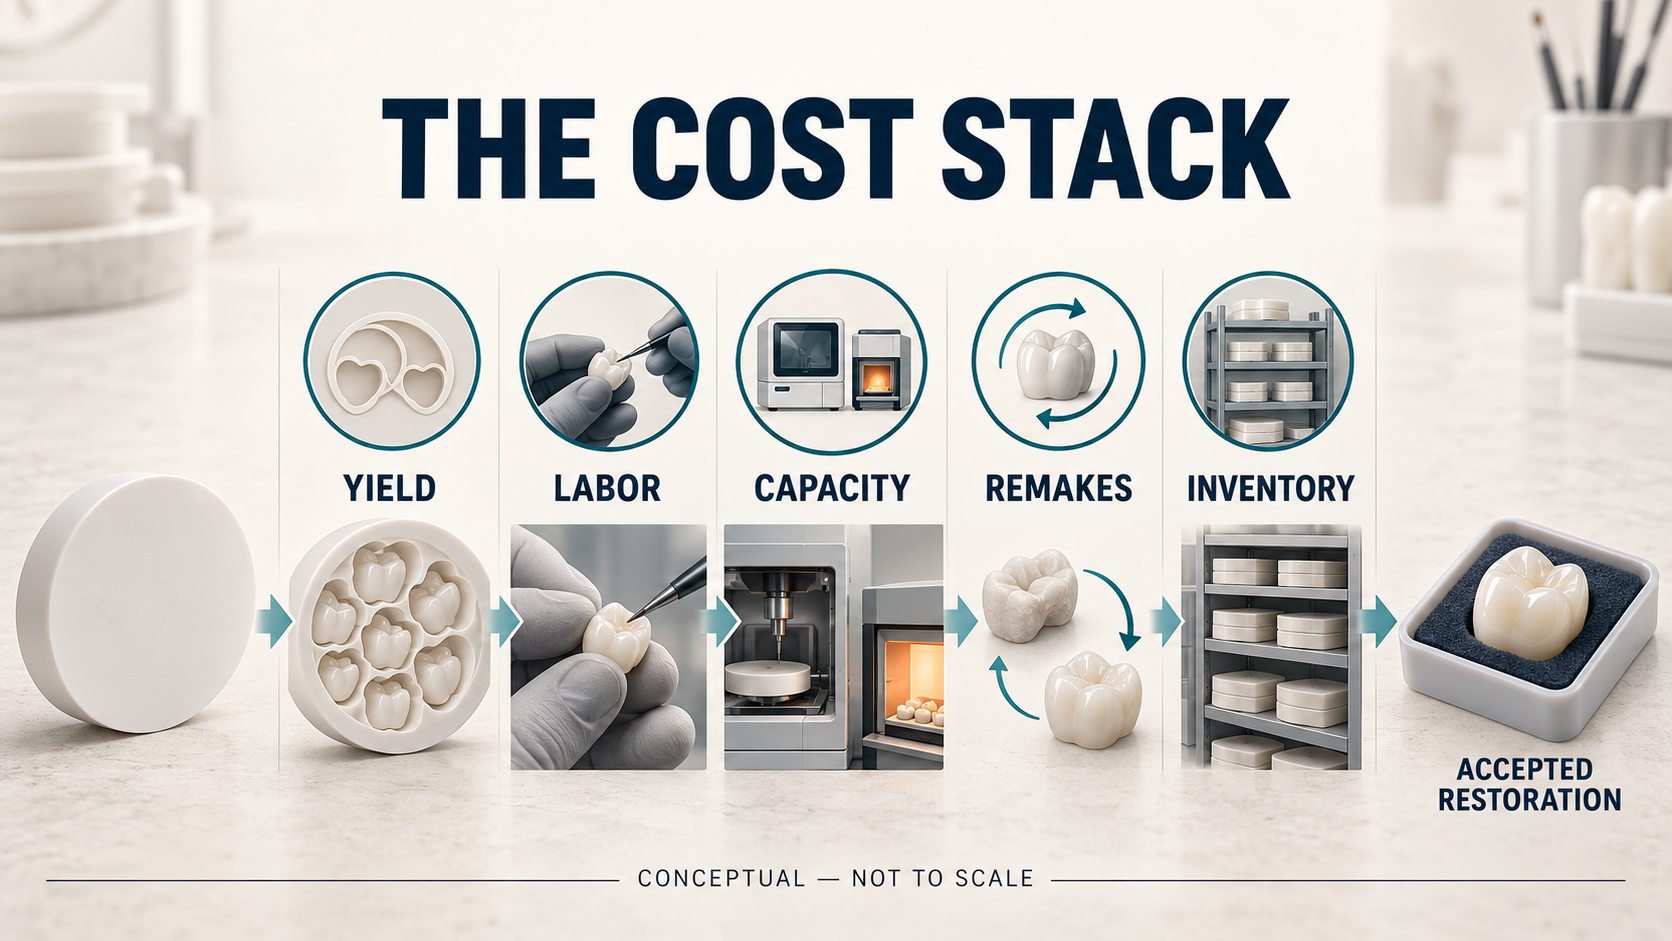
«Costul total de producție atribuibil» poate include materialele, muncă activă, capacitatea echipamentelor, refacerile, lucrările corective și o alocație adecvată pentru stoc.
Această metodă nu urmărește înlocuirea sistemului formal de contabilitate al unui laborator. Este un instrument de management pentru compararea materialelor și fluxurilor de lucru pe aceeași bază.
Numitorul este deosebit de important. Dacă un disc produce multe unități imbricate, dar mai multe necesită reprelucrare sau corecții ample, economia aparentă de material poate dispărea înainte ca cazul să ajungă la expediere.
Stivă completă de costuri
Prețul de achiziție rămâne relevant, dar este doar primul strat.
1. Utilizarea materialelor
Randamentul util depinde de mai mult decât de aria teoretică a unui disc.
Înălțimea discului, geometria de restaurare, cerințele privind conectorii sau suporturile, limitele de frezare, zonele deja utilizate anterior și politica laboratorului privind păstrarea resturilor influențează toate cantitatea de valoare utilizabilă obținută.
O secțiune rămasă din zirconiu nu trebuie considerată automat nici ca deșeu, nici ca economie. Aceasta are valoare doar dacă laboratorul poate identifica, stoca, recupera și utiliza această secțiune într-un caz viitor potrivit.
2. Muncă activă a tehnicianului
Timpul de funcționare al mașinii și timpul de muncă al tehnicianului reprezintă costuri diferite.
Un tehnician poate petrece timp activ pregătind fișierele CAM, selectând discul corect, schimbând sculele, încărcând mașina, separând unitățile, netezind conectorii, aplicând culoarea, finisând suprafețele, corectând contactele și efectuând verificări de calitate.
Un flux de lucru care necesită mai multe corecții manuale mici în fiecare caz poate părea acceptabil atunci când fiecare corecție este analizată separat. Pe parcursul unei luni de producție, aceste minute se transformă într-un cost semnificativ.
Înregistrați munca activă în loc să presupuneți că un flux de lucru automatizat este lipsit de muncă.
3. Capacitatea de frezare și a cuptoarelor
Capacitatea echipamentului are valoare economică chiar și atunci când mașina este deja deținută.
O refrezare ocupă un spațiu care ar fi putut fi folosit pentru un caz nou. Un ciclu evitabil al cuptorului consumă capacitate programată și poate afecta planificarea livrărilor. O grupare deficitară poate genera fie cicluri inutile, fie întârzieri, în timp ce cazurile așteaptă următoarea încărcare potrivită.
Costul capacității nu trebuie calculat cu un model financiar complicat. Laboratoarele pot începe prin monitorizarea timpului de frezare ocupat, a ciclurilor cuptoarelor și a cazurilor întârziate din cauza indisponibilității capacității.
Obiectivul este de a identifica unde deciziile legate de materiale sau procese consumă în mod repetat sloturi de producție.
4. Refaceri și pierderi de calitate
Costul unei refaceri nu este doar o altă piesă de zirconiu.
Poate include o a doua configurare CAM, mai mult timp de mașină, o altă poziție în cuptor, finisare și inspecție suplimentare, perturbări ale programului, comunicare cu clientul și livrare accelerată.
Unele pierderi sunt legate de material; altele provin din scanare, proiectare, unelte de frezare, manipulare, sinterizare, finisare sau informații incomplete despre caz. Un sistem corect de costuri ar trebui să înregistreze mai întâi pierderea și apoi să investigheze cauza separat.
Atribuirea automată a fiecărei defecțiuni materialului produce date nesigure privind achiziții. Excluderea automată a fiecărei defecțiuni din evaluarea materialului este la fel de nepotrivită.
5. Stocuri
Fiecare combinație de familie de material, transparență, nuanță, diametru și înălțime creează o cerință suplimentară de stocare.
Un catalog amplu poate fi util din punct de vedere comercial, dar numai dacă mișcarea stocurilor justifică această gamă. Discurile cu vânzări lente îngheță capitalul, consumă spațiu de depozitare, necesită identificare și trasabilitate și pot deveni dificil de utilizat pe măsură ce gamele de produse sau cerințele clienților se modifică.
Pentru distribuitori, același principiu se aplică la o scară mai mare. Un preț scăzut de achiziție este mai puțin atractiv dacă cantitățile minime de comandă generează luni întregi de stoc cu vânzare lentă.
Costul stocului ar trebui, așadar, evaluat pe familii de produse și dimensiuni, nu doar pe baza valorii totale a depozitului.
Eficiența împachetării nu este randamentul de producție
Laboratoarele folosesc adesea termenul «randament» pentru a descrie mai multe lucruri diferite.
Randamentul geometric descrie câte unități pot fi plasate pe un disc sau ce proporție din suprafața discului este ocupată.
Randamentul de producție descrie câte unități finalizează rectificarea, sinterizarea și finisarea fără a necesita o nouă rectificare sau intervenții corective semnificative.
Randamentul comercial descrie câte restaurări îndeplinesc criteriile de acceptare ale laboratorului și sunt expediate.
Toate cele trei măsurători sunt utile, dar nu trebuie confundate.
Împachetarea agresivă poate îmbunătăți utilizarea geometrică, dar trebuie să rămână în limitele stabilite de proiectare, frezare, susținere și materiale ale fluxului de lucru validat. Un număr mai mare de unități afișate pe ecranul CAM nu înseamnă automat un număr mai mare de restaurări acceptate.
Efectuați o verificare pe 30 de zile
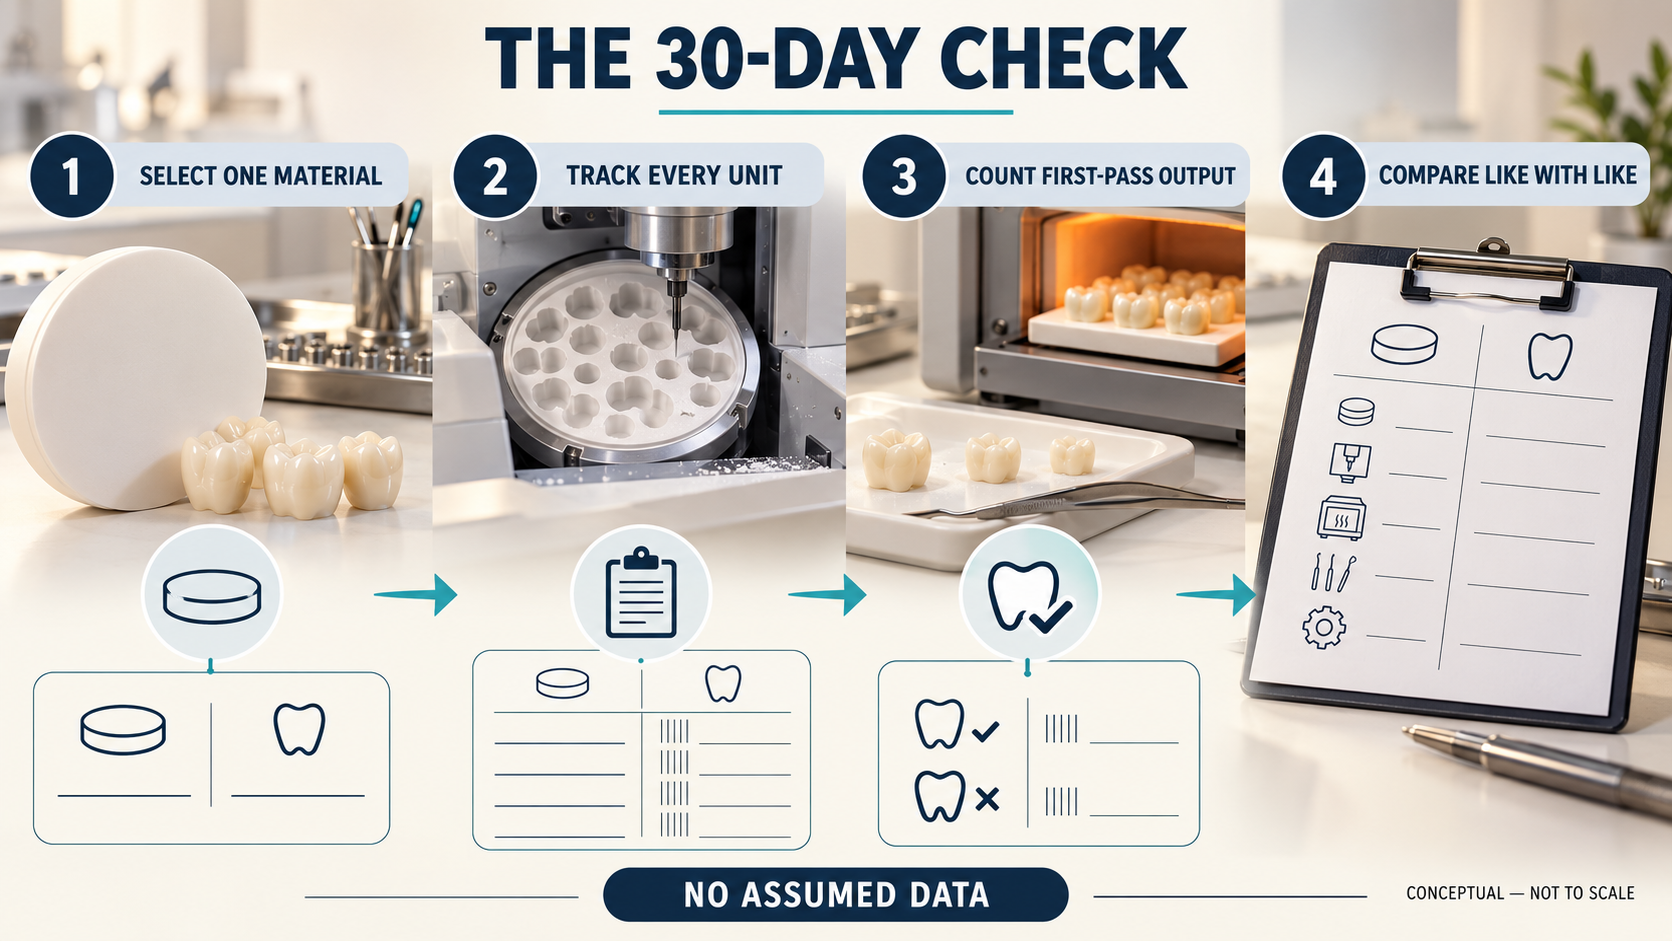
Un laborator nu are nevoie de un proiect financiar important pentru a-și îmbunătăți calculul costurilor. Începeți cu o familie de materiale cu volum ridicat și o categorie comparabilă de restaurări.
Pe parcursul a 30 de zile, înregistrați:
La sfârșitul perioadei, împărțiți costul atribuibil la numărul de restaurări acceptate expediate.
Apoi analizați diferența dintre unitățile încorporate (nested) și unitățile acceptate la prima trecere. Această diferență este adesea mai informativă decât prețul discului în sine.
Cercetarea publicată arată, de asemenea, de ce laboratoarele ar trebui să folosească propriile date privind fluxul de lucru. O revizuire sistematică a constatat că procesele digitale pot scurta anumite etape ale producției protezelor fixe, dar rezultatele privind timpul raportate variază în funcție de tehnică, iar studiile incluse nu oferă o comparație directă a costurilor pentru restaurările sprijinite pe dinți.
Studiile individuale au demonstrat avantaje de eficiență pentru anumite fluxuri de lucru digitale, dar aceste rezultate țin de echipamentul, tipul de restaurare, protocolul și ipotezele de cost utilizate în fiecare studiu. Ele nu trebuie tratate ca o cifră universală de cost pentru orice laborator.
Comparați lucruri similare între ele
O comparație a furnizorilor are sens doar atunci când condițiile de producție sunt comparabile.
Folosiți un amestec similar de cazuri, criterii de acceptare definite, operatori instruiți, echipamente întreținute și procesul validat corespunzător pentru fiecare material. Înregistrați problemele din aval—cum ar fi scanările incomplete, proiectele neadecvate sau sculele uzate—astfel încât acestea să nu fie atribuite în mod eronat discului.
Un pilot de producție limitat este, de obicei, mai informativ decât înlocuirea întregului stoc deodată. Acesta permite laboratorului să examineze randamentul la prima trecere, munca activă, corecția suprafeței, compatibilitatea fluxului de lucru și necesarul de stoc înainte de a lua o decizie mai mare privind achiziții.
Discul cel mai ieftin poate totuși să se dovedească cea mai economică opțiune. Scopul acestui model nu este să susțină faptul că un produs mai scump este, în mod automat, mai bun.
Scopul este să facă concluzia măsurabilă.
Pentru producători și distribuitori, acest lucru modifică și conversația de vânzare. În afară de preț, cumpărătorii au nevoie de instrucțiuni clare privind manipularea, urmăribilitate, condiții documentate de procesare, disponibilitate practică în stoc și asistență tehnică rapidă. Acești factori influențează dacă un material circulă prin producție în mod previzibil.
Alegeți o familie de zirconiu cu volum ridicat și măsurați-o timp de 30 de zile. Odată ce laboratorul își cunoaște costul pe restaurare acceptată, deciziile legate de furnizor și fluxul de lucru devin mai ușor de justificat – și mult mai greu de distorsionat doar pe baza prețului unei singure facturi.


 EN

