Практична модель вартості для лабораторій і дистриб’юторів із цирконію
Коли лабораторії порівнюють матеріали з цирконію, розмова часто починається з ціни одного дисків.
Цю цифру легко отримати, легко внести до електронної таблиці й легко узгодити. Вона також є неповною.
Диск не генерує доходу просто тому, що потрапляє до лабораторії. Його потрібно розмістити в шаблоні, обробити на фрезерному верстаті, відокремити, спекти, довести до остаточного вигляду, перевірити й прийняти. Деякі залишки залишаються корисними; інші перетворюються на непридатний для використання запас. Деякі реставрації проходять через робочий процес один раз; інші займають ще одну позицію на фрезерному верстаті, ще один цикл у печі та більше часу техніків.
Тому більш корисним економічним питанням є не:
Скільки коштує один диск?
Це:
Скільки коштує цей робочий процес для кожної прийнятної реставрації, яку ми фактично відправляємо?
Почніть із правильного знаменника
Низька ціна матеріалу може здаватися привабливою, коли вартість ділиться на кількість одиниць, розміщених у шаблоні. Але розміщення реставрації в шаблоні — це не те саме, що її завершення.
Для внутрішніх рішень більш практичним є такий розрахунок:
Справжня вартість на один прийнятий відновлений виріб = загальна відповідна виробнича вартість ÷ кількість прийнятих відновлених виробів, відправлених замовнику
«Загальна відповідна виробнича вартість» може включати вартість матеріалів, активну працю, потужність обладнання, повторне виготовлення, коригувальні роботи та відповідний резерв для запасів.
Цей підхід не призначений для заміни офіційної системи бухгалтерського обліку лабораторії. Це інструмент управління для порівняння матеріалів та робочих процесів за єдиними критеріями.
Особливо важливим є знаменник. Якщо з одного диска виготовляють багато вкладених одиниць, але кілька з них потребують повторного фрезерування чи значних коригувань, то видима економія матеріалу може зникнути ще до відправлення замовлення.
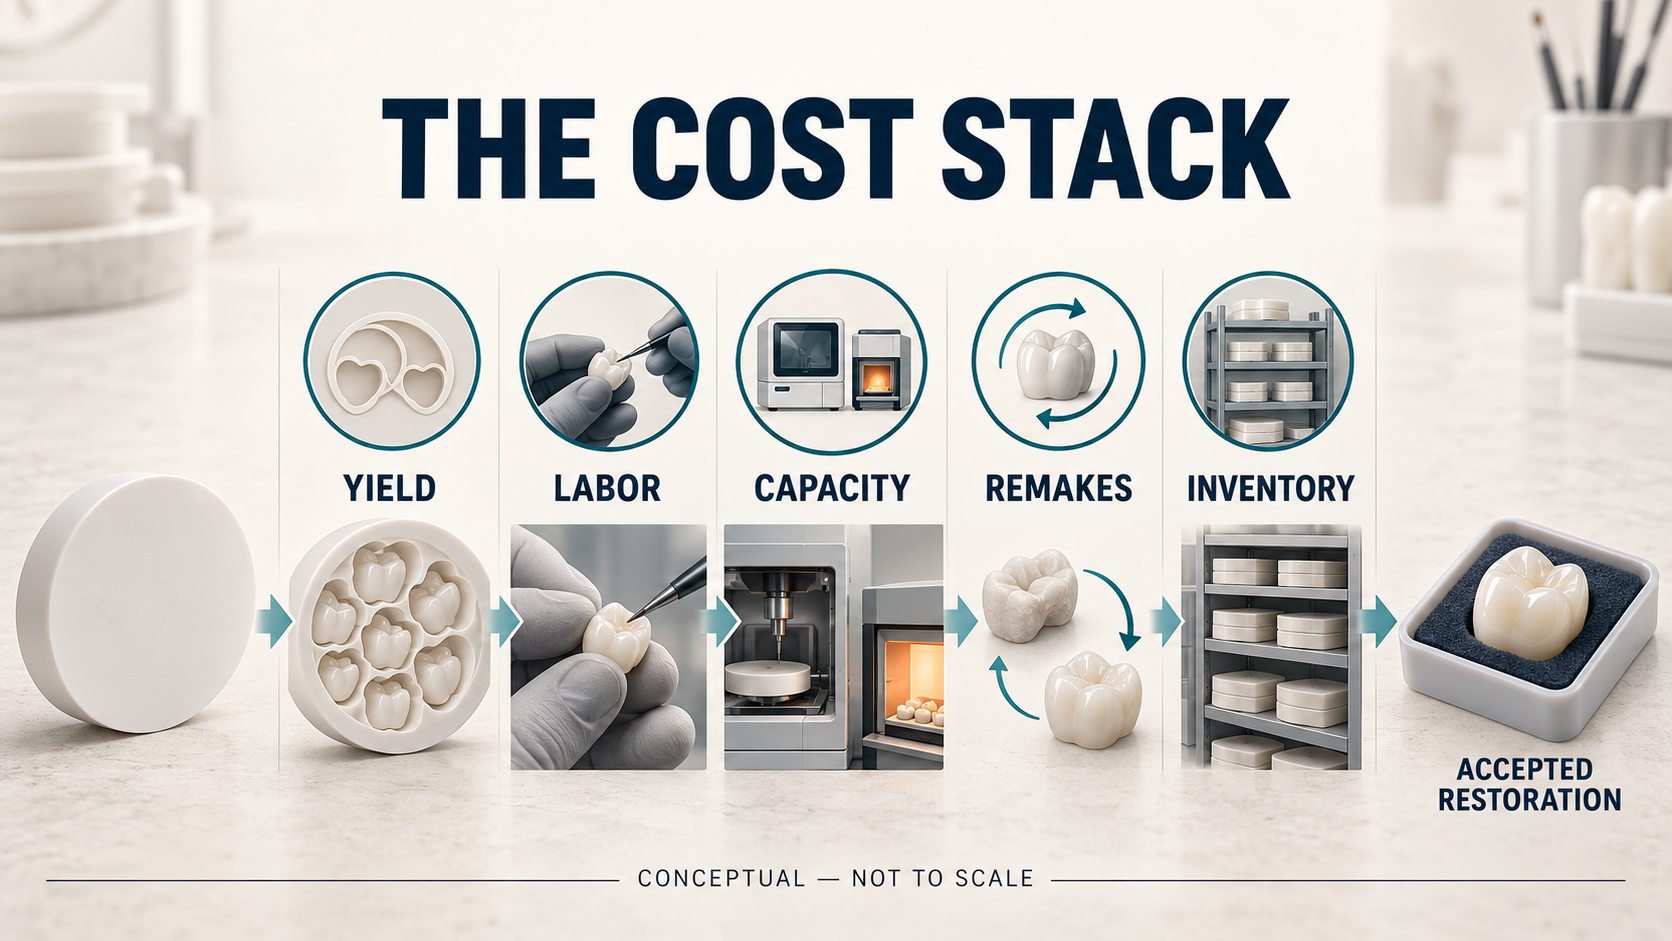
Повна структура витрат
Закупівельна ціна залишається актуальною, але це лише перший рівень.
1. Використання матеріалів
Корисний вихід залежить не лише від теоретичної площі диска.
Висота диска, геометрія відновлення, вимоги до з’єднувачів або опор, межі фрезерування, раніше використані ділянки та політика лабораторії щодо зберігання залишків — усе це впливає на обсяг придатної до використання цінності.
Залишок цирконію не слід автоматично вважати або відходами, або економією. Він має цінність лише за умови, що лабораторія зможе ідентифікувати його, зберегти, отримати та використати у відповідному майбутньому випадку.
2. Активна робоча сила техніка
Час роботи верстата й час роботи техніка — це різні витрати.
Технік може витрачати активний час на підготовку файлів CAM, вибір правильного диска, заміну інструментів, завантаження верстата, розділення одиниць, шліфування з’єднувачів, нанесення кольору, остаточну обробку поверхонь, коригування контактів та виконання контрольних перевірок якості.
Робочий процес, що потребує кількох невеликих ручних коригувань у кожному випадку, може здаватися прийнятним, якщо розглядати кожне коригування окремо. Проте протягом місяця виробництва ці хвилини перетворюються на значущі витрати.
Фіксувати фактичну трудомісткість замість припущення, що автоматизований робочий процес не потребує праці.
3. Потужність фрезерного обладнання та пічових установок
Потужність обладнання має економічну цінність навіть тоді, коли машина вже належить лабораторії.
Повторне фрезерування займає позицію, яку могло б зайняти нове завдання. Уникнення пічового циклу споживає заплановану потужність і може вплинути на планування відправки. Невдале групування завдань може призвести або до зайвих циклів, або до затримок, поки завдання чекають на наступне підходяще навантаження.
Вартість потужності не обов’язково розраховувати за складною фінансовою моделлю. Лабораторії можуть почати з відстеження фактичного часу фрезерування, кількості пічових циклів та завдань, затриманих через недоступність потужностей.
Мета — виявити, де рішення щодо матеріалів або технологічних процесів систематично споживають виробничі слоти.
4. Повторні виготовлення та втрати якості
Вартість повторного виготовлення — це не лише ще один блок цирконію.
Це може включати другу настройку CAM, більше часу роботи верстата, іншу позицію в печі, додаткове остаточне оброблення та контроль, порушення графіка, комунікацію з клієнтом і прискорену доставку.
Деякі втрати пов’язані з матеріалом; інші виникають під час сканування, проектування, фрезерування, обробки, спікання, остаточного оброблення або через неповну інформацію про випадок. Справедлива система вартості має спочатку зареєструвати втрату, а потім окремо дослідити її причину.
Автоматичне приписування кожної несправності матеріалу призводить до ненадійних даних закупівель. Так само малокорисним є автоматичне виключення кожної несправності з оцінки матеріалу.
5. Запаси
Кожна комбінація сімейства матеріалів, напівпрозорості, відтінку, діаметра й висоти створює додаткову вимогу до обліку запасів.
Широкий каталог може бути комерційно корисним, але лише за умови, що обсяг руху запасів виправдовує такий асортимент. Повільно реалізовувані дисків заблоковують кошти, займають складське приміщення, потребують ідентифікації та відстежуваності й можуть ускладнювати роботу, коли змінюються асортименти продуктів або попит клієнтів.
Для дистриб’юторів той самий принцип застосовується в більшому масштабі. Низька ціна закупівлі є менш привабливою, якщо мінімальні обсяги замовлення призводять до накопичення запасів із повільним обігом протягом кількох місяців.
Витрати на складські запаси тому слід оцінювати за сімействами продуктів і розмірами — а не лише за загальною вартістю складських запасів.
Ефективність укладання — це не вихід у виробництві.
Лабораторії часто використовують термін «вихід» для опису кількох різних понять.
Геометричний вихід описує, скільки одиниць можна розмістити на диску або яку частину площі диска вони займають.
Вихід у виробництві описує, скільки одиниць завершують фрезерування, спікання та остаточну обробку без потреби в повторному фрезеруванні чи значному коригуванні.
Комерційний вихід описує, скільки реставрацій відповідають критеріям прийняття лабораторії й відправляються замовнику.
Усі три показники є корисними, але їх не слід плутати.
Агресивне розміщення може покращити геометричне використання, але воно має залишатися в межах проектних, фрезерувальних, опорних та матеріальних обмежень затвердженого робочого процесу. Більша кількість одиниць на екрані CAM не означає автоматично більшу кількість прийнятих реставрацій.
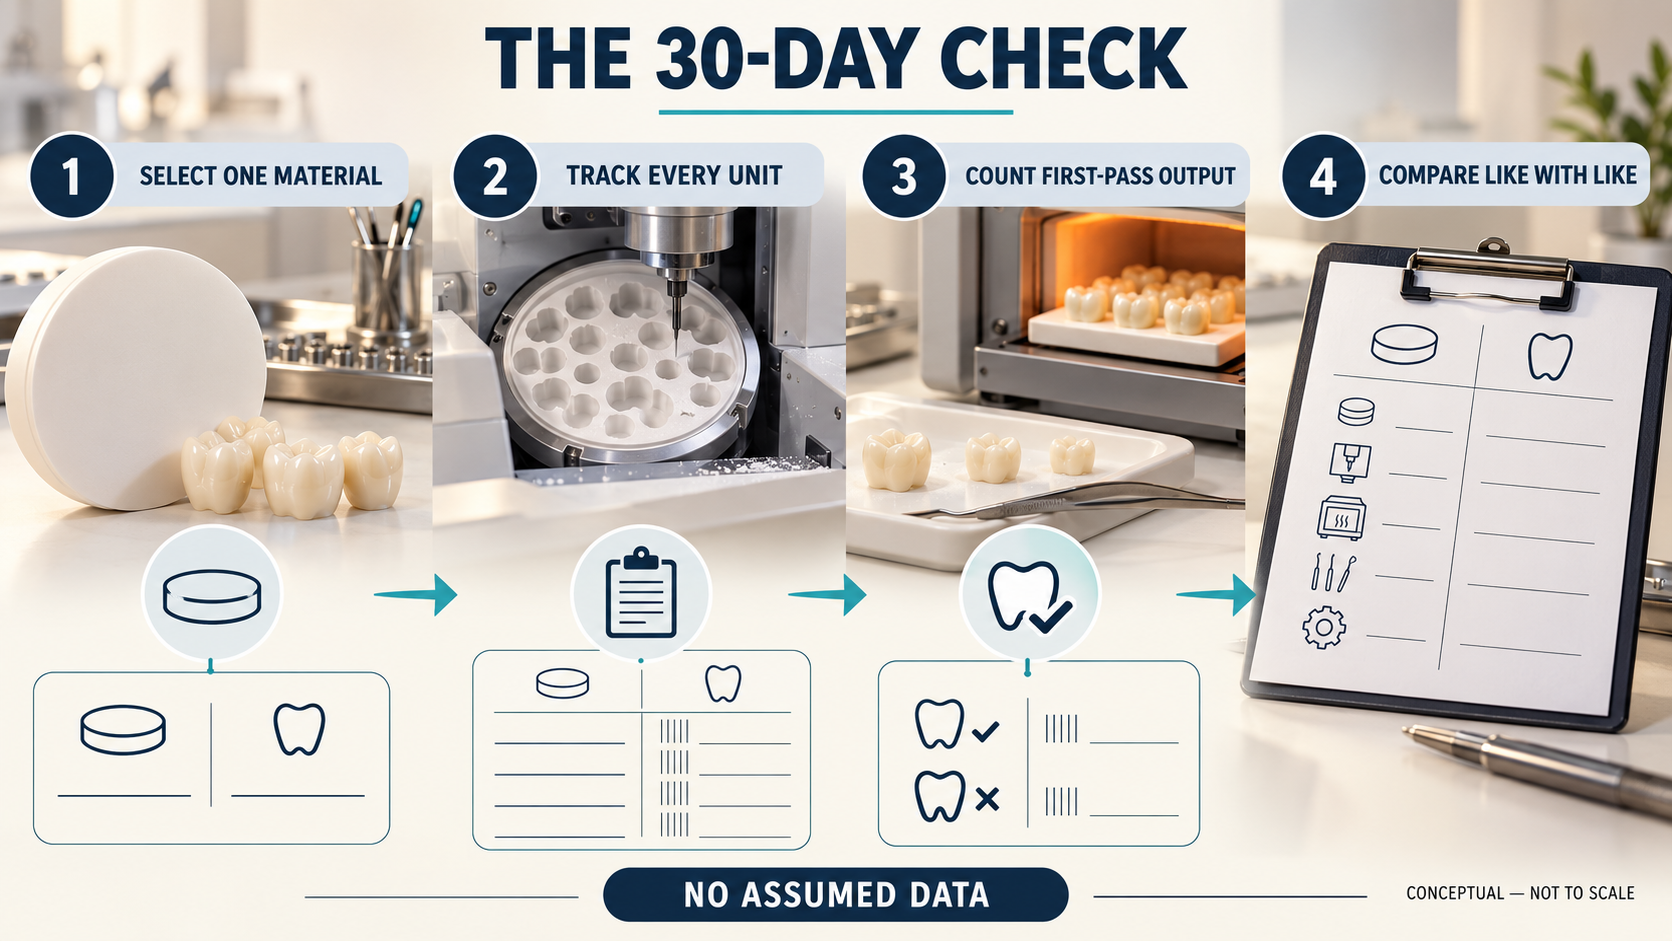
Проведіть перевірку протягом 30 днів
Лабораторії не потрібен великий фінансовий проект для поліпшення розрахунку собівартості. Розпочніть із одного матеріалу з високим обсягом використання та однієї порівняної категорії реставрацій.
Протягом 30 днів фіксуйте:
На кінець періоду розділіть відповідну вартість на кількість прийнятих реставрацій, що були відправлені.
Потім проаналізуйте різницю між кількістю одиниць у гніздах і кількістю одиниць, прийнятих після першого проходу. Цей розрив часто надає більше інформації, ніж сама ціна диска.
Опубліковані наукові дослідження також пояснюють, чому лабораторії мають використовувати власні дані про робочі процеси. У систематичному огляді встановлено, що цифрові процеси можуть скоротити окремі етапи виготовлення фіксованих протезів, однак повідомлені часові результати варіювалися залежно від методу, а включені дослідження не надавали прямих порівнянь вартості для реставрацій, що опираються на зуби.
Окремі дослідження продемонстрували переваги ефективності певних цифрових робочих процесів, однак ці результати стосуються конкретного обладнання, типу реставрації, протоколу та припущень щодо вартості, використаних у кожному дослідженні. Їх не слід сприймати як універсальну цифру вартості для будь-якої лабораторії.
Порівнюйте однакове з однаковим
Порівняння постачальників має сенс лише за умови порівнянних умов виробництва.
Використовуйте схожий асортимент виробів, чітко визначені критерії прийняття, навчених операторів, обладнання у справному стані та відповідний валідований процес для кожного матеріалу. Фіксуйте проблеми на попередніх етапах — наприклад, неповні сканування, непридатні конструкції або зношені інструменти — щоб їх не помилково приписували дискам.
Обмежений виробничий пілот, як правило, надає більше інформації, ніж одномоментна заміна всього запасу. Це дає лабораторії змогу проаналізувати вихід продукції при першому проході, активні трудові витрати, корекцію поверхні, сумісність із робочим процесом та потребу в запасах перед прийняттям рішення про масштабні закупівлі.
Найменш дорогий диск може виявитися найекономнішим варіантом. Мета цієї моделі — не стверджувати, що дорожчий продукт автоматично кращий.
Її мета — зробити висновок вимірюваним.
Для виробників та дистриб’юторів це також змінює розмову про продажі. Разом із ціною покупцям потрібні чіткі інструкції щодо обробки, можливість відстеження, задокументовані умови переробки, практична наявність на складі та оперативна технічна підтримка. Ці фактори впливають на те, чи матеріал буде проходити виробництво передбачуваним чином.
Оберіть одну сім’ю цирконію з високим обсягом використання й вимірюйте її протягом 30 днів. Як тільки лабораторія дізнається свою вартість на кожну прийняту реставрацію, рішення щодо постачальника та робочого процесу стають легшими для обґрунтування — і набагато важчими для спотворення за допомогою ціни з одного рахунку-фактури.


 EN


