แบบจำลองต้นทุนที่ใช้งานได้จริงสำหรับห้องปฏิบัติการและผู้จัดจำหน่ายเซอร์โคเนีย
เมื่อห้องปฏิบัติการเปรียบเทียบวัสดุเซอร์โคเนีย บทสนทนาส่วนใหญ่มักเริ่มต้นด้วยราคาของแผ่นเดียว
ตัวเลขนี้หาง่าย ใส่ลงในสเปรดชีตได้ง่าย และต่อรองได้ง่าย แต่ก็ยังไม่ครบถ้วน
การที่แผ่นหนึ่งแผ่นเข้ามาอยู่ในห้องปฏิบัติการไม่ได้หมายความว่าจะสร้างรายได้ทันที มันต้องผ่านขั้นตอนต่าง ๆ ได้แก่ การจัดวาง (nesting) การกลึง (milling) การแยกชิ้นส่วน การเผา (sintering) การตกแต่ง (finishing) การตรวจสอบคุณภาพ และการยอมรับผลลัพธ์ บางเศษวัสดุยังสามารถนำกลับมาใช้ใหม่ได้ แต่บางส่วนกลายเป็นสินค้าคงคลังที่ใช้งานไม่ได้ บางงานฟันปลอมผ่านกระบวนการทั้งหมดเพียงครั้งเดียว ขณะที่บางงานต้องใช้ตำแหน่งการกลึงเพิ่มเติม รอบการเผาเพิ่มเติม และเวลาของช่างเทคนิคมากขึ้น
คำถามเชิงเศรษฐศาสตร์ที่มีประโยชน์มากกว่าจึงไม่ใช่
แผ่นหนึ่งแผ่นมีราคาเท่าไร
ซึ่งคือ:
แต่เป็น ‘ต้นทุนของกระบวนการทั้งหมดนี้ต่อหนึ่งงานฟันปลอมที่ผ่านเกณฑ์และส่งมอบจริง’
เริ่มต้นด้วยตัวหารที่ถูกต้อง
ราคาวัสดุที่ต่ำอาจดูน่าสนใจเมื่อนำไปหารด้วยจำนวนหน่วยที่จัดวางแล้ว แต่การจัดวางงานฟันปลอมไม่ได้เท่ากับการผลิตงานนั้นให้เสร็จสมบูรณ์
สำหรับการตัดสินใจภายใน วิธีคำนวณที่เป็นรูปธรรมยิ่งขึ้นคือ:
ต้นทุนจริงต่อการฟื้นฟูที่ได้รับการยอมรับหนึ่งชิ้น = ต้นทุนการผลิตทั้งหมดที่จัดสรรได้ ÷ จำนวนการฟื้นฟูที่ได้รับการยอมรับและจัดส่งแล้ว
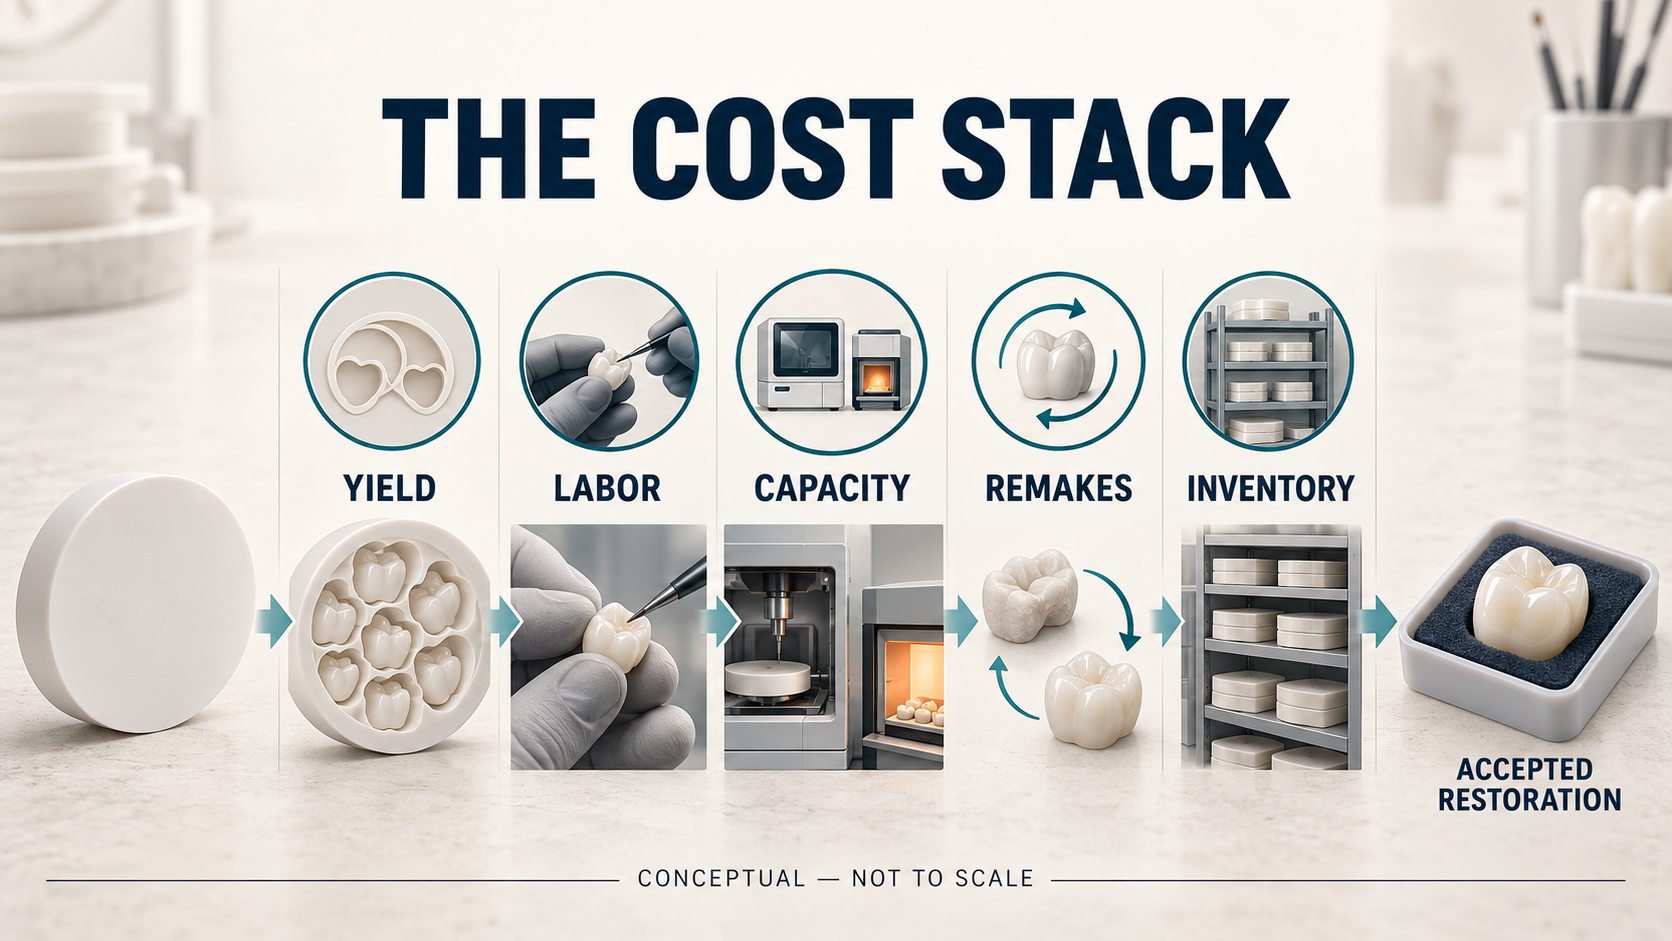
“ต้นทุนการผลิตทั้งหมดที่จัดสรรได้” อาจรวมถึงต้นทุนวัสดุ แรงงานโดยตรง กำลังการผลิตของอุปกรณ์ การผลิตซ้ำ การแก้ไข และการจัดสรรสินค้าคงคลังที่เหมาะสม
เครื่องมือนี้ไม่ได้มีวัตถุประสงค์เพื่อแทนที่ระบบบัญชีอย่างเป็นทางการของห้องปฏิบัติการ แต่เป็นเครื่องมือบริหารจัดการสำหรับเปรียบเทียบวัสดุและกระบวนการดำเนินงานภายใต้เกณฑ์เดียวกัน
ตัวส่วนมีความสำคัญอย่างยิ่ง หากแผ่นดิสก์หนึ่งแผ่นสามารถผลิตชิ้นส่วนแบบซ้อนกันได้จำนวนมาก แต่มีหลายชิ้นที่จำเป็นต้องผลิตใหม่หรือปรับแต่งอย่างละเอียด ประโยชน์ที่ดูเหมือนจะได้จากวัสดุอาจหายไปก่อนที่งานจะถูกส่งมอบ
โครงสร้างต้นทุนแบบครบวงจร
ราคาซื้อขายยังคงมีความเกี่ยวข้อง แต่เป็นเพียงชั้นแรกเท่านั้น
1. การใช้ประโยชน์จากวัสดุ
ผลผลิตที่ใช้งานได้ขึ้นอยู่กับมากกว่าพื้นที่เชิงทฤษฎีของแผ่นดิสก์
ความสูงของดิสก์ รูปทรงที่ต้องคืนค่า ข้อกำหนดเกี่ยวกับตัวเชื่อมหรือโครงรองรับ ขอบเขตการกัดแต่ง พื้นที่ที่เคยใช้งานมาก่อน และนโยบายของห้องปฏิบัติการในการเก็บส่วนที่เหลือไว้ ล้วนมีผลต่อปริมาณมูลค่าที่ใช้งานได้จริง
ส่วนที่เหลือของเซอร์โคเนียไม่ควรจัดว่าเป็นของเสียหรือการประหยัดโดยอัตโนมัติ มันมีมูลค่าก็ต่อเมื่อห้องปฏิบัติการสามารถระบุ จัดเก็บ ดึงกลับมาใช้ และนำไปใช้ในเคสในอนาคตที่เหมาะสมได้
2. แรงงานช่างเทคนิคที่ทำงานอยู่จริง
เวลาเครื่องจักรและเวลาช่างเทคนิคเป็นต้นทุนคนละประเภท
ช่างเทคนิคอาจใช้เวลาทำงานจริงในการเตรียมไฟล์ CAM เลือกดิสก์ที่ถูกต้อง เปลี่ยนเครื่องมือ โหลดชิ้นงานลงเครื่อง แยกหน่วยออกจากกัน ขัดเรียบบริเวณตัวเชื่อม ลงสี ตกแต่งผิว แก้ไขจุดสัมผัส และตรวจสอบคุณภาพ
กระบวนการทำงานที่ต้องอาศัยการปรับแต่งด้วยมือหลายครั้งในแต่ละเคส อาจดูยอมรับได้เมื่อพิจารณาแต่ละครั้งแยกกัน แต่เมื่อรวมทั้งหมดตลอดระยะเวลาหนึ่งเดือน การใช้เวลาเพียงไม่กี่นาทีเหล่านั้นจะกลายเป็นต้นทุนที่มีน้ำหนัก
บันทึกเวลาแรงงานที่ใช้งานจริง แทนการสมมุติว่าเวิร์กโฟลว์แบบอัตโนมัติไม่ต้องใช้แรงงาน
3. ความจุของเครื่องกัดและเตาเผา
ความจุของอุปกรณ์มีมูลค่าทางเศรษฐกิจ แม้เมื่อเครื่องนั้นจะเป็นกรรมสิทธิ์ของห้องปฏิบัติการอยู่แล้ว
การกัดซ้ำ (remill) ใช้ตำแหน่งที่อาจนำไปใช้กับเคสใหม่ได้ การเผาซ้ำที่หลีกเลี่ยงได้จะใช้ความจุที่ถูกกำหนดไว้ล่วงหน้า และอาจส่งผลต่อการวางแผนการจัดส่ง เทคนิคการจัดกลุ่มเคส (batching) ที่ไม่ดีอาจทำให้เกิดรอบการเผาที่ไม่จำเป็น หรือทำให้เกิดความล่าช้าขณะที่เคสรอคอยรอบการโหลดที่เหมาะสมในครั้งถัดไป
ต้นทุนความจุไม่จำเป็นต้องคำนวณด้วยแบบจำลองการเงินที่ซับซ้อน ห้องปฏิบัติการสามารถเริ่มต้นได้โดยการติดตามเวลาที่ใช้ในการกัด จำนวนรอบการเผาในเตา และจำนวนเคสที่ถูกเลื่อนออกไปเนื่องจากความจุไม่เพียงพอ
เป้าหมายคือการระบุจุดที่การตัดสินใจเกี่ยวกับวัสดุหรือกระบวนการส่งผลให้เกิดการใช้ช่องเวลาการผลิตซ้ำๆ
4. การทำซ้ำ (remakes) และการสูญเสียจากคุณภาพ
ต้นทุนของการทำซ้ำไม่ได้จำกัดอยู่แค่ค่าวัสดุเซอร์โคเนียอีกชิ้นเท่านั้น
อาจรวมถึงการตั้งค่า CAM ชุดที่สอง เวลาเครื่องจักรเพิ่มขึ้น ตำแหน่งเตาเผาเพิ่มเติม ขั้นตอนการตกแต่งและตรวจสอบเพิ่มเติม การรบกวนตารางการผลิต การสื่อสารกับลูกค้า และการจัดส่งแบบเร่งด่วน
บางส่วนของความสูญเสียเกิดจากวัสดุ ในขณะที่บางส่วนเกิดจากกระบวนการสแกน การออกแบบ เครื่องมือกัด การจัดการวัสดุ การเผาเชิงเทอร์มอล (sintering) การตกแต่ง หรือข้อมูลกรณีไม่ครบถ้วน ระบบต้นทุนที่เป็นธรรมควรบันทึกความสูญเสียก่อน จากนั้นจึงสอบสวนสาเหตุแยกต่างหาก
การระบุวัสดุเป็นต้นเหตุของความล้มเหลวทุกกรณีโดยอัตโนมัติ จะทำให้ข้อมูลการจัดซื้อมีความน่าเชื่อถือต่ำลง ในทางกลับกัน การตัดความล้มเหลวทุกกรณีออกจากการประเมินวัสดุโดยอัตโนมัติก็ไม่มีประโยชน์เช่นกัน
5. สินค้าคงคลัง
แต่ละชุดของปัจจัย ได้แก่ กลุ่มวัสดุ ระดับความโปร่งแสง สี เส้นผ่านศูนย์กลาง และความสูง จะสร้างความต้องการในการจัดเก็บสินค้าเพิ่มขึ้นอีกหนึ่งรายการ
แคตตาล็อกที่กว้างขวางอาจมีประโยชน์ทางการค้า แต่ก็ต่อเมื่อการหมุนเวียนสินค้าสามารถรองรับขอบเขตดังกล่าวได้ แผ่นดิสก์ที่เคลื่อนไหวช้าจะผูกเงินทุนไว้ ใช้พื้นที่จัดเก็บ ต้องมีการระบุตัวตนและติดตามแหล่งที่มา และอาจกลายเป็นสินค้าที่ใช้งานยากขึ้นเมื่อขอบเขตผลิตภัณฑ์หรือความต้องการของลูกค้าเปลี่ยนแปลง
สำหรับผู้จัดจำหน่าย หลักการเดียวกันนี้ก็ใช้ได้ในระดับที่ใหญ่ขึ้นเช่นกัน ราคาซื้อที่ต่ำอาจไม่น่าสนใจนัก หากปริมาณสั่งซื้อขั้นต่ำทำให้เกิดสต๊อกที่เคลื่อนไหวช้าเป็นเวลาหลายเดือน
ดังนั้น ต้นทุนสินค้าคงคลังควรประเมินตามกลุ่มผลิตภัณฑ์และขนาดของผลิตภัณฑ์ — ไม่ใช่เพียงแค่ตามมูลค่ารวมของคลังสินค้าเท่านั้น
ประสิทธิภาพการจัดเรียงแบบซ้อนกัน (nesting efficiency) ไม่ใช่อัตราผลผลิตจากการผลิต (production yield)
ห้องปฏิบัติการมักใช้คำว่า “yield” เพื่ออธิบายสิ่งต่าง ๆ หลายประการ
อัตราผลผลิตเชิงเรขาคณิต (geometric yield) หมายถึง จำนวนหน่วยที่สามารถจัดวางลงบนแผ่นดิสก์ได้ หรือสัดส่วนพื้นที่ของแผ่นดิสก์ที่ถูกใช้ไป
อัตราผลผลิตจากการผลิต (production yield) หมายถึง จำนวนหน่วยที่ผ่านกระบวนการกัดแต่ง การเผา และการตกแต่งจนเสร็จสมบูรณ์ โดยไม่ต้องกัดแต่งใหม่ หรือไม่จำเป็นต้องแก้ไขอย่างมาก
อัตราผลผลิตเชิงพาณิชย์ (commercial yield) หมายถึง จำนวนชิ้นงานฟื้นฟูที่ผ่านเกณฑ์การรับรองของห้องปฏิบัติการ และถูกจัดส่งออกไปแล้ว
การวัดทั้งสามแบบนี้ล้วนมีประโยชน์ แต่ไม่ควรนำมารวมกันหรือสับสนระหว่างกัน
การจัดเรียงแบบซ้อนกันอย่างเข้มข้นสามารถเพิ่มประสิทธิภาพการใช้พื้นที่เชิงเรขาคณิต แต่ต้องยังคงอยู่ภายในข้อจำกัดด้านการออกแบบ การกัดด้วยเครื่องจักร การรองรับ และวัสดุของกระบวนการที่ผ่านการตรวจสอบแล้ว การมีหน่วยงานมากขึ้นบนหน้าจอ CAM ไม่ได้หมายความโดยอัตโนมัติว่าจะมีการยอมรับชิ้นส่วนฟื้นฟูมากขึ้น
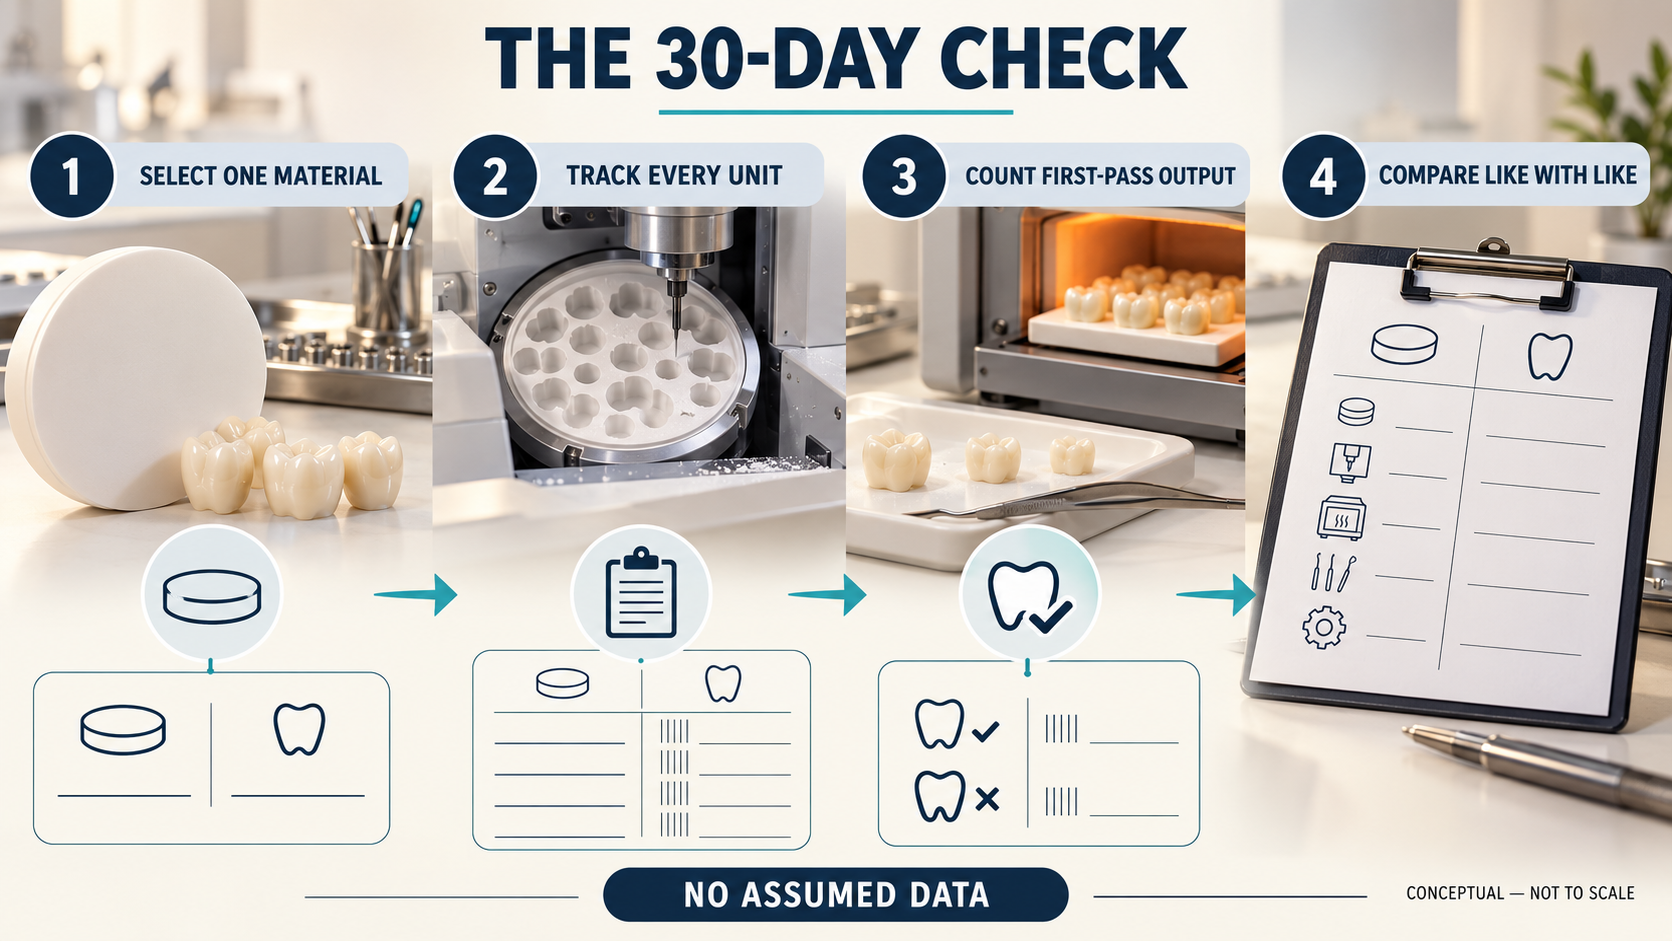
ดำเนินการตรวจสอบเป็นระยะเวลา 30 วัน
ห้องปฏิบัติการไม่จำเป็นต้องลงทุนโครงการทางการเงินขนาดใหญ่เพื่อปรับปรุงระบบการคำนวณต้นทุน เริ่มต้นด้วยวัสดุชนิดหนึ่งที่ใช้บ่อยที่สุดและหมวดหมู่ของชิ้นส่วนฟื้นฟูที่เทียบเคียงกันได้
ในช่วง 30 วัน ให้บันทึกข้อมูลดังต่อไปนี้
เมื่อสิ้นสุดระยะเวลา ให้หารต้นทุนที่จัดสรรได้ด้วยจำนวนชิ้นงานฟื้นฟูที่ได้รับการยอมรับและจัดส่งแล้ว
จากนั้นพิจารณาความแตกต่างระหว่างหน่วยที่จัดเรียงซ้อนกัน (nested units) กับหน่วยที่ผ่านการตรวจสอบครั้งแรก (first-pass accepted units) ช่องว่างนั้นมักให้ข้อมูลเชิงลึกมากกว่าราคาของแผ่นดิสก์เอง
งานวิจัยที่เผยแพร่แล้วยังแสดงเหตุผลที่ห้องปฏิบัติการควรใช้ข้อมูลกระบวนการทำงานของตนเอง ผลจากการทบทวนวรรณกรรมแบบเป็นระบบพบว่า กระบวนการดิจิทัลอาจลดระยะเวลาบางส่วนของการผลิตโครงสร้างฟื้นฟูแบบคงที่ (fixed-prosthesis production) แต่ผลด้านเวลาที่รายงานนั้นแปรผันตามเทคนิคที่ใช้ และงานวิจัยที่รวมอยู่ในงานทบทวนนั้นไม่ได้ระบุการเปรียบเทียบต้นทุนโดยตรงสำหรับชิ้นงานฟื้นฟูที่รองรับด้วยฟัน
การทดลองรายกรณีแสดงให้เห็นถึงข้อได้เปรียบด้านประสิทธิภาพของกระบวนการทำงานดิจิทัลเฉพาะบางแบบ แต่ผลลัพธ์เหล่านั้นขึ้นอยู่กับอุปกรณ์ ประเภทของชิ้นงานฟื้นฟู แนวทางปฏิบัติ (protocol) และสมมุติฐานด้านต้นทุนที่ใช้ในแต่ละงานวิจัย จึงไม่ควรถือว่าเป็นตัวเลขต้นทุนทั่วไปที่ใช้ได้กับห้องปฏิบัติการทุกแห่ง
เปรียบเทียบสิ่งที่เหมือนกันกับสิ่งที่เหมือนกัน
การเปรียบเทียบผู้จัดจำหน่ายมีความหมายก็ต่อเมื่อเงื่อนไขการผลิตสามารถเปรียบเทียบกันได้
ใช้ชุดกรณีที่คล้ายกัน กำหนดเกณฑ์การยอมรับอย่างชัดเจน มีผู้ปฏิบัติงานที่ผ่านการฝึกอบรม อุปกรณ์ที่ได้รับการบำรุงรักษาอย่างเหมาะสม และกระบวนการที่ได้รับการตรวจสอบแล้วสำหรับวัสดุแต่ละชนิด บันทึกปัญหาที่เกิดขึ้นก่อนขั้นตอนการผลิต เช่น การสแกนไม่สมบูรณ์ แบบที่ไม่เหมาะสม หรือเครื่องมือสึกหรอ เพื่อไม่ให้ระบุสาเหตุผิดพลาดว่าเกิดจากแผ่นดิสก์
การทดลองผลิตในปริมาณจำกัดมักให้ข้อมูลที่มีประโยชน์มากกว่าการเปลี่ยนสินค้าคงคลังทั้งหมดพร้อมกัน เพราะช่วยให้ห้องปฏิบัติการสามารถประเมินอัตราผลิตครั้งแรก แรงงานที่ใช้งานจริง ความจำเป็นในการปรับผิว ความเข้ากันได้กับกระบวนการทำงาน และความต้องการสต๊อก ก่อนตัดสินใจซื้อในปริมาณมาก
แผ่นดิสก์ที่มีราคาถูกที่สุดอาจยังคงเป็นทางเลือกที่ประหยัดที่สุด วัตถุประสงค์ของแบบจำลองนี้ไม่ใช่เพื่อชี้ว่าผลิตภัณฑ์ที่มีราคาสูงกว่าจะดีกว่าโดยอัตโนมัติ
แต่เพื่อให้ข้อสรุปสามารถวัดค่าได้
สำหรับผู้ผลิตและผู้จัดจำหน่าย สิ่งนี้ยังเปลี่ยนแปลงการสนทนาด้านการขายอีกด้วย นอกเหนือจากราคาแล้ว ผู้ซื้อยังต้องการคำแนะนำในการจัดการที่ชัดเจน ความสามารถในการติดตามแหล่งที่มาของวัสดุ เงื่อนไขการแปรรูปที่มีเอกสารรับรอง ความพร้อมใช้งานของสินค้าคงคลังในทางปฏิบัติ และการสนับสนุนทางเทคนิคที่ตอบสนองได้อย่างรวดเร็ว ปัจจัยเหล่านี้ล้วนมีอิทธิพลต่อความสม่ำเสมอในการนำวัสดุผ่านกระบวนการผลิต
เลือกครอบครัวเซอร์โคเนียที่มีปริมาณการใช้งานสูงหนึ่งชนิด และวัดผลเป็นระยะเวลา 30 วัน เมื่อห้องปฏิบัติการทราบต้นทุนต่อการฟื้นฟูแต่ละชิ้นที่ผ่านเกณฑ์ การตัดสินใจเกี่ยวกับผู้จัดจำหน่ายและกระบวนการทำงานจะสามารถให้เหตุผลได้ง่ายขึ้น — และยากต่อการบิดเบือนด้วยราคาใบแจ้งหนี้เพียงใบเดียว


 EN


