 ×
Цирконий лабораториялары жана таратуучулар үчүн практикалык баалоо модел
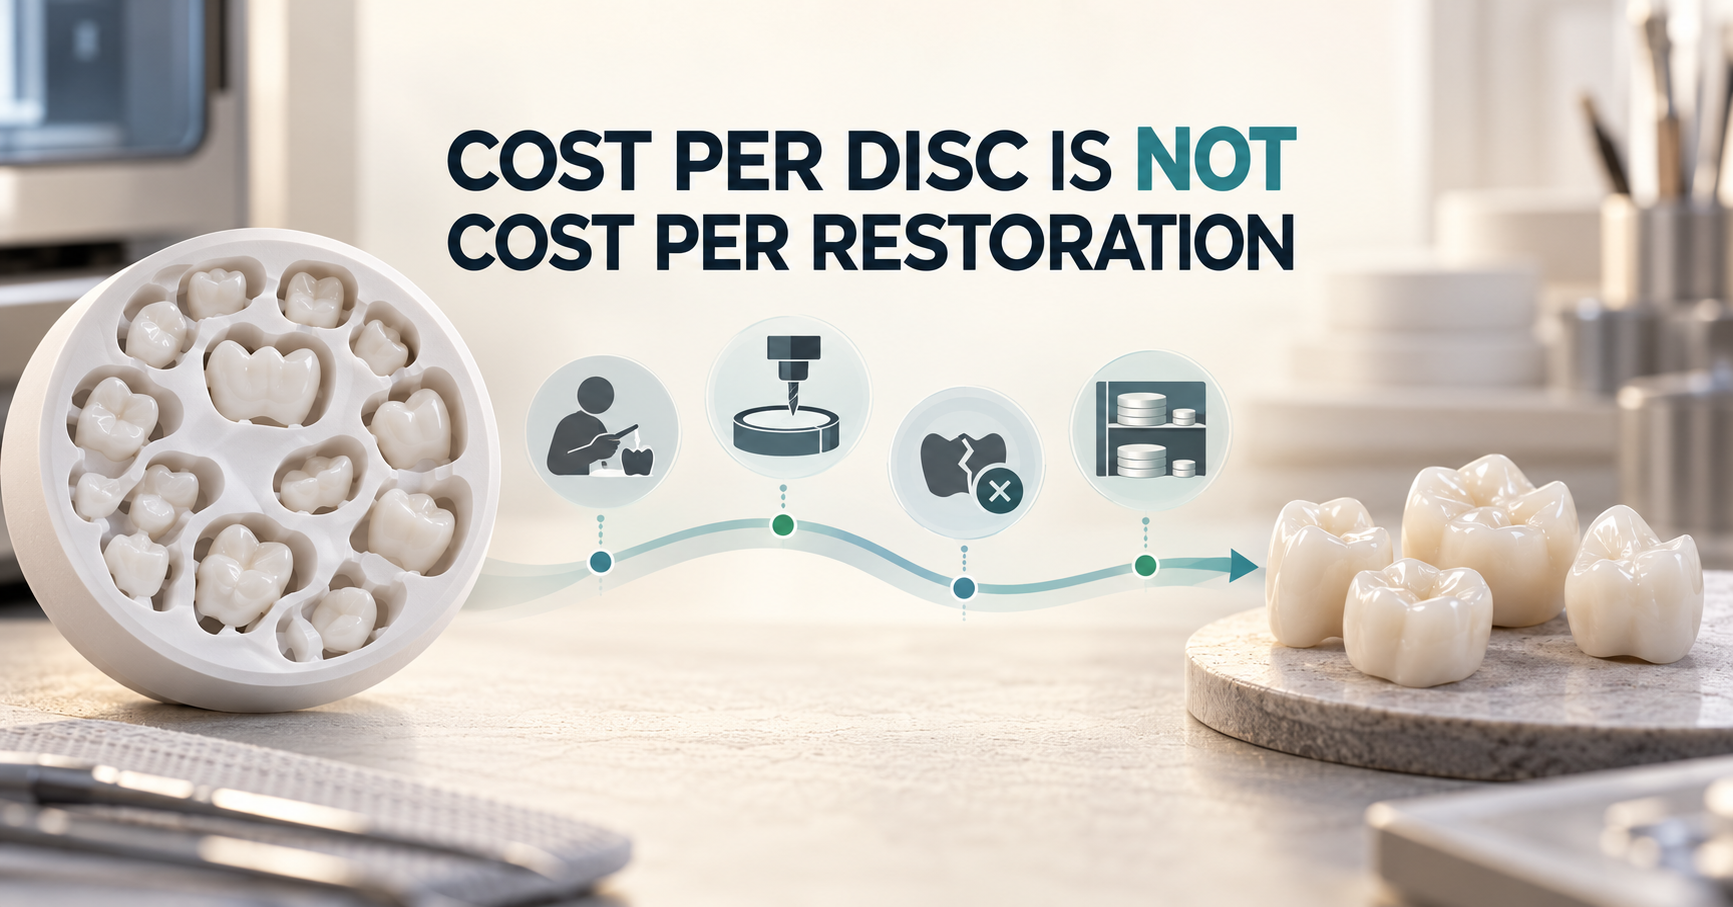
Лабораториялар цирконий материалдарын салыштырганда, сырттан көрүнгөндө баа бир диск үчүн башталат.
Бул сан алууга оңой, электрондук таблицага коюуга оңой жана такташуга оңой. Бирок ал толук эмес.
Диск лабораторияга киргенден газында гана киреше түзбөйт. Ал тиешелүү тартиптээ (nested), фрезерленет, бөлүнөт, синтерленет, жакшыртылат, текшерилет жана кабыл алынат. Кээ бир калдыктар полездуу болуп калат; башкалары колдонууга жарамсыз запас болуп калат. Кээ бир протездер иште бир жолу өтөт; башкалары дагы бир фрезерлеу ордуна, дагы бир печь циклине жана дагы бир техник убактысына талап кылат.
Ошондуктан иштеги ишке жарамдуу экономикалык суроо төмөнкүдөй:
Бир диск канча турат?
Бул:
Биз чындыгында жөнөтүп жаткан ар бир жарамдуу протез үчүн бул иш процесси канча турат?
Туура бөлүнүштүн башталышы
Материалдын төмөн баасы бир нече бирдикти тиешелүү тартиптээ (nested) кылганда привлекательдуу көрүнөт. Бирок протезди тиешелүү тартиптээ кылуу — аны толуктоого барабар эмес.
Ички чечим кабыл алуу үчүн, тажрыйбалуу эсептөө:
Кабыл алынган реставрацияларга туура келген чыгым = жалпы өндүрүш чыгымы ÷ жөнөтүлгөн кабыл алынган реставрациялар
«Жалпы өндүрүш чыгымы» материалдардын баасын, активдүү эмгек чыгымын, жабдуулардын капаситетин, кайрадан жасоо иштерин, түзөтүү иштерин жана ыңгайлуу запас толуктоосун камтышы мүмкүн.
Бул лабораториянын расмий бухгалтериялык системасын алмаштыруу үчүн эмес. Бул материалдарды жана иш агымдарды бирдей негизде салыштыруу үчүн менеджмент каражаты.
Бөлүнүүчү (деноминатор) айрыкча маанилүү. Эгер бир диск көп сандаган ичине жайгашкан бирдиктерди берсе, бирок бир нечэ таанымалык таанып алынбаган же көп иштетилген бирдиктерди талап кылса, анда иш жөнөтүлгөнгө чейин көрүнүп турган материалдын экономиясы жоголуп кетиши мүмкүн.
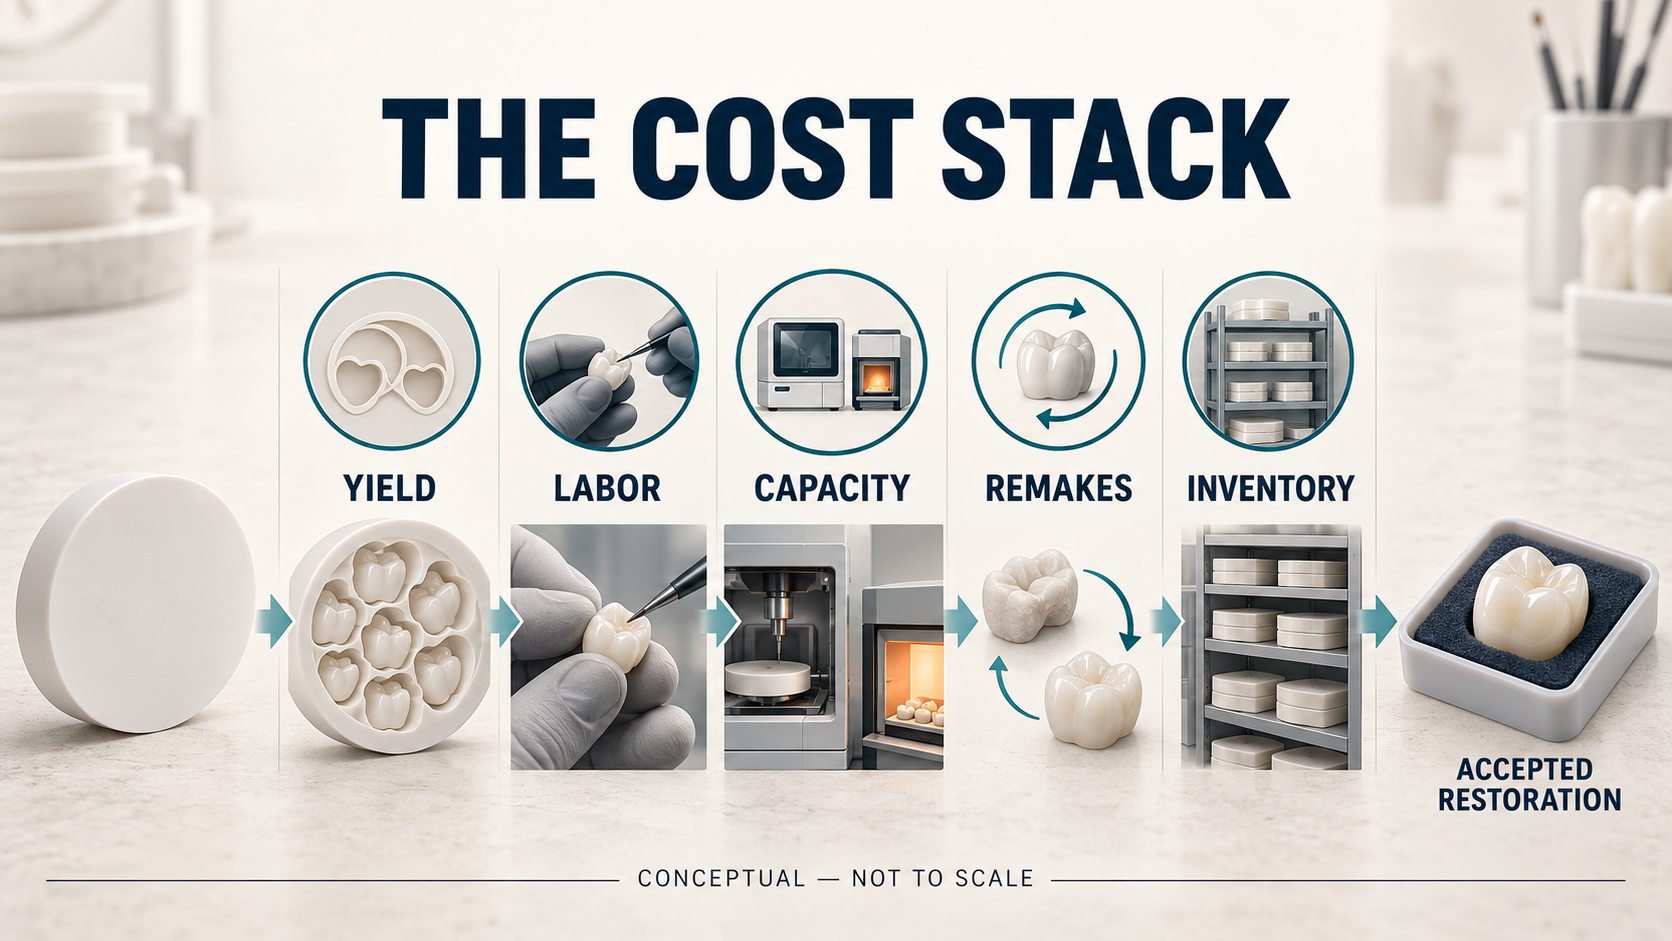
Толук чыгымдын стеки
Сатып алуу баасы дагы да маанилүү, бирок ал гана биринчи катмар.
1. Материалдын пайдаланылышы
Пайдалуу чыгым дисктин теориялык аянтынан гана турат.
Дисктин бийиктиги, калыбына келтирүү геометриясы, коннектор же колдоо талаптары, фрезерлөө чеги, мурунку иштелген аймактар жана остатоктарды сактоо боюнча лабораториянын саясаты пайдалуу маанини канчалык алууга таасир этет.
Цирконийдин калган бөлүгүн автоматтык түрдө натыйжада чыгып кеткен же үнөмдөлгөн деп эсептөөгө болбойт. Ал жалгыз гана лаборатория аны таба алса, сактай алса, кийинки учурда колдонууга ыңгайлуу түрдө таба алса жана колдонса гана мааниге ээ болот.
2. Активдүү техниканын эмгеги
Машина убактысы жана техниканын убактысы ар кандай чыгымдар.
Техниканын активдүү убактысы CAM файлдарын даярдоого, туура дискти тандоого, инструменттерди алмаштырууга, машинаға жагылыштырууга, бирдиктерди бөлүүгө, коннекторлорду тегиздөөгө, түс кошууга, беттерди жөнгө салууга, контракттарды түзөтүүгө жана сапатты текшерүүгө кетет.
Ар бир учурда бир нече кичинекей кол менен түзөтүүлөр талап кылынган иш агымы ар бир түзөтүүнү жеке караса кабыл алынбаса болбойт. Бир айлык өндүрүштө бул минуталар маанилүү чыгымга айланат.
Автоматташтырылган иш агымында эмгекчилердин иштегенин жалпылап албай, алардын иштегенин түз түрдө каттоо.
3. Фрезерлоо жана печьтеги кубаттуулук
Жабдуу кубаттуулугунун экономикалык баасы машина башка кишинин өзүнө таандык болгондо да бар.
Кайрадан фрезерлоо үчүн колдонулган орун жаңы иштер үчүн колдонулган болушу мүмкүн. Жокко чыгарылышы мүмкүн болгон печь цикли планда белгиленген кубаттуулукту талап кылат жана жеткирүүнүн пландоосуна таасир этиши мүмкүн. Туура эмес топтоо же циклдардын ашыкча санын же иштердин кийинки туура жүктөмгө күтүшүн түзөтүшү мүмкүн.
Кубаттуулуктун баасын татаал финансылык модель менен эсептөө зарыл эмес. Лабораториялар фрезерлоо убактысын, печь циклдарын жана кубаттуулуктун жетишпейжүргөнүнөн кечигип калган иштерди каттоодон баштай алат.
Максат – материал же технологиялык чечимдердин өндүрүштүн орундарын кайталанып туташтырган жерлерди аныктоо.
4. Кайрадан жасалган иштер жана сапат боюнча жоготулгандар
Кайрадан жасалган иштин баасы – бул жалгыз цирконий бөлүгү гана эмес.
Бул экинчи CAM орнотмосун, көбүрөөк машина убактысын, башка печь позициясын, кошумча жөнгө салуу жана текшерүү иштерин, графикти бузуу, клиенттер менен байланышуу жана ылдам тапшыруу камтышы мүмкүн.
Кээ бир жоготулуштар материалга байланыштуу; башкалары сканерлөө, долбоорлоо, фрезерлөөчү инструменттер, иштетүү, синтерлеоо, жөнгө салуу же толук эмес иш боюнча маалыматтардан келип чыгат. Адилеттүү баа системасы жоготулушту биринчи болуп катталышы жана андан кийин себебин айрым түрдө изилдөө керек.
Ар бир салыштырууны материалга автоматтык түрдө таандыктоо сатып алуу боюнча надеждуу эмес маалыматтарды берет. Ар бир салыштырууну материалды баалоодон автоматтык түрдө чыгаруу да ошончолук жардам бербейт.
5. Запас
Ар бир материалдын тобу, жарык өткөрүүчүлүгү, түсү, диаметри жана бийиктиги дагы бир запасты сактоо талабын түзөт.
Кеңири каталог коммерциялык жактан пайдалуу болушу мүмкүн, бирок анын негизинде запастын айлануусу гана тиешелүү болушу керек. Жайылган дисктер акчаны байлап турат, сактоо жерин талап кылат, тануу жана илгери түзүлүшүн талап кылат жана продукттардын түрлөрү же клиенттердин талаптары өзгөрүшү менен колдонууга кыйын болушу мүмкүн.
Дистрибьюторлор үчүн ошол эле принциппи ири масштабда колдонулат. Эгерде минималдуу буйруу көлөмү айлар бою тез сатылбаган запас түзсө, анда төмөн сатып алуу баасы аттрактивдүүлүгүн жоготот.
Ошондуктан, запастын баасын жалпы склад баасы менен гана эмес, айрыкча продукттардын тобу жана өлчөмү боюнча баалоо керек.
Нестингдин эффективдүүлүгү – бул өндүрүштүн чыгымы эмес
Лабораториялар көпчүлүк учурда «чыгым» деген терминди бир нече ар кандай нерселерди сүрөттөө үчүн колдонот.
Геометриялык чыгым – бул дискке канча бирдик орнотууга болот же дисктин канча аянты ээленген.
Өндүрүштүн чыгымы – бул фрезерлоо, синтерлеоо жана жөнөтүү иштерин толуктап, кайрадан фрезерлоо же маанилүү түзөтүү иштеринсиз өткөрүлгөн бирдиктердин саны.
Коммерциялык чыгым – бул лабораториянын кабыл алуу критерийлерин өтүп, жөнөтүлгөн реставрациялардын саны.
Бул үч чоңдук да пайдалуу, бирок аларды бир-бирине карата таштандыкка келтирбөө керек.
Агрессивдүү топтогон геометриялык пайдаланууну жакшырта албат, бирок ал текшерилген иштөө ыкмасынын дизайн, фрезерлөө, колдоо жана материалдык чектөөлөрүнөн ашпаганда гана.
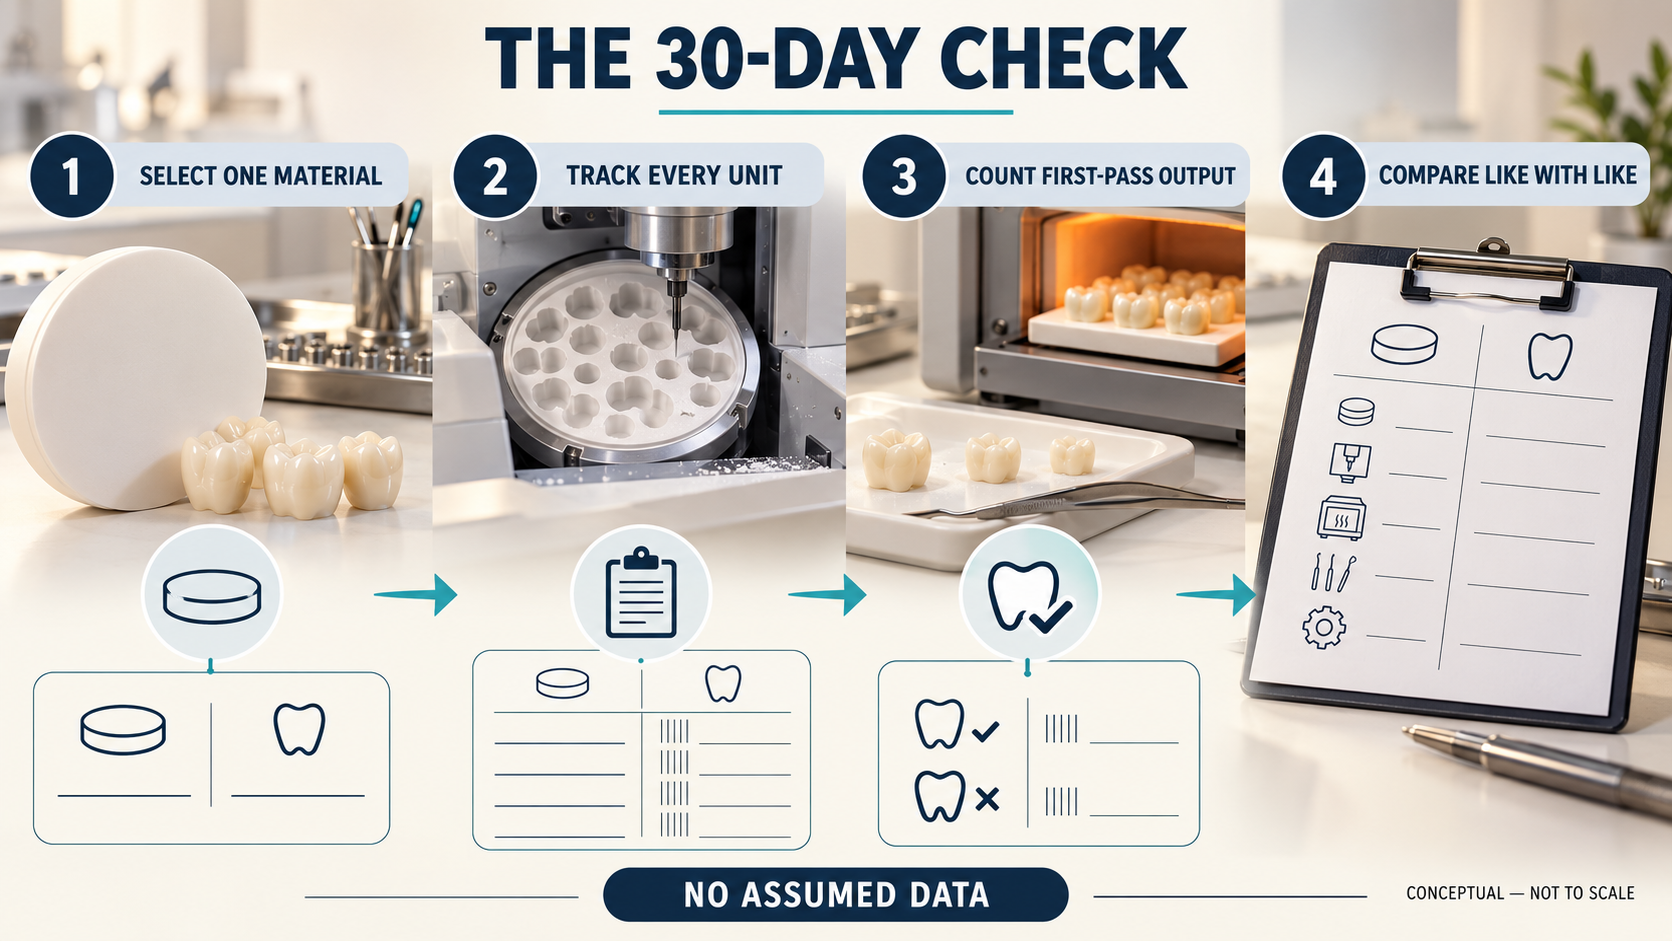
30 күндүк текшерүүнү иштетиңиз
Лаборатория өз чыгымдарын жакшыртуу үчүн чоң финансылык долбоорго муктаж эмес. Башта бир жогорку көлөмдүү материалдык тобун жана бир салыштырмалуу протездео категориясын тандап алыңыз.
30 күн ичинде жазып алыңыз:
Дөңгөлөк аяктаганда, жеткирүүгө жарамдуу реставрациялардын санына бөлүнгөн тиешелүү чыгым
Андан кийин ичке бириктирилген бирдиктер менен биринчи өтүштө жеткирүүгө жарамдуу бирдиктердин ортосундагы айырмачалыкты текшерип чыгыңыз. Бул айырма нерсе өзүнчө диск баасынан көбүрөөк маанилүү болушу мүмкүн.
Жарыяланган изилдөөлөр лабораториялардын өз иш агымынын маалыматын колдонууга тиешелүүлүгүн да көрсөтөт. Системалык талдоодо цифровой процесстер туруктуу протездерди жасоонун бир нече бөлүгүн кыскарта алышы көрсөтүлгөн, бирок убакыт натыйжалары техника боюнча ар түрлүү болгон, жана кошулган изилдөөлөр тишке таянып турган реставрациялар үчүн туурасынан чыгымдын салыштырмасын бербеген.
Айрым сыноолор белгилүү цифровой иш агымдарынын эффективдүүлүгүнүн артышын көрсөткөн, бирок бул натыйжалар ар бир изилдөөдө колдонулган жабдууларга, реставрация түрүнө, протоколго жана чыгымдык жорамалдарга тиешелүү. Алар ар бир лаборатория үчүн универсалдуу чыгымдык сан эсеби катары каралбашы керек.
Ошондой эле нерселерди ошондой эле нерселер менен салыштырыңыз
Жеткизүүчүлөрдү салыштыруу жалгыз гана өндүрүш шарттары салыштырууга мүмкүндүк бергенде маанилүү.
Ар бир материал үчүн ошондой эле иштетилүүчү топтом, аныкталган кабыл алуу критерийлери, даярдалган операторлор, караңгылардын жөнөтүлүшү жана тастыкталган өндүрүш процесстерин колдонуңуз. Төмөнкү тараптагы кыйынчылыктарды—мисалы, толук эмес скандалар, ыңгайсыз долбоорлор же жылдызган инструменттерди—дискке туура эмес тиешелүүлүк катары белгилөө үчүн жазып алыңыз.
Чектелген өндүрүштүн пилоттук тажрыйбасы бардык запасын бирден алмаштыруудан көбүрөөк маанилүү болот. Ал лабораторияга биринчи өтүштүн чыгымын, активдүү эмгекти, бетти түзөтүүнү, иш агымынын үйлэшүүсүн жана запастын талаптарын изилдөөгө мүмкүндүк берет, андан кийин ири сатып алуу чечимин кабыл алат.
Эң арзан диск дагы эң экономикалык вариант болуп калат. Бул модельдин максаты жогорку баалуу продукт автоматтык түрдө жакшыраак экенин далилдөө эмес.
Бул чечимди өлчөөгө мүмкүндүк берүү.
Иштетүүчүлөр жана таратуучулар үчүн бул сатып алуу үчүн сүйлөшүүлөрдү да өзгөртөт. Баа менен бирге, сатып алуучуларга таза иштетүү нускамалары, изилдөөлөрдүн иштетилүү шарттары, документтелген иштетилүү шарттары, практикалык запас көлөмү жана реакциялык техникалык колдоо керек. Бул факторлор материалдын өндүрүштөн өтүшүнүн алдын ала белгилүүлүгүнө таасир этет.
Бир жогорку көлөмдүү цирконий оксиди үй-бүлөсүн тандаңыз жана аны 30 күнгө өлчөңүз. Лаборатория кабыл алынган реставрациялардын ар биринин баасын билгендэн кийин, поставщиктерди жана иштетүү ыкмаларын тандоо жөнүндөгү чечимдерди негиздөө оңойлошот — жана бир гана эсеп-чек боюнча баа искерчиликке таасир этүү мүмкүнчүлүгү кемейт.


 EN

