 ×
Zirkonyum Laboratuvarları ve Dağıtıcıları İçin Pratik Bir Maliyet Modeli
Laboratuvarlar zirkonyum malzemelerini karşılaştırdığında, tartışma genellikle bir disk fiyatından başlar.
Bu rakam elde etmesi kolaydır, bir elektronik tabloya yerleştirmesi kolaydır ve pazarlığı da kolaydır. Ancak aynı zamanda eksiktir.
Bir disk, laboratuvara girdiği için gelir üretmez. Bu disklerin yerleştirilmesi (nesting), frezelemesi, ayrıştırılması, sinterlenmesi, bitirilmesi, kontrol edilmesi ve kabul edilmesi gerekir. Bazı artıklar hâlâ kullanışlı kalırken, diğerleri kullanılamaz stok haline gelir. Bazı restorasyonlar iş akışından yalnızca bir kez geçerken, diğerleri ek bir frezeleme pozisyonu, ek bir fırın döngüsü ve daha fazla teknisyen süresi tüketir.
Dolayısıyla daha anlamlı ekonomik soru şu değildir:
Bir disk ne kadara mal olur?
Aksine şudur:
Aslında gönderdiğimiz her kabul edilebilir restorasyon için bu iş akışı ne kadara mal olur?
Doğru payda ile başlayın
Malzeme fiyatı düşük olduğunda maliyet, yerleştirilen (nested) birim sayısına bölündüğünde cazip görünebilir. Ancak bir restorasyonu yerleştirmek (nesting), onu tamamlamakla aynı şey değildir.
İç karar verme amacıyla daha pratik bir hesaplama şöyledir:
Kabul edilen restorasyon başına gerçek maliyet = toplam atfedilebilir üretim maliyeti ÷ gönderilen kabul edilen restorasyonlar
"Toplam atfedilebilir üretim maliyeti", malzeme, aktif işçilik, ekipman kapasitesi, yeniden imalatlar, düzeltme çalışmaları ve uygun bir envanter payı dahil olmak üzere çeşitli unsurları içerebilir.
Bu, bir laboratuvarın resmi muhasebe sistemini değiştirmek amacıyla tasarlanmamıştır. Malzemeleri ve iş akışlarını aynı temelde karşılaştırmak için kullanılan bir yönetim aracıdır.
Payda özellikle önemlidir. Bir disk birçok iç içe geçmiş birimi üretse de bunlardan birkaçı yeniden frezeleme veya kapsamlı düzeltme gerektiriyorsa, vakayı sevkiyata ulaştırmadan önce görünür malzeme tasarrufu ortadan kalkabilir.
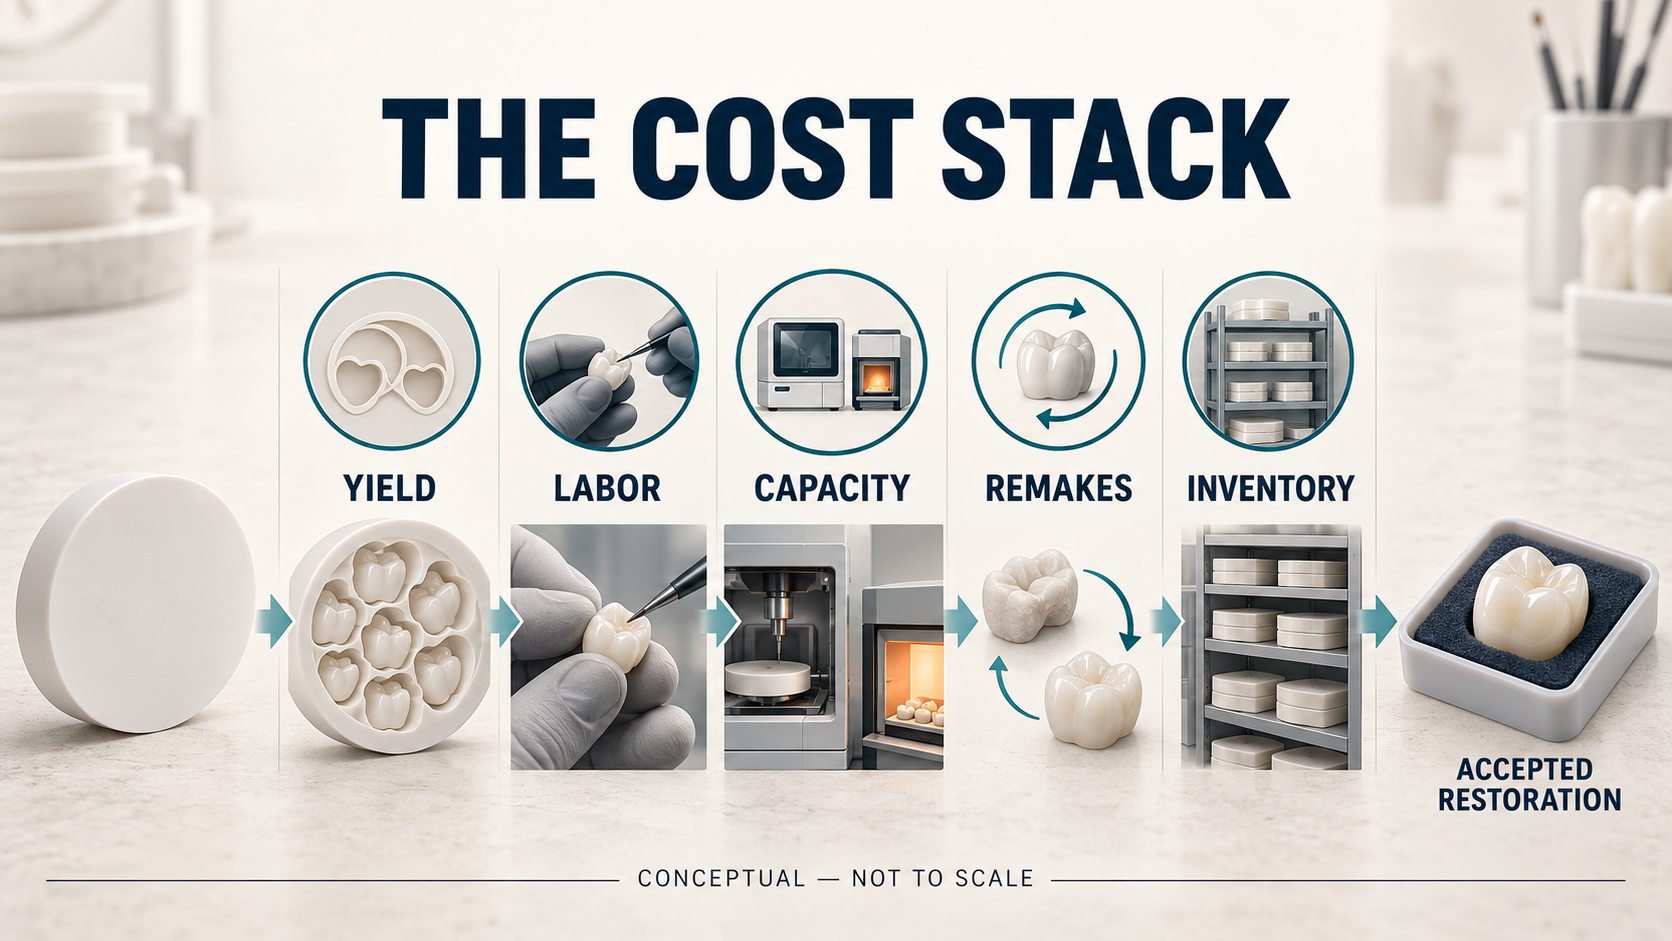
Tam maliyet yığını
Satın alma fiyatı hâlâ geçerlidir; ancak bu yalnızca ilk katmandır.
1. Malzeme kullanımı
Yararlı verim, bir diskin teorik alanından daha fazlasına bağlıdır.
Disk yüksekliği, restorasyon geometrisi, konektör veya destek gereksinimleri, frezeleme sınırları, daha önce kullanılan alanlar ve artıkların saklanmasına ilişkin laboratuvar politikası, elde edilen kullanışlı değerin miktarını etkiler.
Zirkonyum oksitten kalan bir bölüm, otomatik olarak ya atık ya da tasarruf olarak değerlendirilmemelidir. Bu bölümün yalnızca laboratuvar, onu tanımlayabildiği, saklayabildiği, geri alabildiği ve uygun bir gelecekteki vakada kullanabildiği sürece bir değeri vardır.
2. Aktif teknisyen işçiliği
Makine zamanı ile teknisyen zamanı farklı maliyetlerdir.
Bir teknisyen, CAM dosyalarını hazırlamakta, doğru diski seçmekte, takımları değiştirmekte, makineyi yüklemede, üniteleri ayırmada, konektörleri pürüzsüzleştirmede, renk uygulamada, yüzeyleri tamamlamada, temas noktalarını düzeltmede ve kalite kontrolü yapmanda aktif zaman harcayabilir.
Her vaka için birkaç küçük elle düzeltme gerektiren bir iş akışı, her düzeltme ayrı ayrı değerlendirildiğinde kabul edilebilir görünse de üretim sürecinin bir aylık süresince bu dakikalar önemli bir maliyet oluşturur.
Otomatik bir iş akışının emeksiz olduğunu varsaymak yerine, aktif işçiliği kaydedin.
3. Frezeleme ve fırın kapasitesi
Ekipman kapasitesinin ekonomik değeri, makine zaten sahip olunmuş olsa bile mevcuttur.
Bir yeniden frezelenme işlemi, yeni bir vaka için kullanılabilen bir konumu işgal eder. Önlenilebilir bir fırın döngüsü, planlanan kapasiteyi tüketir ve sevkiyat planlamasını etkileyebilir. Zayıf partiler oluşturma, ya gereksiz döngülere ya da vakaların bir sonraki uygun yükleme için beklemesiyle gecikmelere neden olabilir.
Kapasite maliyeti, karmaşık bir finansal modelle hesaplanmak zorunda değildir. Laboratuvarlar, işgal edilen frezeleme süresini, fırın döngülerini ve kapasitenin bulunmaması nedeniyle geciken vakaları takip ederek başlayabilir.
Amaç, malzeme veya süreç kararlarının üretim yuvalarını tekrar tekrar tükettiği noktaları belirlemektir.
4. Yeniden üretimler ve kalite kayıpları
Yeniden üretimin maliyeti yalnızca bir başka zirkonya parçası değildir.
İkinci bir CAM kurulumu, daha fazla makine süresi, başka bir fırın konumu, ek işlemenin ve muayenenin yapılması, üretim programında aksama, müşteri iletişimi ve hızlandırılmış teslimat dahil olmak üzere çeşitli unsurları içerebilir.
Bazı kayıplar malzemeyle ilgilidir; diğerleri tarama, tasarım, frezeleme araçları, taşıma, sinterleme, işleme veya eksik vaka bilgilerinden kaynaklanır. Adil bir maliyet sistemi, kaybı öncelikle kaydetmeli ve nedenini ayrı olarak araştırmalıdır.
Her arızayı otomatik olarak malzemeyle ilişkilendirmek, satın alma verilerinin güvenilirliğini zayıflatır. Benzer şekilde, her arızayı malzeme değerlendirmesinden otomatik olarak dışlamak da aynı ölçüde yararsızdır.
5. Stok
Malzeme ailesi, yarı saydamlık derecesi, tonu, çapı ve yüksekliği kombinasyonlarının her biri, yeni bir stok takibi gereksinimi doğurur.
Geniş bir katalog ticari açıdan faydalı olabilir; ancak yalnızca stok devir hızı bu çeşitliliği haklı çıkarıyorsa. Yavaş hareket eden diskler nakiti bağlar, depolama alanını tüketir, tanımlanma ve izlenebilirlik gerektirir ve ürün gamları veya müşteri talepleri değiştiğinde kullanımı zorlaşabilir.
Dağıtıcılar için aynı ilke daha büyük ölçekte geçerlidir. Minimum sipariş miktarları nedeniyle stoklar aylarca yavaş hareket ediyorsa düşük satın alma fiyatı daha az çekici hale gelir.
Stok maliyeti bu nedenle yalnızca toplam depo değeriyle değil, ürün ailesi ve boyutuna göre değerlendirilmelidir.
Yerleştirme verimliliği üretim verimliliği değildir
Laboratuvarlar genellikle "verim" terimini birkaç farklı şeyi tanımlamak için kullanır.
Geometrik verim, bir diskte kaç adet ünite yerleştirilebileceğini veya disk alanının ne kadarının işgal edildiğini açıklar.
Üretim verimliliği, frezeleme, sinterleme ve bitirme işlemlerini yeniden frezeleme veya önemli düzeltme çalışmaları olmadan tamamlayan ünitelerin sayısını tanımlar.
Ticari verim, laboratuvarın kabul kriterlerini geçen ve sevk edilen restorasyonların sayısını tanımlar.
Bu üç ölçümün hepsi yararlıdır; ancak birbirleriyle karıştırılmamalıdır.
Agresif yerleştirme, geometrik verimliliği artırabilir; ancak doğrulanmış iş akışının tasarım, frezeleme, destek ve malzeme sınırlamaları içinde kalması gerekir. CAM ekranında daha fazla birim, otomatik olarak daha fazla kabul edilen restorasyon anlamına gelmez.
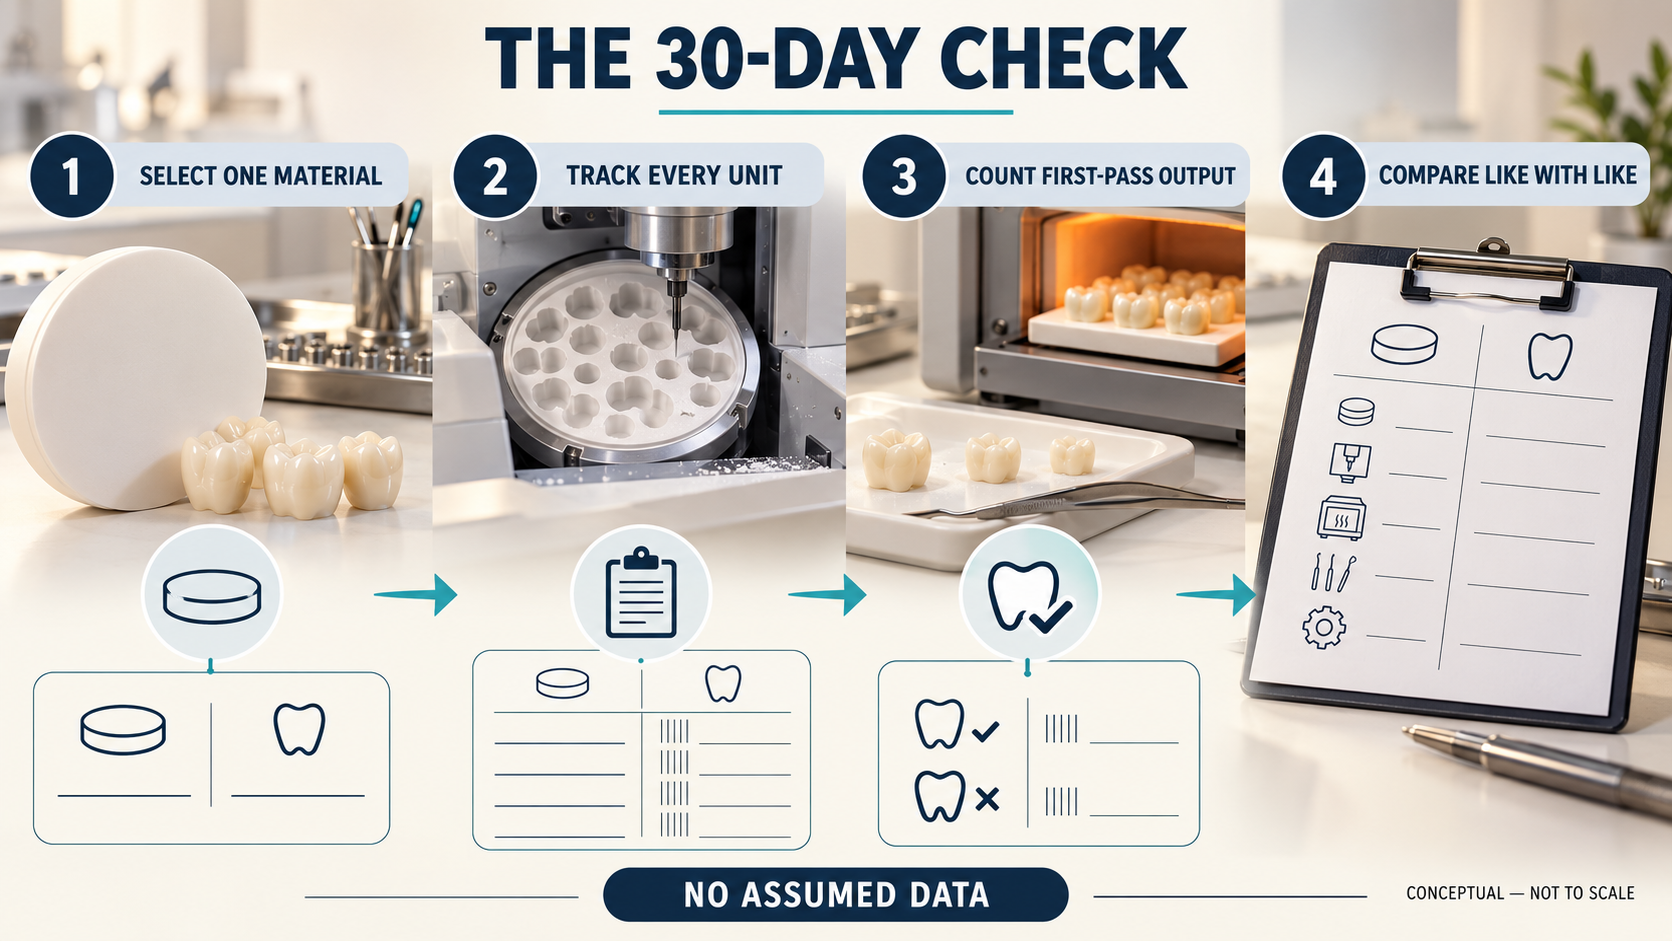
30 günlük bir kontrol çalıştırın
Bir laboratuvar, maliyetlerini iyileştirmek için büyük bir finansal proje başlatmak zorunda değildir. Başlangıçta, yüksek hacimli bir malzeme ailesiyle ve buna karşılık gelen bir restorasyon kategorisiyle başlayın.
30 gün boyunca şunları kaydedin:
Dönemin sonunda, atfedilebilir maliyeti gönderilen kabul edilen restorasyon sayısı ile bölün.
Daha sonra iç içe geçmiş birimler ile ilk geçişte kabul edilen birimler arasındaki farkı inceleyin. Bu fark, disk fiyatının kendisinden genellikle daha bilgilendirici olur.
Yayınlanan araştırmalar ayrıca laboratuvarların kendi iş akışı verilerini neden kullanmaları gerektiğini de göstermektedir. Bir sistematik derleme, dijital süreçlerin sabit protez üretiminin bazı aşamalarını kısaltabileceğini ortaya koymuştur; ancak bildirilen süre sonuçları tekniklere göre değişmekte ve dahil edilen çalışmalar dişle desteklenen restorasyonlar için doğrudan maliyet karşılaştırması sunmamaktadır.
Bireysel denemeler, belirli dijital iş akışlarının verimlilik avantajlarını kanıtlamıştır; ancak bu sonuçlar her çalışmadaki ekipman, restorasyon türü, protokol ve maliyet varsayımlarına aittir. Bunlar, her laboratuvar için evrensel bir maliyet rakamı olarak değerlendirilmemelidir.
Benzeri benzeriyle karşılaştırın
Tedarikçi karşılaştırması, yalnızca üretim koşulları karşılaştırılabilir olduğunda anlamlıdır.
Her malzeme için benzer bir vaka karışımı, tanımlanmış kabul kriterleri, eğitilmiş operatörler, bakımlı ekipmanlar ve uygun şekilde doğrulanmış süreç kullanın. Eksik taramalar, uygun olmayan tasarımlar veya aşınmış kalıplar gibi yukarı akış sorunlarını kaydedin; böylece bu sorunlar diskten kaynaklandığı yanlış yorumlanmasın.
Sınırlı üretim pilotu, genellikle tüm stoku bir seferde değiştirmekten daha bilgilendiricidir. Bu, laboratuvarın ilk geçiş verimini, aktif işçiliği, yüzey düzeltmesini, iş akışı uyumluluğunu ve stok gereksinimlerini daha büyük bir satın alma kararı alınmadan önce incelemesine olanak tanır.
En ucuz disk, yine de en ekonomik seçenek olabilir. Bu modelin amacı, daha yüksek fiyatlı bir ürünün otomatik olarak daha iyi olduğunu savunmak değildir.
Amacı, sonucu ölçülebilir kılmaktır.
Üreticiler ve dağıtıcılar için bu durum satış görüşmelerini de değiştirir. Fiyatın yanı sıra, alıcılar net kullanım talimatları, izlenebilirlik, belgelenmiş işlem koşulları, pratik stok mevcudiyeti ve hızlı teknik destek ihtiyaç duyar. Bu faktörler, bir malzemenin üretim sürecinde öngörülebilir şekilde ilerleyip ilerlemediğini etkiler.
Bir adet yüksek hacimli zirkonya ailesi seçin ve bunu 30 gün boyunca ölçün. Laboratuvar, kabul edilen her restorasyon başına maliyetini öğrendiğinde, tedarikçi ve iş akışı kararları savunulması daha kolay hale gelir — ve tek bir fatura fiyatı ile çarpıtılması çok daha zorlaşır.


 EN

