 ×
Un modèle de coût pratique pour les laboratoires et distributeurs de zirconium
Lorsque les laboratoires comparent les matériaux en zirconium, la discussion commence souvent par le prix d’un disque.
Ce chiffre est facile à obtenir, facile à insérer dans une feuille de calcul et facile à négocier. Il est toutefois incomplet.
Un disque ne génère pas de revenu simplement parce qu’il entre dans le laboratoire. Il doit être placé en nidification, usiné, séparé, fritté, fini, inspecté et accepté. Certains résidus restent utiles ; d’autres deviennent un stock inutilisable. Certaines restaurations traversent le flux de travail une seule fois ; d’autres consomment une autre position d’usinage, un autre cycle au four et davantage de temps technicien.
La question économique plus pertinente n’est donc pas :
Quel est le coût d’un disque ?
Il est :
Quel est le coût de ce flux de travail pour chaque restauration acceptée que nous expédions effectivement ?
Commencez par le dénominateur correct
Un prix bas des matériaux peut sembler attractif lorsque le coût est divisé par le nombre d’unités imbriquées. Or, imbriquer une restauration ne revient pas à la terminer.
Pour la prise de décision interne, un calcul plus pratique est le suivant :
Coût réel par restauration acceptée = coût total de production attribuable ÷ restaurations acceptées expédiées
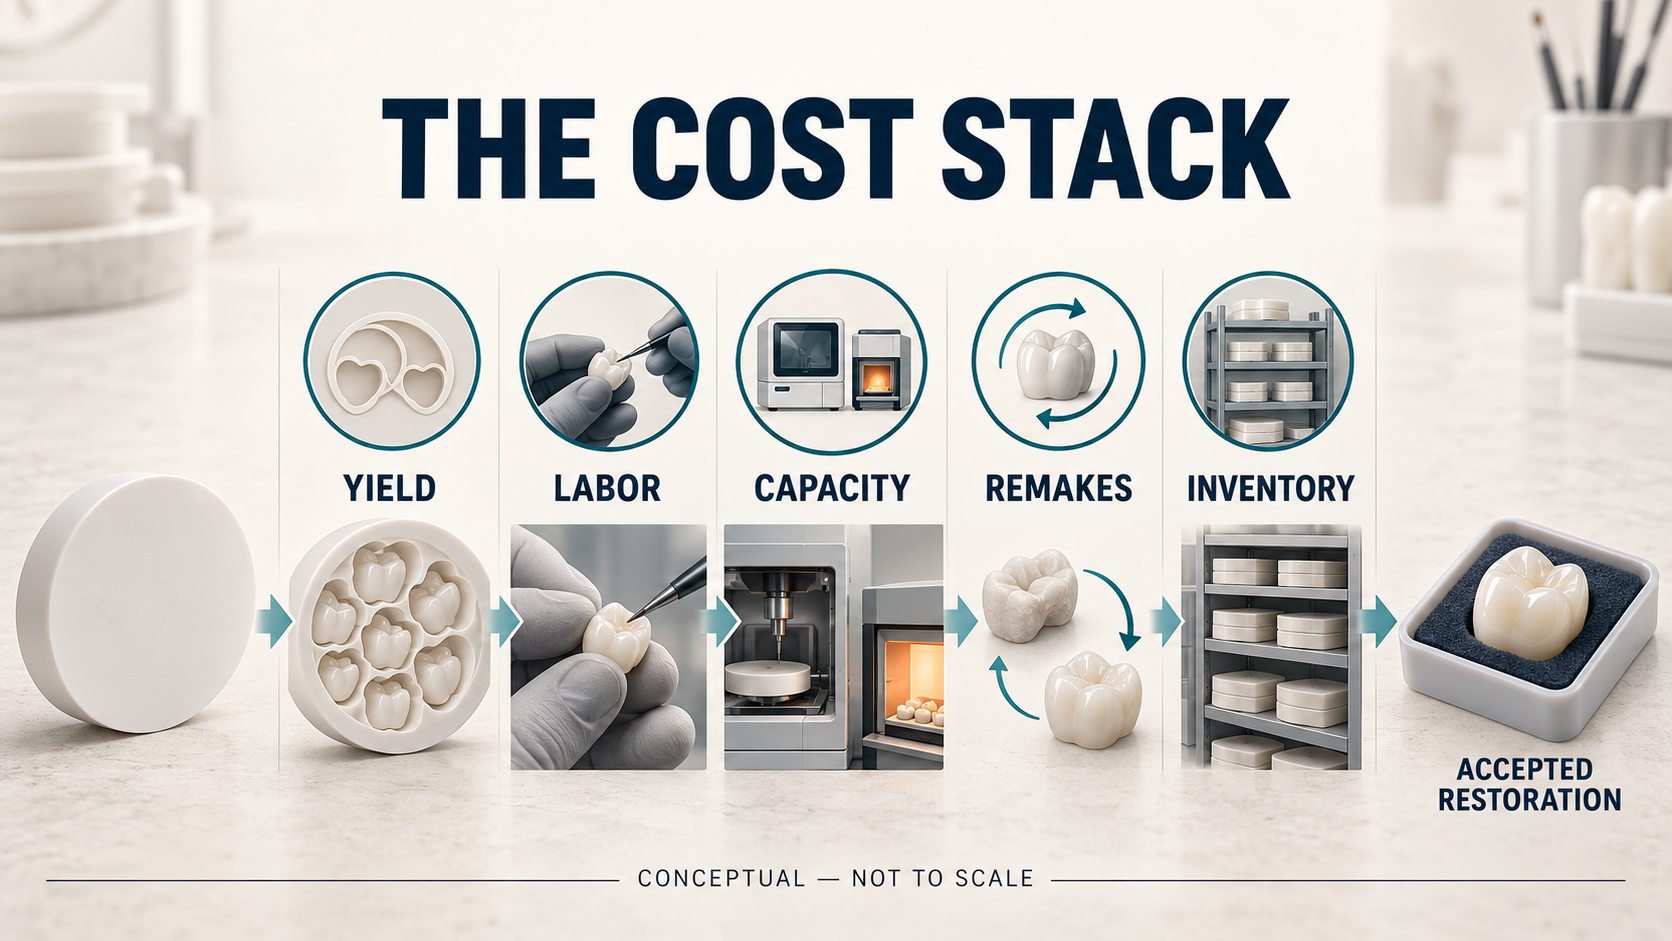
le « coût total de production attribuable » peut inclure les matériaux, la main-d’œuvre active, la capacité des équipements, les refabrications, les travaux correctifs et une provision appropriée pour les stocks.
Ceci ne vise pas à remplacer le système comptable formel d’un laboratoire. Il s’agit d’un outil de gestion permettant de comparer des matériaux et des flux de travail sur une base commune.
Le dénominateur est particulièrement important. Si un seul disque produit de nombreuses unités imbriquées, mais que plusieurs nécessitent un re-fraisage ou des corrections importantes, l’économie apparente sur les matériaux peut disparaître avant même que la commande n’atteigne l’étape d’expédition.
L’ensemble des coûts
Le prix d’achat demeure pertinent, mais il ne constitue que la première couche.
1. Utilisation des matériaux
Le rendement utile dépend de plus que de la surface théorique d’un disque.
La hauteur du disque, la géométrie de restauration, les exigences relatives aux connecteurs ou aux supports, les limites d’usinage, les zones déjà utilisées et la politique du laboratoire concernant la conservation des restes influencent tous la quantité de valeur utilisable obtenue.
Une section restante de zircone ne doit pas être automatiquement comptabilisée comme déchet ou comme économie. Elle n’a de valeur que si le laboratoire est en mesure de l’identifier, de la stocker, de la récupérer et de l’utiliser dans un cas futur approprié.
2. Temps de travail actif du technicien
Le temps machine et le temps de travail du technicien représentent des coûts distincts.
Un technicien peut consacrer du temps actif à la préparation des fichiers CAM, à la sélection du disque approprié, au changement d’outils, au chargement de la machine, à la séparation des unités, au lissage des connecteurs, à l’application de la couleur, à la finition des surfaces, à la correction des contacts et à la réalisation des contrôles qualité.
Un flux de travail nécessitant plusieurs petites corrections manuelles pour chaque cas peut sembler acceptable si l’on examine chaque correction séparément. Sur un mois de production, ces minutes s’accumulent et représentent un coût significatif.
Enregistrez le temps de main-d’œuvre active plutôt que de supposer qu’un flux automatisé ne requiert aucune main-d’œuvre.
3. Capacité de fraisage et de four
La capacité des équipements a une valeur économique, même lorsque la machine est déjà en possession du laboratoire.
Un fraisage supplémentaire occupe un créneau qui aurait pu être utilisé pour un nouveau cas. Un cycle de four évitable consomme de la capacité planifiée et peut perturber la planification des expéditions. Un regroupement inefficace peut entraîner soit des cycles superflus, soit des retards pendant que les cas attendent la prochaine charge adaptée.
Le coût lié à la capacité n’a pas besoin d’être calculé à l’aide d’un modèle financier complexe. Les laboratoires peuvent commencer par suivre le temps de fraisage occupé, le nombre de cycles de four et le nombre de cas retardés faute de capacité disponible.
L’objectif est d’identifier les décisions relatives aux matériaux ou aux procédés qui consomment répétitivement des créneaux de production.
4. Refabrications et pertes de qualité
Le coût d’une nouvelle fabrication ne se limite pas à une simple pièce de zircone.
Il peut inclure un deuxième réglage CAM, davantage de temps machine, une autre position dans le four, des opérations supplémentaires de finition et de contrôle, une perturbation du planning, une communication avec le client et une livraison accélérée.
Certaines pertes sont liées au matériau ; d’autres proviennent de la numérisation, de la conception, des outils de fraisage, de la manipulation, du frittage, de la finition ou d’informations incomplètes sur le cas. Un système de coûts équitable doit d’abord enregistrer la perte, puis enquêter séparément sur sa cause.
Attribuer automatiquement chaque défaillance au matériau génère des données d’achat peu fiables. Exclure automatiquement chaque défaillance de l’évaluation du matériau est tout aussi peu utile.
5. Stock
Chaque combinaison de famille de matériau, de translucidité, de teinte, de diamètre et de hauteur crée une exigence supplémentaire de gestion des stocks.
Un vaste catalogue peut être commercialement utile, mais uniquement si la rotation des stocks justifie cette étendue. Les disques à faible rotation immobilisent des fonds, consomment de l’espace de stockage, nécessitent une identification et une traçabilité, et peuvent devenir difficiles à utiliser lorsque les gammes de produits ou la demande des clients évoluent.
Pour les distributeurs, ce même principe s’applique à plus grande échelle. Un prix d’achat bas est moins attrayant si les quantités minimales de commande génèrent des mois de stock à faible rotation.
Le coût des stocks doit donc être évalué par famille de produits et par dimension — et non uniquement selon la valeur totale de l’entrepôt.
L’efficacité de l’emboîtement n’est pas le rendement de production
Les laboratoires utilisent souvent le terme « rendement » pour désigner plusieurs notions différentes.
Le rendement géométrique décrit le nombre d’unités pouvant être placées sur un disque ou la proportion de la surface du disque qui est occupée.
Le rendement de production décrit le nombre d’unités qui achèvent usinage, frittage et finition sans nécessiter de re-usinage ni de travaux correctifs importants.
Le rendement commercial décrit le nombre de restaurations qui répondent aux critères d’acceptation du laboratoire et sont expédiées.
Les trois mesures sont toutes utiles, mais elles ne doivent pas être confondues.
Un imbriquage agressif peut améliorer l’occupation géométrique, mais il doit rester dans les limites de conception, d’usinage, de support et de matériau du flux de travail validé. Un plus grand nombre d’unités à l’écran du logiciel CAM ne signifie pas automatiquement un plus grand nombre de restaurations acceptées.
Effectuer une vérification sur 30 jours
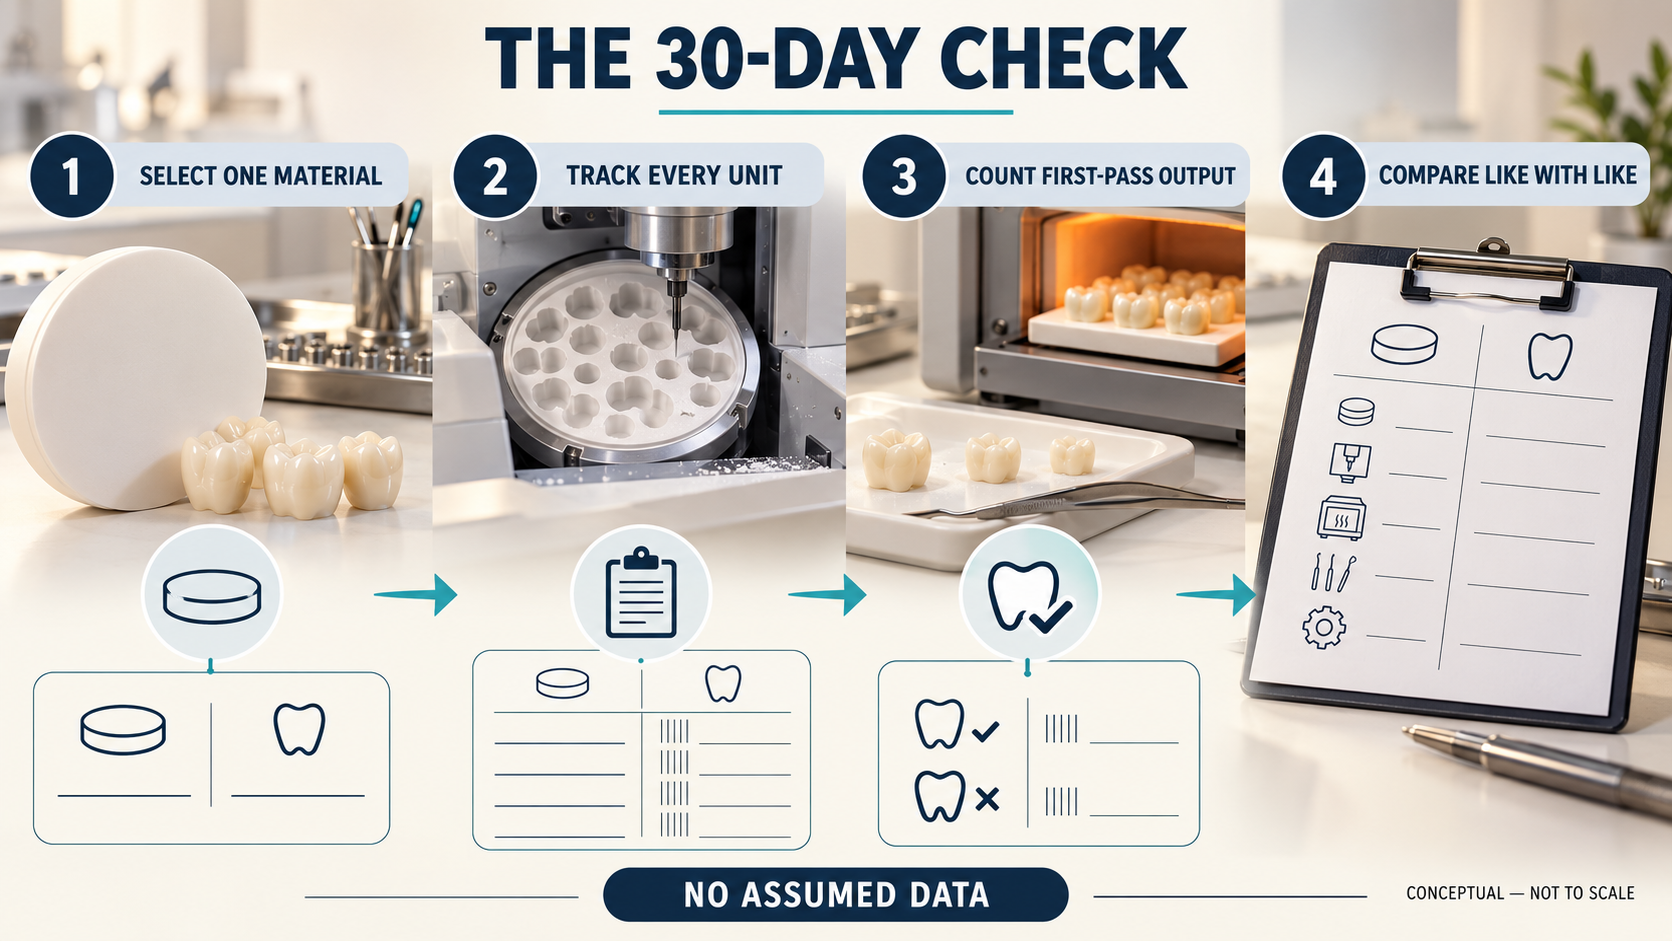
Un laboratoire n’a pas besoin d’un important projet financier pour améliorer son calcul des coûts. Commencez par une famille de matériaux à haut volume et une catégorie de restauration comparable.
Pendant 30 jours, enregistrez :
À la fin de la période, diviser le coût attribuable par le nombre de restaurations acceptées expédiées.
Ensuite, examiner l’écart entre les unités imbriquées et les unités acceptées du premier passage. Cet écart est souvent plus révélateur que le prix du disque lui-même.
Des recherches publiées montrent également pourquoi les laboratoires devraient exploiter leurs propres données de flux de travail. Une revue systématique a révélé que les procédés numériques peuvent raccourcir certaines étapes de la fabrication des prothèses fixes, mais les durées rapportées variaient selon la technique employée, et les études incluses n’ont pas fourni de comparaison directe des coûts pour les restaurations supportées par les dents.
Des essais individuels ont démontré des avantages en efficacité pour certains flux de travail numériques spécifiques, mais ces résultats dépendent de l’équipement, du type de prothèse, du protocole et des hypothèses de coûts utilisés dans chaque étude. Ils ne doivent pas être considérés comme un chiffre universel de coût applicable à tous les laboratoires.
Comparer des éléments similaires entre eux
Une comparaison de fournisseurs n’a de sens que lorsque les conditions de production sont comparables.
Utilisez un éventail de cas similaire, des critères d’acceptation définis, des opérateurs formés, un équipement entretenu et le processus validé approprié pour chaque matériau. Enregistrez les problèmes en amont — tels que des scans incomplets, des conceptions inadaptées ou des outils usés — afin qu’ils ne soient pas attribués à tort au disque.
Un pilote de production limitée est généralement plus instructif que le remplacement intégral des stocks d’un seul coup. Il permet au laboratoire d’examiner le taux de réussite du premier passage, la main-d’œuvre active, les corrections de surface, la compatibilité du flux de travail et les besoins en stock avant de prendre une décision d’achat plus importante.
Le disque le moins cher peut encore s’avérer être l’option la plus économique. Le but de ce modèle n’est pas de prétendre qu’un produit plus coûteux est automatiquement meilleur.
Il vise plutôt à rendre la conclusion mesurable.
Pour les fabricants et les distributeurs, cela modifie également la conversation commerciale. Outre le prix, les acheteurs ont besoin d’instructions claires de manipulation, de traçabilité, de conditions de traitement documentées, de disponibilité pratique en stock et d’un soutien technique réactif. Ces facteurs influencent la régularité avec laquelle un matériau progresse dans la production.
Choisissez une seule famille de zircone à haut volume et mesurez-la pendant 30 jours. Une fois que le laboratoire connaît son coût par restauration acceptée, les décisions concernant le fournisseur et le flux de travail deviennent plus faciles à justifier — et bien plus difficiles à déformer sur la base d’un seul prix figurant sur une facture.


 EN

