 ×
Un modello pratico dei costi per i laboratori e i distributori di zirconia
Quando i laboratori confrontano i materiali in zirconia, la conversazione inizia spesso dal prezzo di un disco.
Questo valore è facile da ottenere, facile da inserire in un foglio di calcolo e facile da negoziare. È tuttavia incompleto.
Un disco non genera ricavi semplicemente perché entra nel laboratorio. Deve essere impaginato, fresato, separato, sinterizzato, rifinito, ispezionato e accettato. Alcuni scarti rimangono utili; altri diventano inventario inservibile. Alcune protesi completano il flusso di lavoro una sola volta; altre richiedono un’ulteriore posizione di fresatura, un altro ciclo in forno e ulteriore tempo tecnico.
La domanda economica più utile è quindi non:
Quanto costa un disco?
È:
Quanto costa questo flusso di lavoro per ogni protesi accettabile che effettivamente spediamo?
Iniziare con il denominatore corretto
Un prezzo basso del materiale può apparire attraente quando il costo è diviso per il numero di unità impaginate. Ma impaginare una protesi non equivale a completarla.
Per la presa di decisioni interna, un calcolo più pratico è:
Costo effettivo per restauro accettato = costo totale di produzione attribuibile ÷ restauro accettati spediti
il "costo totale di produzione attribuibile" può includere materiale, manodopera attiva, capacità delle attrezzature, rifabbricazioni, interventi correttivi e un adeguato margine per scorte.
Questo non intende sostituire il sistema contabile formale di un laboratorio. È uno strumento gestionale per confrontare materiali e flussi di lavoro su una base omogenea.
Il denominatore è particolarmente importante. Se un disco produce molti elementi annidati ma diversi richiedono una nuova fresatura o correzioni estese, il risparmio apparente di materiale può svanire ancor prima che il caso raggiunga la spedizione.
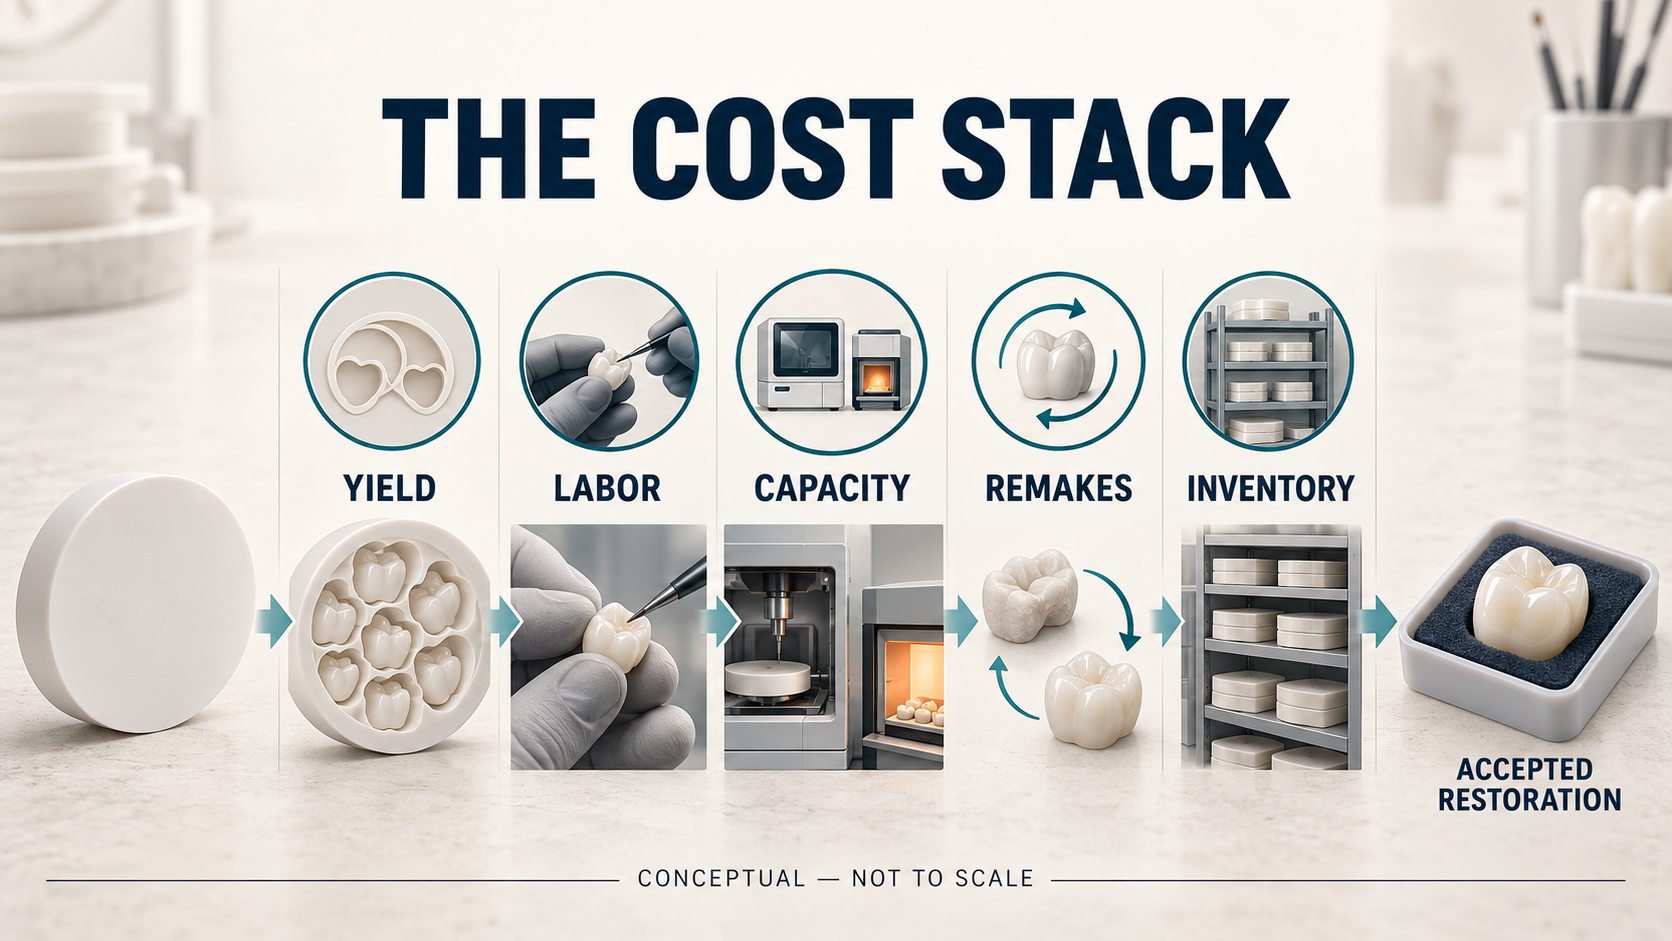
L’intero stack dei costi
Il prezzo d’acquisto rimane rilevante, ma rappresenta soltanto il primo strato.
1. Utilizzo del materiale
Il rendimento utile dipende da più fattori rispetto alla semplice area teorica di un disco.
L’altezza del disco, la geometria di restauro, i requisiti relativi al connettore o al supporto, i limiti di fresatura, le aree già utilizzate in precedenza e la politica del laboratorio riguardo alla conservazione dei residui influenzano tutti la quantità di valore utilizzabile ottenibile.
Una sezione residua di zirconia non deve essere automaticamente considerata né scarto né risparmio. Essa ha valore soltanto se il laboratorio è in grado di identificarla, immagazzinarla, recuperarla e utilizzarla in un caso futuro appropriato.
2. Lavoro attivo del tecnico
Il tempo macchina e il tempo del tecnico sono costi diversi.
Un tecnico può impiegare tempo attivo nella preparazione dei file CAM, nella selezione del disco corretto, nella sostituzione degli utensili, nel caricamento della macchina, nella separazione delle unità, nella levigatura dei connettori, nell’applicazione del colore, nella rifinitura delle superfici, nella correzione dei contatti e nell’esecuzione dei controlli di qualità.
Un flusso di lavoro che richiede numerose piccole correzioni manuali su ogni caso può apparire accettabile se ciascuna correzione viene valutata singolarmente. Nel corso di un mese di produzione, quei minuti si trasformano in un costo significativo.
Registrare l’effettivo impiego di manodopera invece di presupporre che un flusso di lavoro automatizzato non richieda alcun intervento umano.
3. Capacità di fresatura e di forno
La capacità degli impianti ha un valore economico anche quando la macchina è già di proprietà.
Un rifresamento occupa uno spazio che avrebbe potuto essere utilizzato per un nuovo caso. Un ciclo di forno evitabile consuma capacità pianificata e può influenzare la programmazione delle consegne. Una cattiva gestione dei lotti può generare cicli superflui oppure ritardi mentre i casi attendono il prossimo carico idoneo.
Il costo della capacità non deve necessariamente essere calcolato mediante un modello finanziario complesso. I laboratori possono iniziare monitorando il tempo effettivamente occupato per la fresatura, i cicli di forno e i casi ritardati a causa di capacità non disponibile.
L’obiettivo è identificare dove decisioni relative ai materiali o ai processi consumano ripetutamente slot produttivi.
4. Rifacimenti e perdite di qualità
Il costo di un rifacimento non corrisponde semplicemente a un ulteriore pezzo di zirconia.
Potrebbe includere una seconda configurazione CAM, ulteriore tempo macchina, un’altra posizione nel forno, finitura e ispezione aggiuntive, interruzioni del programma, comunicazione con il cliente e consegna accelerata.
Alcune perdite sono correlate al materiale; altre derivano dalla scansione, dalla progettazione, dagli utensili di fresatura, dalla manipolazione, dalla sinterizzazione, dalla finitura o da informazioni incomplete sul caso. Un sistema equo di calcolo dei costi dovrebbe registrare innanzitutto la perdita e successivamente indagarne la causa separatamente.
Assegnare automaticamente ogni difetto al materiale genera dati di acquisto non affidabili. Allo stesso modo, escludere automaticamente ogni difetto dalla valutazione del materiale è altrettanto poco utile.
5. Scorte
Ogni combinazione di famiglia di materiale, traslucenza, tonalità, diametro e altezza comporta un ulteriore requisito di gestione delle scorte.
Un catalogo ampio può essere commercialmente vantaggioso, ma solo se il movimento delle scorte giustifica l’ampia gamma offerta. I dischi a bassa rotazione immobilizzano liquidità, occupano spazio di stoccaggio, richiedono identificazione e tracciabilità e potrebbero diventare difficili da utilizzare in seguito a modifiche delle gamme prodotto o della domanda dei clienti.
Per i distributori, lo stesso principio si applica su scala più ampia. Un prezzo di acquisto basso è meno attraente se le quantità minime d'ordine generano mesi di scorte a movimentazione lenta.
Il costo dell'inventario dovrebbe quindi essere valutato per famiglia di prodotti e per dimensione, non solo in base al valore totale del magazzino.
L'efficienza di nesting non è il rendimento produttivo
I laboratori usano spesso il termine «rendimento» per descrivere concetti diversi.
Il rendimento geometrico indica quanti unità possono essere disposte su un disco oppure quale percentuale della superficie del disco viene occupata.
Il rendimento produttivo indica quante unità completano fresatura, sinterizzazione e finitura senza necessità di rifresatura o di interventi correttivi significativi.
Il rendimento commerciale indica quante restaurazioni superano i criteri di accettazione del laboratorio e vengono spedite.
Tutte e tre le misurazioni sono utili, ma non vanno confuse.
Un impilamento aggressivo può migliorare l'utilizzo geometrico, ma deve rimanere entro i limiti di progettazione, fresatura, supporto e materiale del flusso di lavoro convalidato. Un numero maggiore di unità visualizzate sullo schermo CAM non implica automaticamente un numero maggiore di restauri accettati.
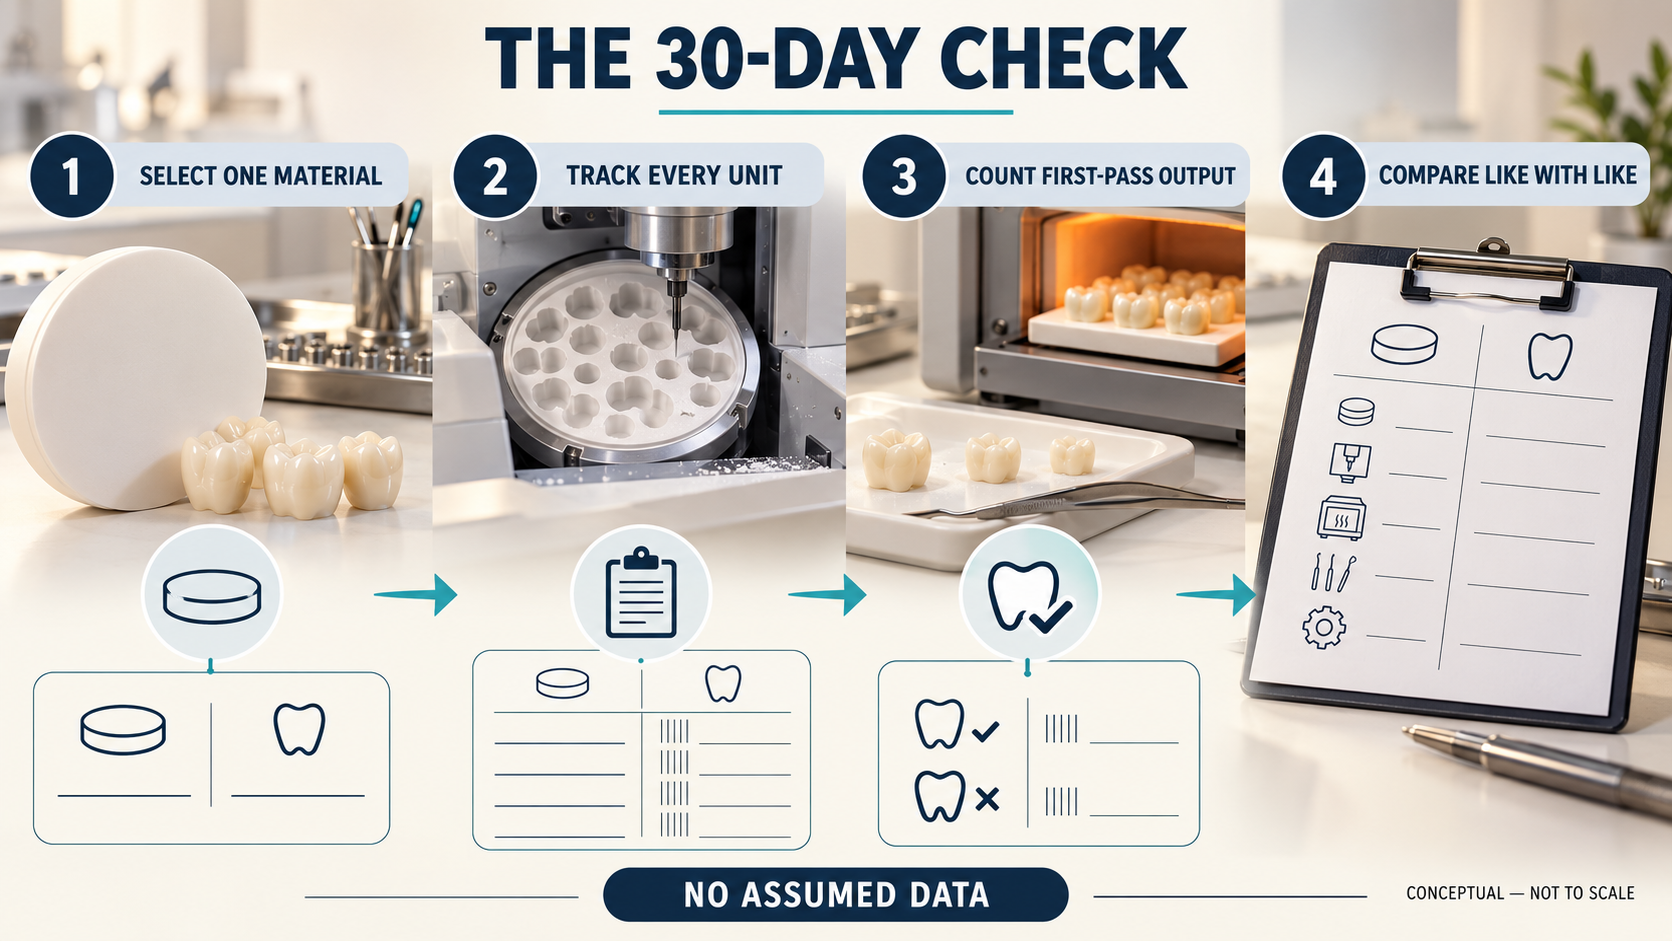
Eseguire un controllo di 30 giorni
Un laboratorio non necessita di un ampio progetto finanziario per migliorare la propria contabilità dei costi. Iniziare con una famiglia di materiali ad alto volume e una categoria di restauro comparabile.
Per 30 giorni, registrare:
Alla fine del periodo, dividere il costo attribuibile per il numero di restauri accettati spediti.
Quindi esaminare la differenza tra unità annidate e unità accettate al primo passaggio. Questo divario è spesso più informativo rispetto al prezzo del disco stesso.
Ricerche pubblicate mostrano anche perché i laboratori dovrebbero utilizzare i propri dati relativi al flusso di lavoro. Una revisione sistematica ha rilevato che i processi digitali possono abbreviare alcune fasi della produzione di protesi fisse, ma i tempi riportati variavano in base alla tecnica impiegata e gli studi inclusi non fornivano un confronto diretto dei costi per le protesi supportate dai denti.
Singoli studi clinici hanno dimostrato vantaggi in termini di efficienza per specifici flussi di lavoro digitali, ma tali risultati dipendono dall’attrezzatura, dal tipo di restauro, dal protocollo e dalle ipotesi sui costi utilizzati in ciascuno studio. Non devono pertanto essere considerati una cifra universale di costo applicabile a ogni laboratorio.
Confronta elementi simili con elementi simili
Un confronto tra fornitori è significativo solo quando le condizioni di produzione sono confrontabili.
Utilizza un mix di casi simile, criteri di accettazione definiti, operatori addestrati, attrezzature mantenute e il processo validato appropriato per ogni materiale. Registra i problemi riscontrati a monte—ad esempio scansioni incomplete, progetti inadeguati o utensili usurati—in modo che non vengano attribuiti erroneamente al disco.
Un pilota produttivo limitato è generalmente più informativo rispetto alla sostituzione immediata dell’intero inventario. Consente al laboratorio di esaminare il rendimento al primo passaggio, la manodopera attiva, la correzione della superficie, la compatibilità del flusso di lavoro e i requisiti di magazzino prima di prendere una decisione di acquisto su larga scala.
Il disco meno costoso potrebbe rivelarsi comunque l’opzione più economica. Lo scopo di questo modello non è sostenere che un prodotto più costoso sia automaticamente migliore.
Lo scopo è rendere la conclusione misurabile.
Per i produttori e i distributori, questo modifica anche la conversazione sulle vendite. Oltre al prezzo, gli acquirenti necessitano di istruzioni chiare per la manipolazione, tracciabilità, condizioni di lavorazione documentate, disponibilità pratica a magazzino e supporto tecnico reattivo. Questi fattori influenzano se un materiale procede in modo prevedibile attraverso la produzione.
Scegli una famiglia ad alto volume di zirconia e misurala per 30 giorni. Una volta che il laboratorio conosce il proprio costo per restauro accettato, le decisioni relative al fornitore e al flusso di lavoro diventano più facili da giustificare — e molto più difficili da alterare sulla base del prezzo indicato su una singola fattura.


 EN

