 ×
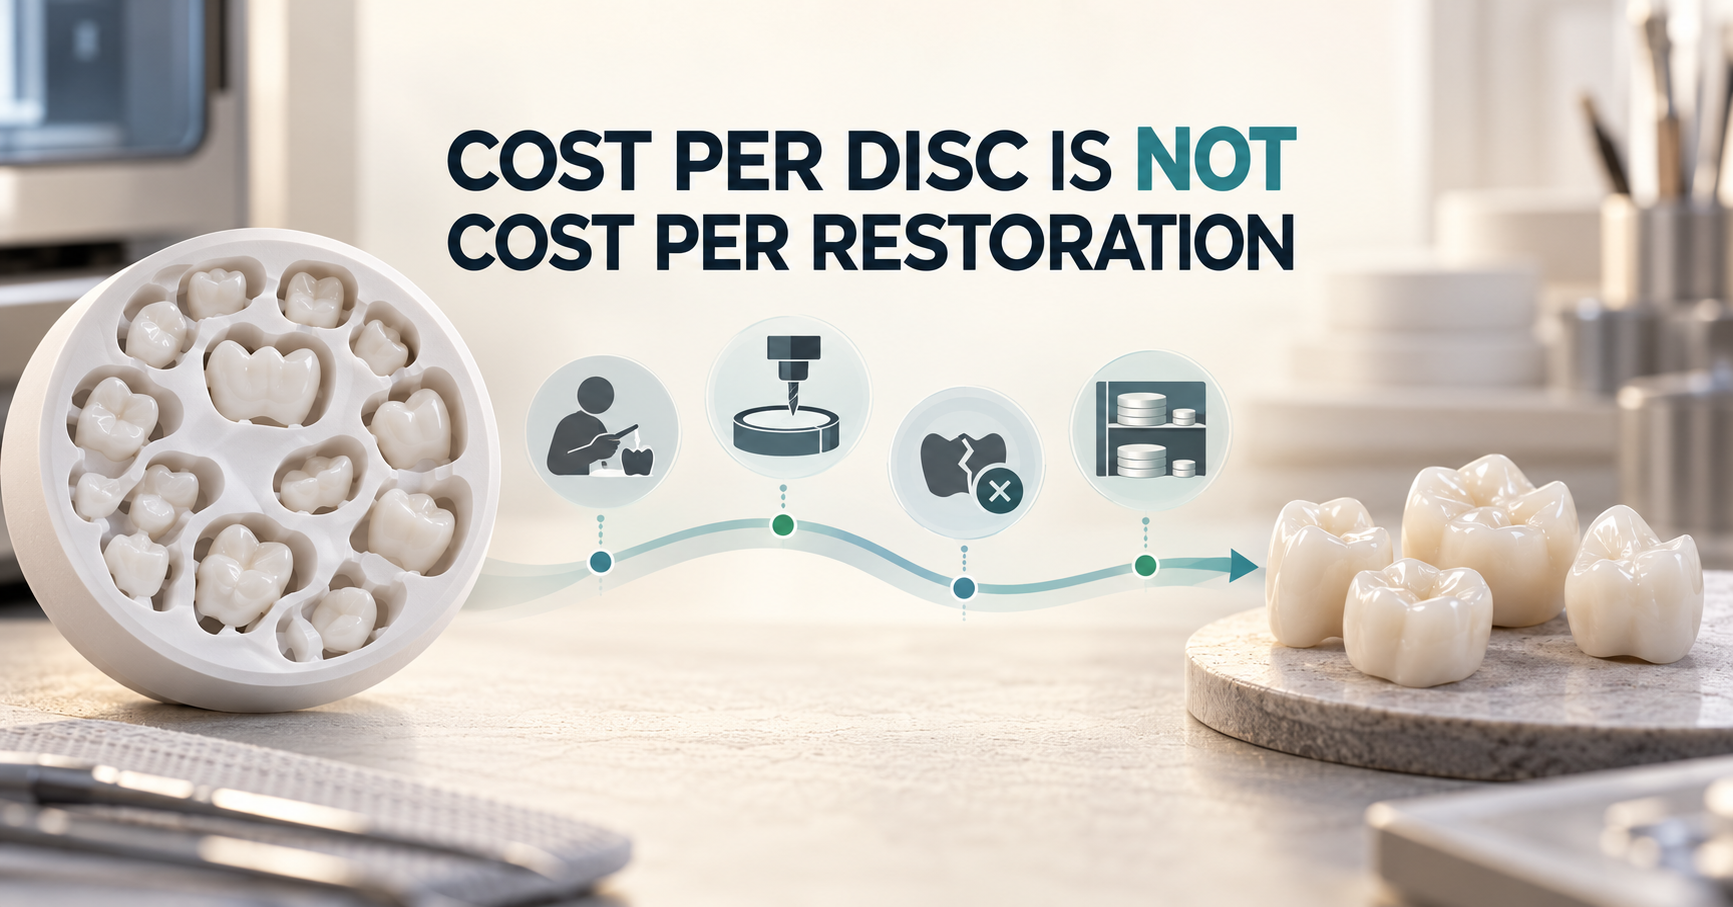
Um Modelo Prático de Custo para Laboratórios e Distribuidores de Zircônia
Quando laboratórios comparam materiais de zircônia, a conversa frequentemente começa com o preço de um disco.
Esse valor é fácil de obter, fácil de inserir em uma planilha e fácil de negociar. Também é incompleto.
Um disco não gera receita simplesmente por entrar no laboratório. Ele deve ser aninhado, usinado, separado, sinterizado, finalizado, inspecionado e aceito. Alguns resíduos permanecem úteis; outros tornam-se estoque inutilizável. Algumas restaurações passam pelo fluxo de trabalho uma única vez; outras consomem outra posição de usinagem, outro ciclo de forno e mais tempo técnico.
A pergunta econômica mais útil, portanto, não é:
Quanto custa um disco?
É:
Quanto custa este fluxo de trabalho para cada restauração aceitável que realmente enviamos?
Comece com o denominador correto
Um preço baixo do material pode parecer atraente quando o custo é dividido pelo número de unidades aninhadas. Contudo, aninhar uma restauração não equivale a concluí-la.
Para tomada de decisões internas, um cálculo mais prático é:
Custo real por restauração aceita = custo total de produção atribuível ÷ restaurações aceitas enviadas
o "custo total de produção atribuível" pode incluir material, mão de obra ativa, capacidade de equipamento, refabricações, trabalhos corretivos e uma provisão adequada para estoque.
Este método não pretende substituir o sistema formal de contabilidade de um laboratório. Trata-se de uma ferramenta gerencial para comparar materiais e fluxos de trabalho com base uniforme.
O denominador é especialmente importante. Se um disco produz muitas unidades aninhadas, mas várias exigem refresagem ou correção extensiva, a economia aparente de material pode desaparecer antes mesmo de o caso chegar à expedição.
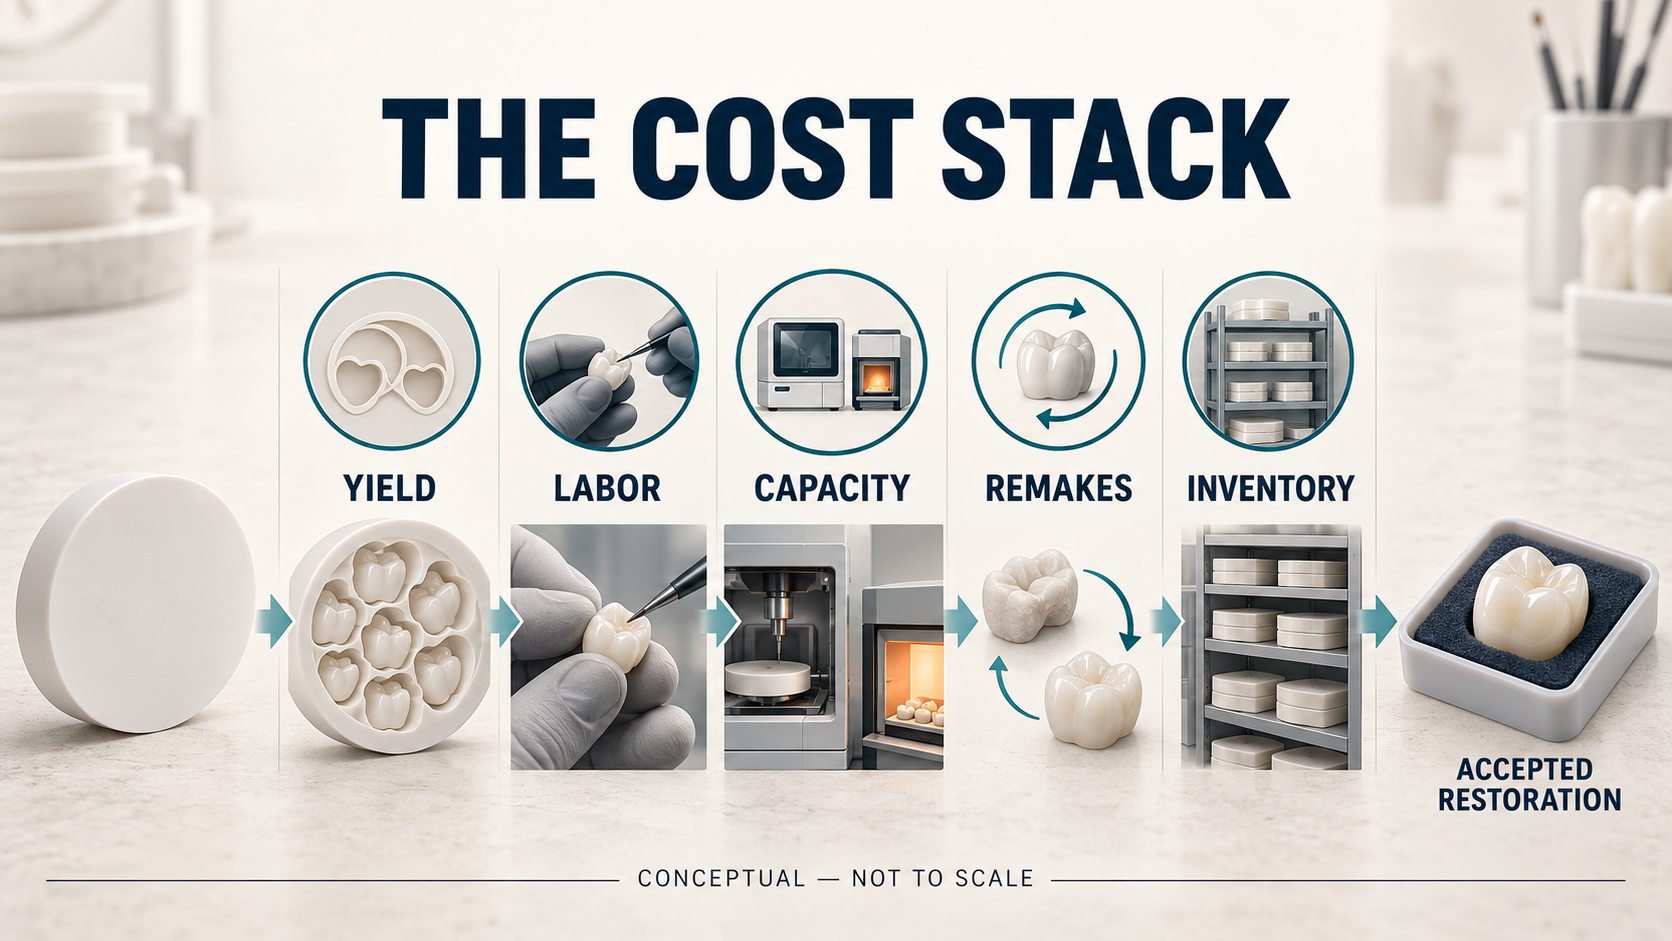
A pilha completa de custos
O preço de compra continua relevante, mas é apenas a primeira camada.
1. Utilização de materiais
O rendimento útil depende de mais do que a área teórica de um disco.
A altura do disco, a geometria de restauração, os requisitos de conectores ou suportes, os limites de fresagem, as áreas já utilizadas anteriormente e a política do laboratório quanto à retenção de sobras influenciam a quantidade de valor utilizável obtida.
Uma seção remanescente de zircônia não deve ser automaticamente contabilizada como desperdício ou economia. Ela tem valor apenas se o laboratório puder identificá-la, armazená-la, recuperá-la e utilizá-la em um caso futuro apropriado.
2. Mão de obra técnica ativa
Tempo de máquina e tempo técnico são custos distintos.
Um técnico pode dedicar tempo ativo à preparação de arquivos CAM, à seleção do disco correto, à troca de ferramentas, ao carregamento da máquina, à separação das unidades, ao alisamento dos conectores, à aplicação de cor, ao acabamento das superfícies, à correção de contatos e à realização de inspeções de qualidade.
Um fluxo de trabalho que exige várias pequenas correções manuais em cada caso pode parecer aceitável quando cada correção é considerada separadamente. Ao longo de um mês de produção, esses minutos tornam-se um custo significativo.
Registre a mão de obra ativa em vez de presumir que um fluxo de trabalho automatizado não exige mão de obra.
3. Capacidade de fresagem e de forno
A capacidade do equipamento tem valor econômico mesmo quando a máquina já é de propriedade da empresa.
Uma nova fresagem ocupa uma posição que poderia ter sido utilizada para um novo caso. Um ciclo de forno evitável consome capacidade programada e pode afetar o planejamento de expedição. Uma má formação de lotes pode gerar ciclos desnecessários ou atrasos enquanto os casos aguardam a próxima carga adequada.
O custo de capacidade não precisa ser calculado com um modelo financeiro complicado. Os laboratórios podem começar registrando o tempo ocupado na fresagem, os ciclos de forno e os casos atrasados devido à indisponibilidade de capacidade.
O objetivo é identificar onde decisões relativas a materiais ou processos consomem repetidamente slots de produção.
4. Refresagens e perdas de qualidade
O custo de uma refação não é apenas outro bloco de zircônia.
Pode incluir uma segunda configuração CAM, mais tempo de máquina, outra posição no forno, acabamento e inspeção adicionais, interrupção do cronograma, comunicação com o cliente e entrega expressa.
Algumas perdas estão relacionadas ao material; outras originam-se na digitalização, no projeto, nas ferramentas de fresagem, no manuseio, na sinterização, no acabamento ou em informações incompletas sobre o caso. Um sistema justo de custos deve registrar primeiro a perda e investigar a causa separadamente.
Atribuir automaticamente toda falha ao material gera dados de compra pouco confiáveis. Excluir automaticamente toda falha da avaliação do material é igualmente inútil.
5. Estoque
Cada combinação de família de material, translucidez, tonalidade, diâmetro e altura cria um novo requisito de controle de estoque.
Um catálogo amplo pode ser comercialmente útil, mas apenas se a movimentação de estoque justificar a variedade. Discos de movimentação lenta imobilizam capital, consomem espaço de armazenamento, exigem identificação e rastreabilidade e podem tornar-se difíceis de utilizar à medida que as gamas de produtos ou a procura dos clientes mudam.
Para os distribuidores, o mesmo princípio aplica-se numa escala maior. Um preço de compra baixo é menos atraente se as quantidades mínimas de encomenda gerarem meses de estoque de movimentação lenta.
O custo de inventário deve, portanto, ser avaliado por família de produtos e por dimensão — não apenas pelo valor total do armazém.
A eficiência de encaixe não é o rendimento de produção
Os laboratórios utilizam frequentemente o termo «rendimento» para descrever várias coisas diferentes.
O rendimento geométrico descreve quantas unidades podem ser colocadas num disco ou que proporção da área do disco é ocupada.
O rendimento de produção descreve quantas unidades concluem a fresagem, a sinterização e o acabamento sem necessidade de refresagem ou de trabalho corretivo substancial.
O rendimento comercial descreve quantas restaurações cumprem os critérios de aceitação do laboratório e são expedidas.
Todas as três medições são úteis, mas não devem ser confundidas.
O encaixe agressivo pode melhorar a utilização geométrica, mas deve permanecer dentro das limitações de projeto, fresagem, suporte e material do fluxo de trabalho validado. Mais unidades na tela do CAM não significam automaticamente mais restaurações aceitas.
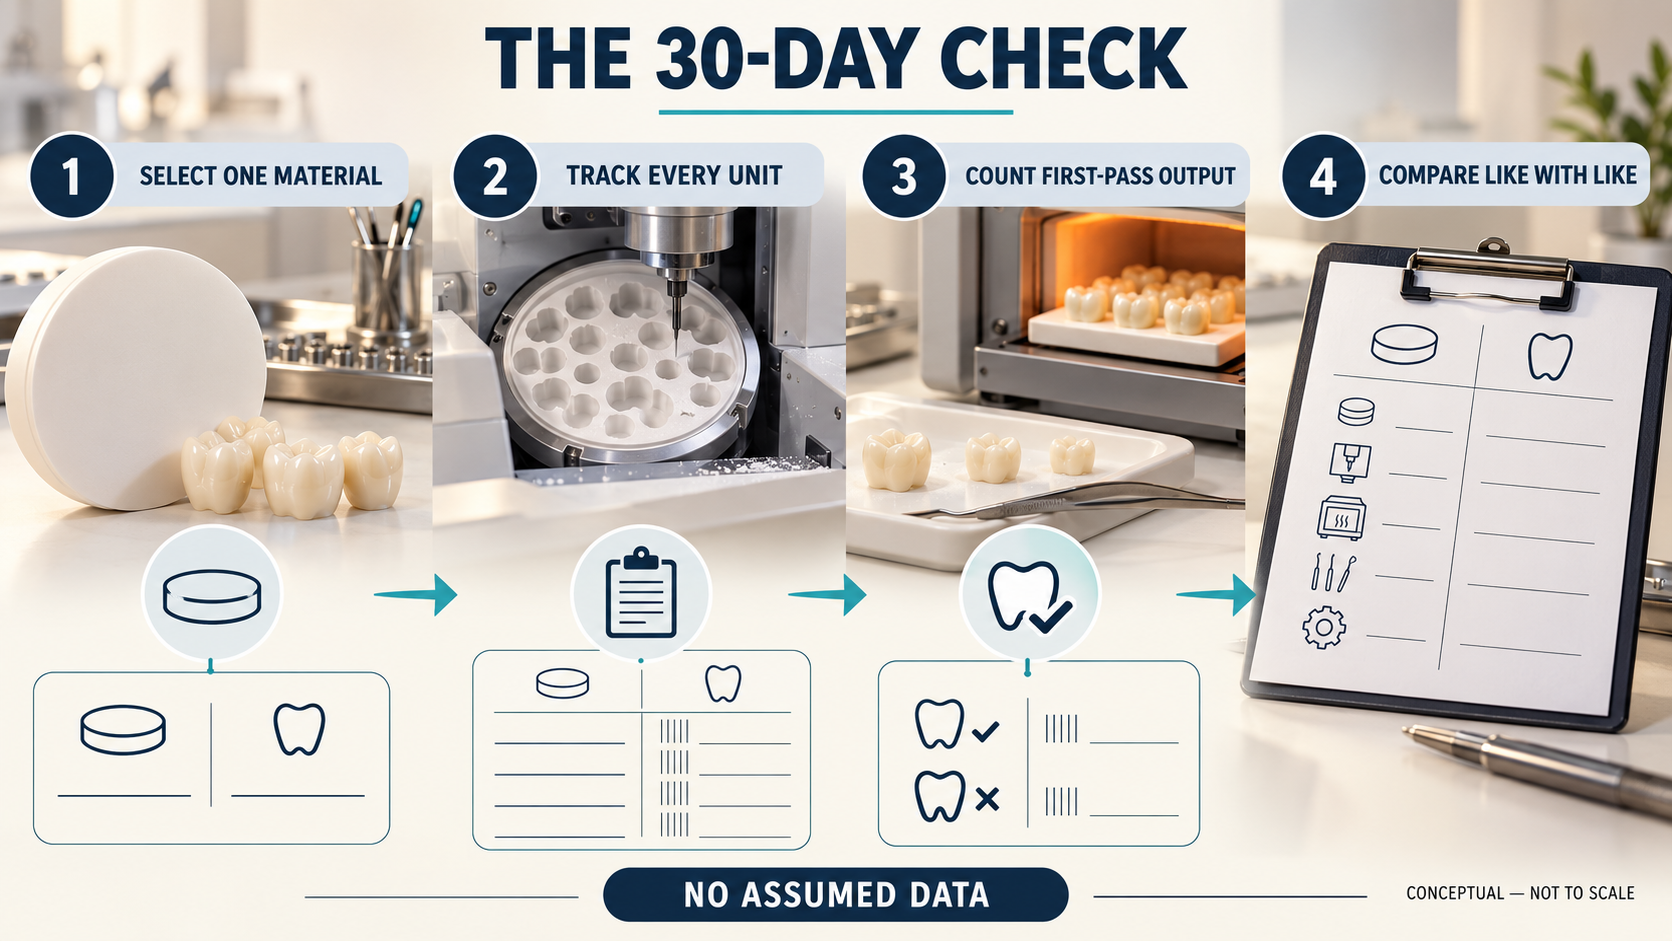
Realize uma verificação de 30 dias
Um laboratório não precisa de um grande projeto financeiro para melhorar sua contabilização de custos. Comece com uma família de materiais de alto volume e uma categoria de restauração comparável.
Durante 30 dias, registre:
No final do período, divida o custo atribuível pelo número de restaurações aceitas enviadas.
Em seguida, examine a diferença entre unidades aninhadas e unidades aceitas na primeira tentativa. Essa lacuna costuma ser mais informativa do que o próprio preço do disco.
Pesquisas publicadas também explicam por que os laboratórios devem utilizar seus próprios dados de fluxo de trabalho. Uma revisão sistemática constatou que processos digitais podem encurtar partes da produção de próteses fixas, mas os resultados de tempo relatados variaram conforme a técnica, e os estudos incluídos não forneceram uma comparação direta de custos para restaurações suportadas por dentes.
Ensaios individuais demonstraram vantagens de eficiência para determinados fluxos de trabalho digitais, mas esses resultados referem-se ao equipamento, ao tipo de restauração, ao protocolo e às suposições de custo utilizados em cada estudo. Eles não devem ser tratados como um valor universal de custo para todos os laboratórios.
Compare coisas semelhantes com coisas semelhantes
Uma comparação entre fornecedores só tem sentido quando as condições de produção são comparáveis.
Utilize uma mistura semelhante de casos, critérios de aceitação definidos, operadores treinados, equipamentos devidamente mantidos e o processo validado apropriado para cada material. Registre problemas upstream — como digitalizações incompletas, projetos inadequados ou ferramentas desgastadas — para que não sejam incorretamente atribuídos ao disco.
Um piloto com produção limitada costuma ser mais informativo do que substituir todo o estoque de uma só vez. Ele permite que o laboratório examine o rendimento na primeira tentativa, a mão de obra ativa, a correção de superfície, a compatibilidade do fluxo de trabalho e os requisitos de estoque antes de tomar uma decisão de compra maior.
O disco mais barato pode ainda revelar-se a opção mais econômica. O objetivo deste modelo não é argumentar que um produto de preço mais elevado é automaticamente melhor.
É tornar a conclusão mensurável.
Para fabricantes e distribuidores, isso também altera a conversa de vendas. Além do preço, os compradores necessitam de instruções claras de manuseio, rastreabilidade, condições de processamento documentadas, disponibilidade prática em estoque e suporte técnico ágil. Esses fatores influenciam se um material avança pela produção de forma previsível.
Escolha uma família de zircônia de alto volume e meça-a por 30 dias. Assim que o laboratório conhecer seu custo por restauração aceita, as decisões relativas ao fornecedor e ao fluxo de trabalho tornam-se mais fáceis de justificar — e muito mais difíceis de distorcer com um único preço de fatura.


 EN

