 ×
Zirkon laboratoriyaları və paylayıcıları üçün praktik qiymət modeli
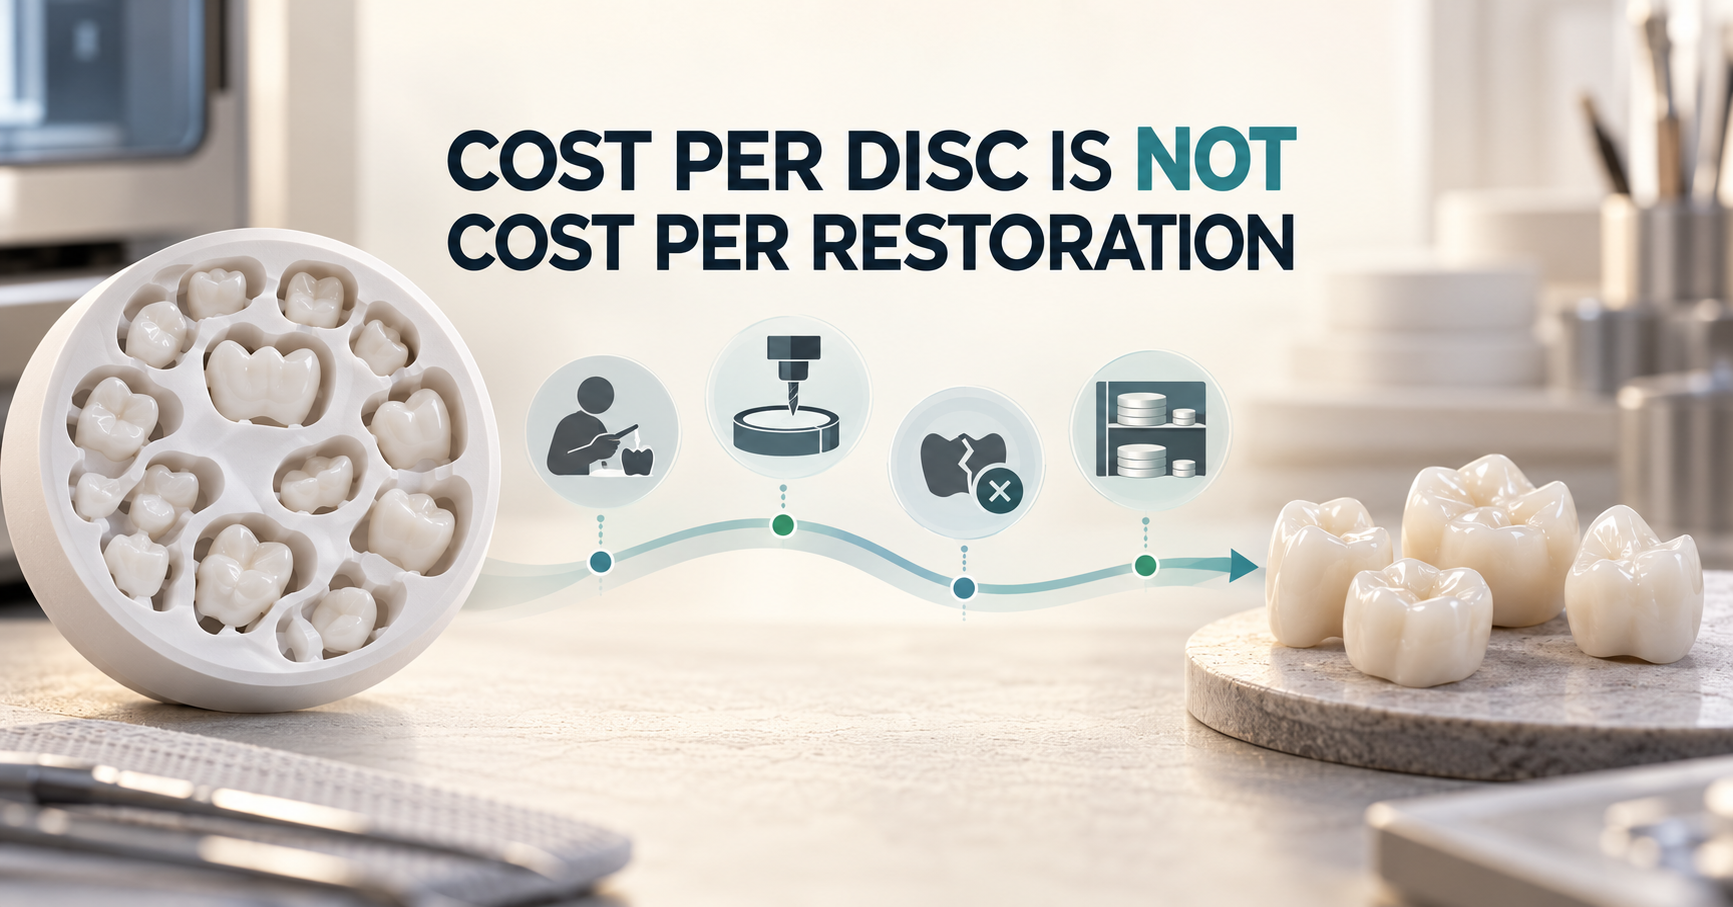
Laboratoriyalar zirkon materiallarını müqayisə edərkən danışıq çox vaxt bir diskin qiyməti ilə başlayır.
Bu rəqəmi əldə etmək asandır, elektron tabloda yerləşdirmək asandır və danışıq aparmaq da asandır. Lakin bu rəqəm tam deyil.
Disk laboratoriyanın qapısından daxil olduğu an gəlir yaratmır. Onun əvvəlcə yerləşdirilməsi, frezalanması, ayırılması, sinterlənməsi, bitirilməsi, yoxlanılması və qəbul edilməsi lazımdır. Bəzi qalıqlar faydalı qalır; digərləri isə istifadəsiz stok halına gəlir. Bəzi bərpalarda iş prosesi bir dəfə keçir; digərlərində isə yeni bir frezalama mövqeyi, yeni bir soba dövrü və daha çox texnik iş vaxtı tələb olunur.
Beləliklə, daha faydalı iqtisadi sual belə deyil:
Bir disk nə qədərdir?
Bu:
Biz həqiqətən göndərdiyimiz hər bir qəbul edilən bərpa üçün bu iş axını nə qədərdir?
Düzgün məxrəc ilə başlayın
Materialın aşağı qiyməti, qiymət vahid sayına bölündükdə cəlbedici görünə bilər. Lakin bərpanı yerləşdirmək onu tamamlamaq demək deyil.
Daxili qərarvermə üçün daha praktik hesablama belədir:
Qəbul edilən hər bir bərpanın real dəyəri = ümumi məsuliyyətli istehsal dəyəri ÷ göndərilən qəbul edilən bərpalar
"Ümumi məsuliyyətli istehsal dəyəri" material, aktiv əmək, avadanlıq qabiliyyəti, təkrar emal, düzəldici iş və uyğun stok ehtiyatını əhatə edə bilər.
Bu, laboratoriyanın rəsmi mühasibat sistemini əvəz etmək üçün nəzərdə tutulmayıb. Bu, materiallar və iş axınlarını eyni əsasda müqayisə etmək üçün idarəetmə alətidir.
Məxrəc xüsusilə vacibdir. Bir disk bir neçə yerləşdirilmiş vahid yarada bilər, lakin bir neçəsi təkrar frezələnmə və ya əhəmiyyətli düzəliş tələb edərsə, işin göndərilənə qədər görünən material qənaəti itə bilər.
Tam dəyər zənciri
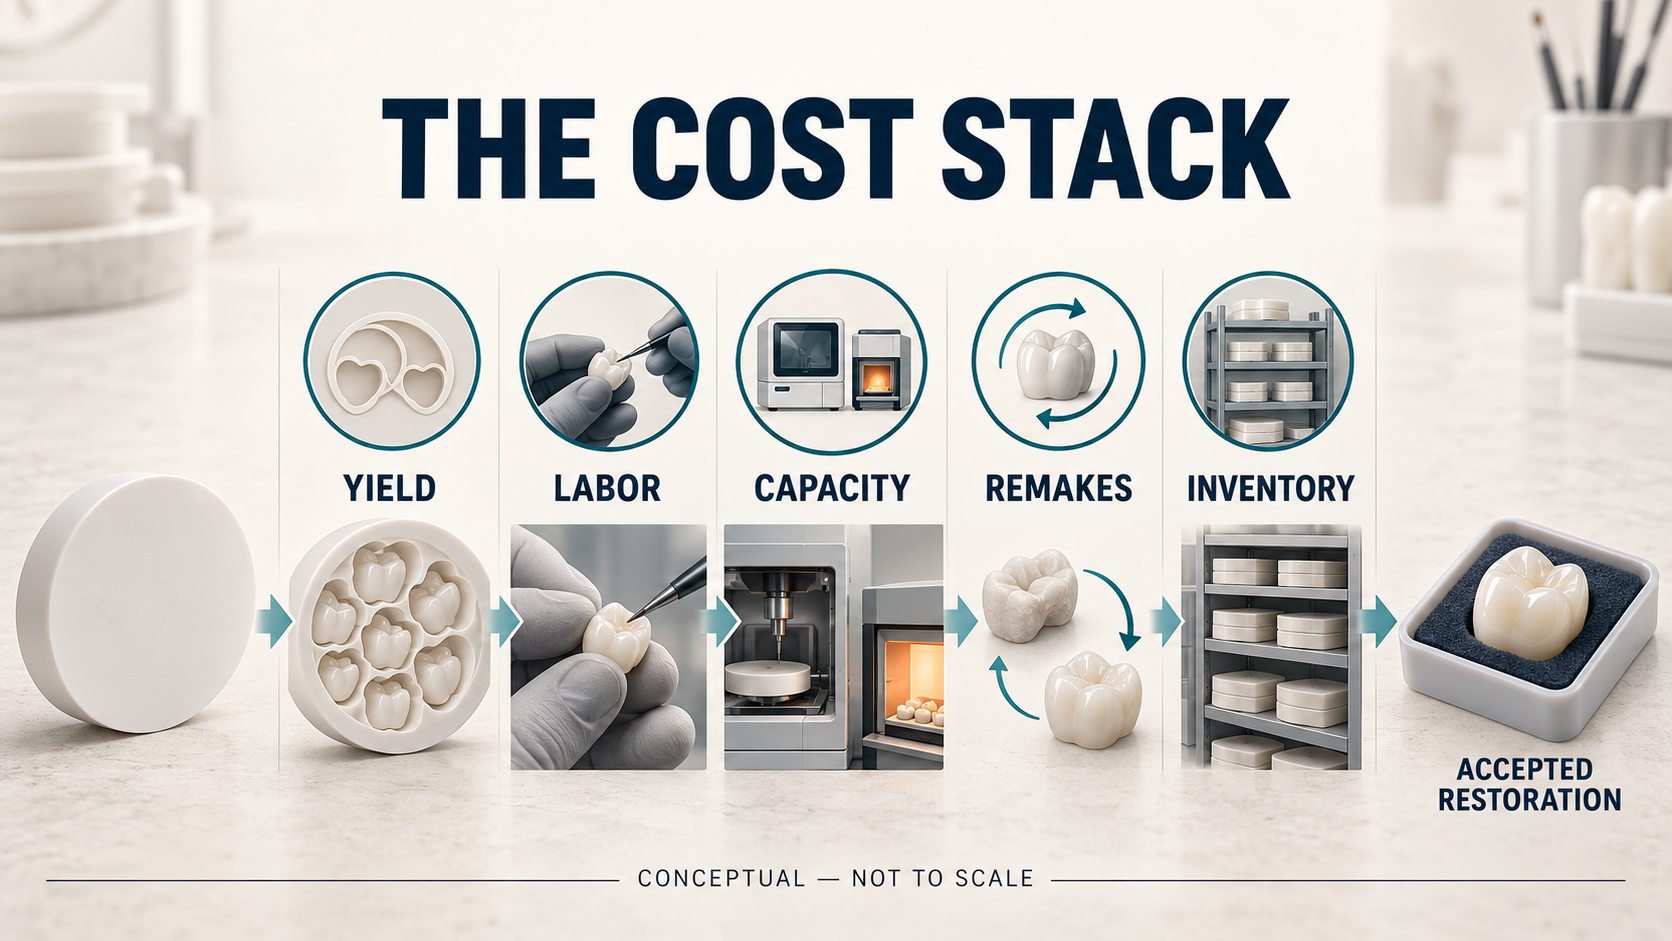
Alış qiyməti əhəmiyyətli qalır, lakin bu yalnız ilk təbəqədir.
1. Materialın istifadəsi
Faydalı hasilat yalnız bir disk teorik sahəsindən çox şeyə bağlıdır.
Diskin hündürlüyü, bərpa həndəsəsi, birləşdirici və ya dayaq tələbləri, frezələmə sərhədləri, əvvəllər istifadə edilmiş sahələr və laboratoriyanın qalıqları saxlama siyasəti faydalı dəyərin neçə qədər əldə edilməsini təsir edir.
Zirkoniyadan qalan hissə avtomatik olaraq ya tullantı kimi, ya da qənaət kimi hesablanmamalıdır. Bu yalnız o halda dəyər daşıyır ki, laboratoriya onu müəyyən edə, saxlaya, geri ala və uyğun gələcək halda istifadə edə bilsin.
2. Aktiv texnik işçisi əməyi
Maşın vaxtı və texnik işçisi vaxtı fərqli xərclərdir.
Texnik işçisi CAM fayllarını hazırlamaq, düzgün diski seçmək, alətləri dəyişdirmək, maşını yükləmək, vahidləri ayırmaq, birləşdiriciləri hamar etmək, rəng tətbiq etmək, səthləri bitirmək, kontaktları düzəltmək və keyfiyyət yoxlamalarını aparmaq üçün aktiv vaxt sərf edə bilər.
Hər bir halda bir neçə kiçik əl ilə düzəliş tələb edən bir iş axını, hər bir düzəliş ayrı-ayrılıqda nəzərdə tutulduqda qəbul edilə bilər. İstehsalın bir ay ərzində bu dəqiqələr əhəmiyyətli bir xərclərə çevrilir.
Avtomalaşdırılmış iş axınının əmək sərf etmədiyini fərz etmək əvəzinə, aktiv əmək sərfini qeyd edin.
3. Frezələmə və soba gücü
Avadanlığın gücü, maşın artıq sahib olunsa belə, iqtisadi dəyərə malikdir.
Təkrar frezələmə yeni bir hal üçün istifadə edilə biləcək yer tutur. Qarşısını almaq mümkün olan soba dövrü planlaşdırılmış gücü istehlak edir və göndərmə planlaşdırmasına təsir edə bilər. Zəif partiya yığılması ya lazım olmayan dövrlər yarada, ya da hallar növbəti uyğun yükləməni gözləyərkən gecikmələrə səbəb olar.
Güc xərci mürəkkəb maliyyə modeli ilə hesablanmalı deyil. Laboratoriyalar frezələmə vaxtının istifadəsi, soba dövrlərinin sayı və güc çatışmazlığı səbəbilə gecikən halların izlənməsi ilə başlaya bilərlər.
Məqsəd material və ya proses qərarlarının təkrar-təkrar istehsal yuvalarını istehlak etdiyi yerləri müəyyən etməkdir.
4. Təkrar hazırlamalar və keyfiyyət itkiləri
Yenidən hazırlama xərcləri yalnız bir başqa zirkoniya parçası deyil.
Bunlara ikinci CAM qurulumu, əlavə maşın iş vaxtı, başqa bir soba mövqeyi, əlavə bitirilmə və yoxlama, cədvəl pozuntusu, müştəri ilə əlaqə və sürətləndirilmiş çatdırılma daxil ola bilər.
Bəzi itki materialla bağlıdır; digərləri isə skanlaşdırmadan, dizayndan, frezələmə alətlərindən, emal zamanı idarə olunmadan, sintezdən, bitirilmədən və ya tam olmayan vəziyyət məlumatlarından yaranır. Düzgün bir xərc sistemi itkinin əvvəlcə qeyd edilməsini və səbəbin ayrı-ayrılıqda araşdırılmasını təmin etməlidir.
Hər bir uğursuzluğu avtomatik olaraq materiala aid etmək, alınan məlumatların etibarlılığını pozur. Hər bir uğursuzluğu material qiymətləndirməsindən avtomatik olaraq çıxarmaq da eyni dərəcədə faydasızdır.
5. Ehtiyatlar
Material ailəsi, yarımmötərizlik, rəng tonu, diametr və hündürlük birləşməsinin hər biri yeni bir ehtiyat saxlama tələbini yaradır.
Geniş kataloq ticari cəhətdən faydalı ola bilər, lakin yalnız stok hərəkəti bu çeşidi əsaslandırırsa. Yavaş hərəkət edən diskler pul vəsaitlərini bağlayır, saxlama sahəsi tələb edir, identifikasiya və izlənəbilərlilik tələb edir və məhsul çeşidləri və ya müştəri tələbləri dəyişdikcə istifadəsi çətinləşə bilər.
Distribütorlar üçün eyni prinsip daha böyük miqyasda tətbiq olunur. Minimum sifariş miqdarları aylar ərzində yavaş hərəkət edən stok yaradırsa, aşağı alış qiyməti daha az cəlbedici olur.
Buna görə də inventar xərcləri yalnız ümumi anbar dəyəri ilə deyil, məhsul ailəsi və ölçüsünə görə qiymətləndirilməlidir.
Qoyulma effektivliyi istehsal verimi deyil
Laboratoriyalar tez-tez "verim" terminini bir neçə fərqli şeyi təsvir etmək üçün istifadə edirlər.
Həndəsi verim diskə neçə vahid yerləşdirilə biləcəyini və ya disk sahəsinin neçə faizinin işğal olunduğunu göstərir.
İstehsal verimi frezələmə, sintez və bitirmə proseslərini təkrar frezələmə və ya əhəmiyyətli düzəldici işlər tələb etmədən tamamlayan neçə vahidin olduğunu göstərir.
Ticari verim laboratoriyanın qəbul meyarlarını keçən və göndərilən neçə bərpa işini göstərir.
Üç ölçüm də faydalıdır, lakin onlar qarışdırılmamalıdır.
Aktiv qoyulma (nesting) həndəsi istifadəni yaxşılaşdıra bilər, lakin doğrulanmış iş axınına uyğun dizayn, frezələmə, dəstək və material məhdudiyyətləri daxilində qalmalıdır. CAM ekranında daha çox vahid avtomatik olaraq daha çox qəbul edilmiş bərpaedici element demək deyil.
30 günlük yoxlama keçirin
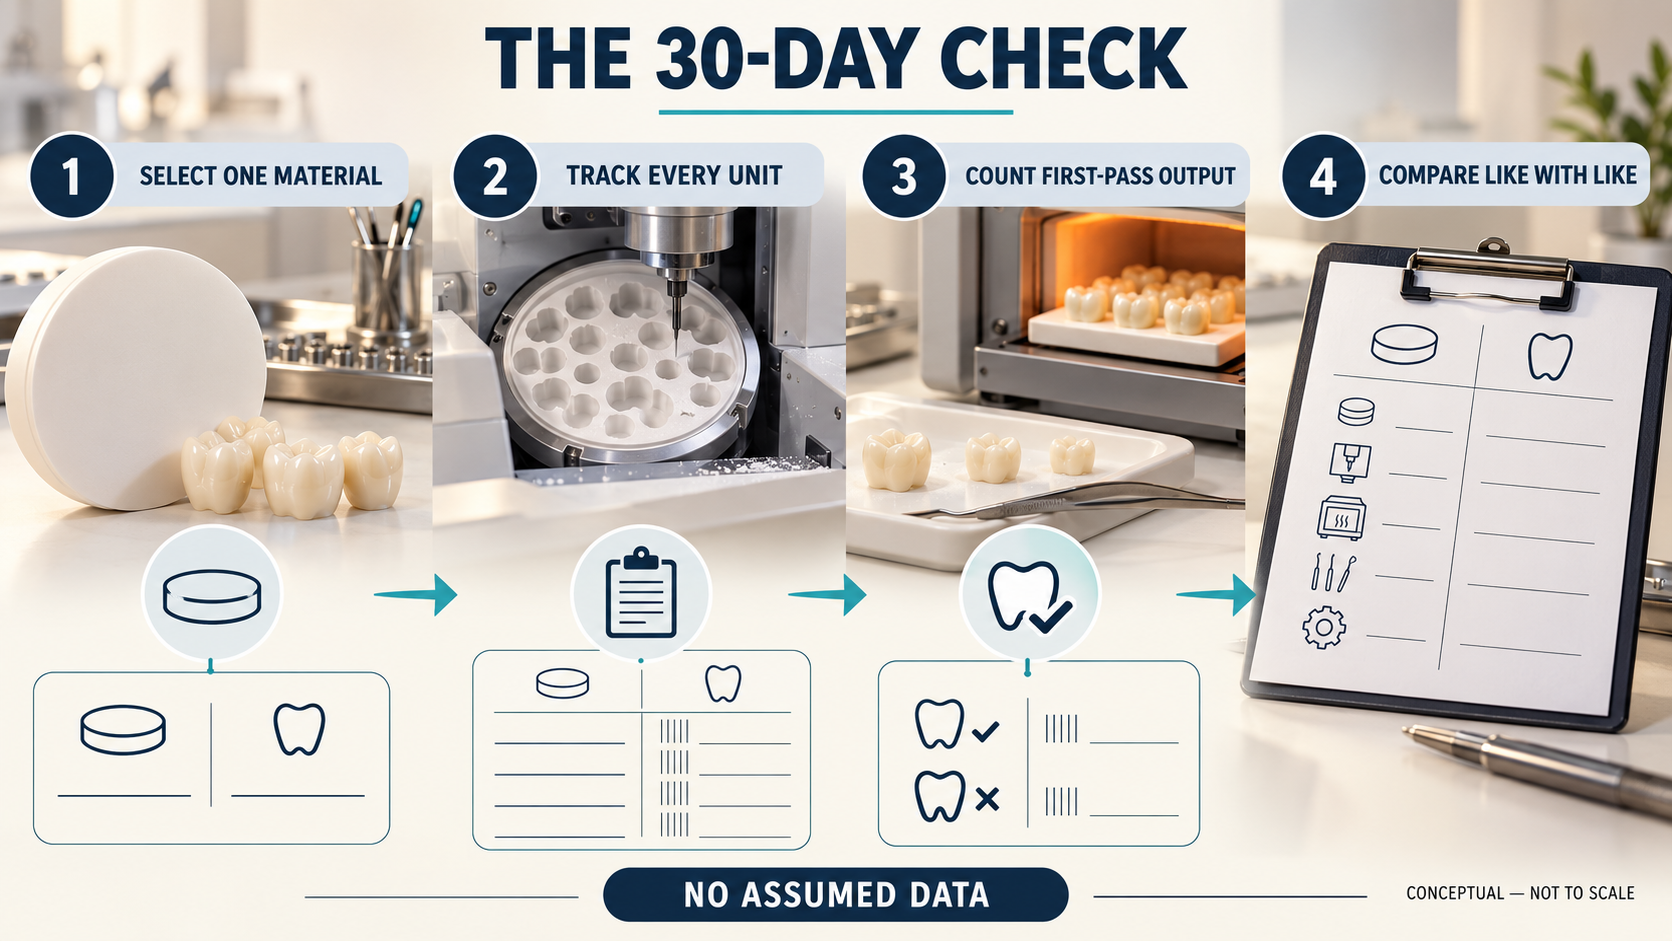
Laboratoriyanın xərclərini yaxşılaşdırması üçün böyük maliyyə layihəsinə ehtiyac yoxdur. Bir yüksək həcmli material ailəsi və bir müqayisə edilə bilən bərpaedici kateqoriyası ilə başlayın.
30 gün ərzində qeyd edin:
Dövrün sonunda, müvafiq xərcləri qəbul edilən bərpa olunmuş məhsulların göndərildiyi sayına bölün.
Sonra qoşulmuş vahidlər ilə birinci keçiddə qəbul edilən vahidlər arasındakı fərqi araşdırın. Bu fərq tez-tez disk qiymətindən daha çox məlumat verir.
Dərc olunmuş tədqiqatlar həmçinin laboratoriyaların öz iş axını məlumatlarından istifadə etmələrinin səbəblərini göstərir. Sistemli nəzərdən keçirmə nəticəsində rəqəmsal proseslərin sabit protez istehsalının bəzi mərhələlərini qısaltmağa imkan verdiyi müəyyən edilmişdir, lakin bildirilən vaxt nəticələri üsullara görə dəyişirdi və daxil edilən tədqiqatlar dişlərlə dəstəklənən bərpa olunmuş məhsullar üçün birbaşa xərclərin müqayisəsini təqdim etməmişdir.
Fərdi sınaqlar müəyyən rəqəmsal iş axınları üçün səmərəlilik üstünlüklərini nümayiş etdirmişdir, lakin bu nəticələr hər bir tədqiqatda istifadə olunan avadanlıq, bərpa növü, protokol və dəyərləndirmə şərtlərinə aiddir. Onlar hər bir laboratoriya üçün universal xərc göstəricisi kimi qəbul edilməməlidir.
Eyniləri eynilərlə müqayisə edin
Təchizatçıların müqayisəsi yalnız istehsal şərtləri müqayisə edilə bilən olduqda mənalı olur.
Hər bir material üçün oxşar vəziyyət qarışığı, təyin edilmiş qəbul meyarları, təlim keçmiş operatorlar, texniki xidmət edilmiş avadanlıq və uyğun doğrulanmış prosesdən istifadə edin. Qeyri-kifayətli skanlar, uyğunsuz dizaynlar və ya aşınmış alətlər kimi yuxarı axında baş verən problemləri qeyd edin ki, onlar diskə yanlış şəkildə aid edilməsin.
Məhdud miqdarda istehsal pilotu, adətən, bütün ehtiyatı birdəfəlik əvəz etməkdən daha informativdir. Bu, laboratoriyaya ilk keçid gətiriciliyini, aktiv əmək xərclərini, səth düzəlişini, iş axını uyğunluğunu və ehtiyat tələblərini böyük miqyasda alış-qəbul qərarı qəbul etməzdən əvvəl araşdırmağa imkan verir.
Ən ucuz disk hələ də ən iqtisadi seçim ola bilər. Bu modelin məqsədi daha bahalı məhsulun avtomatik olaraq daha yaxşı olduğunu iddia etmək deyil.
Onun məqsədi nəticəni ölçülməyə uyğun etməkdir.
İstehsalçılar və paylayıcılar üçün bu, satış danışığını da dəyişdirir. Qiymətin yanında, alıcılar aydın istifadə təlimatları, izlənəbilərlilik, sənədləşdirilmiş emal şərtləri, praktiki stok mövcudluğu və operativ texniki dəstək tələb edirlər. Bu amillər materialın istehsal prosesində proqnozlaşdırıla bilən şəkildə hərəkət etməsini təsir edir.
Bir yüksək həcmli zirkoniya ailəsini seçin və onu 30 gün müddətində ölçün. Laboratoriya qəbul edilən bərpa üçün öz xərclərini bildikdən sonra təchizatçı və iş axını qərarları müdafiə etmək asanlaşır — və tək bir faktura qiyməti ilə distort etmək çox daha çətin olur.


 EN

